

В Тюмени семья собиралась подписать ДДУ на дом с участком в 12 соток, а за неделю до сделки выписка ЕГРН показала только 8 — банк остановил открытие эскроу на полную сумму. На кухне рядом лежали выписка, кадастровый план и проект договора. На презентации за домом был зелёный двор — место для бани и грядок. Ипотеку уже одобрили, но документы описывали не ту покупку, которую семья представляла после встречи в офисе продаж.
Я Святослав Шакин, The Риэлтор, Тюмень. Расскажу изнутри, что проверяю в новостройках и домах от застройщиков до подписи: какие обещания должны попасть в документы и где рекламная картинка расходится с реестром.
На презентации — двенадцать соток, семья пошла в ипотеку
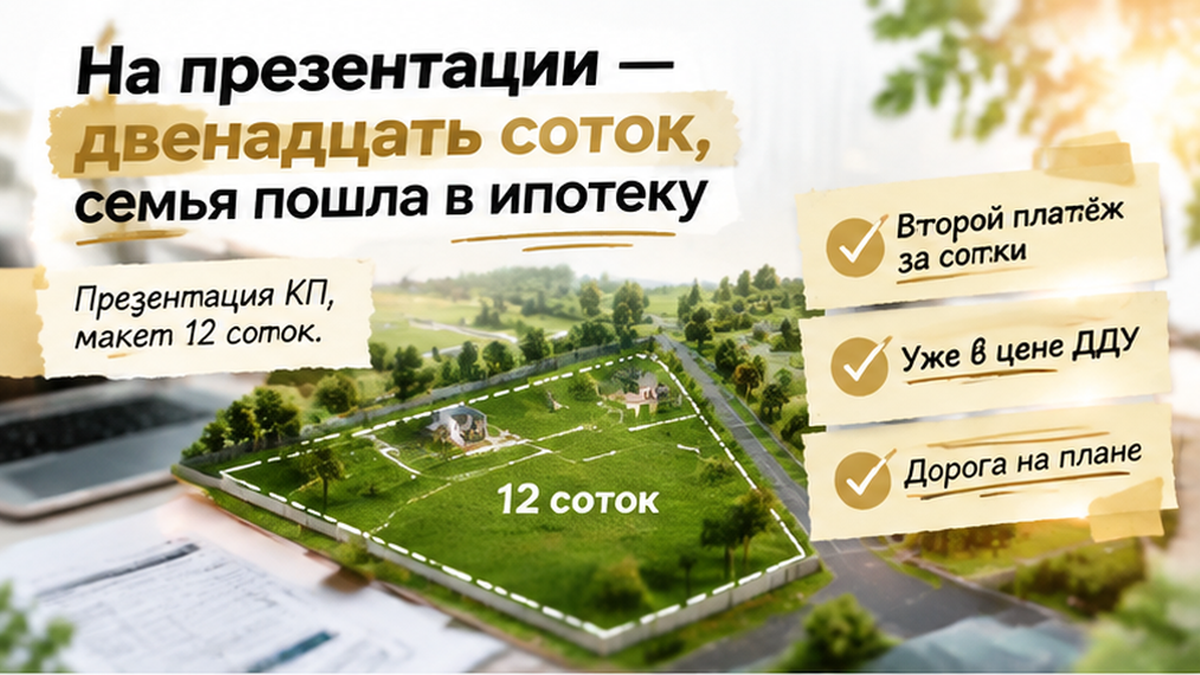
Семья выбирала новый дом в коттеджном посёлке от застройщика. Покупка должна была пройти по ДДУ — договору долевого участия. Расчёт планировали через семейную ипотеку и эскроу. Эскроу — специальный счёт: деньги находятся там до выполнения условий, после которых их передают застройщику.
Участок шёл вместе с домом, поэтому его площадь была частью самого предложения. Двенадцать соток фигурировали в рекламе, на встрече в офисе продаж и в проекте ДДУ. Обычный покупатель в такой ситуации успокаивается: менеджер говорит одно, рендер показывает то же самое, договор вроде бы подтверждает.
За домом на картинке оставался зелёный двор. Семья уже представляла там баню, грядки и садовую мебель. После брони банк одобрил ипотеку под дом с участком.
Но одобрение ипотеки ещё не означает, что банк примет любое описание участка в ДДУ. Банк проверяет заёмщика и параметры кредита, а перед открытием эскроу должен увидеть конкретный объект: дом, участок, его площадь, номер и описание в договоре.
Профи не спрашивает только: «Дом нравится?» Он задаёт второй вопрос: «Что именно я покупаю по документам?» Зелёное пространство на рендере — ещё не личный двор, а цифра в презентации — ещё не граница участка.
Выписка ЕГРН перед подписанием: в реестре восемь
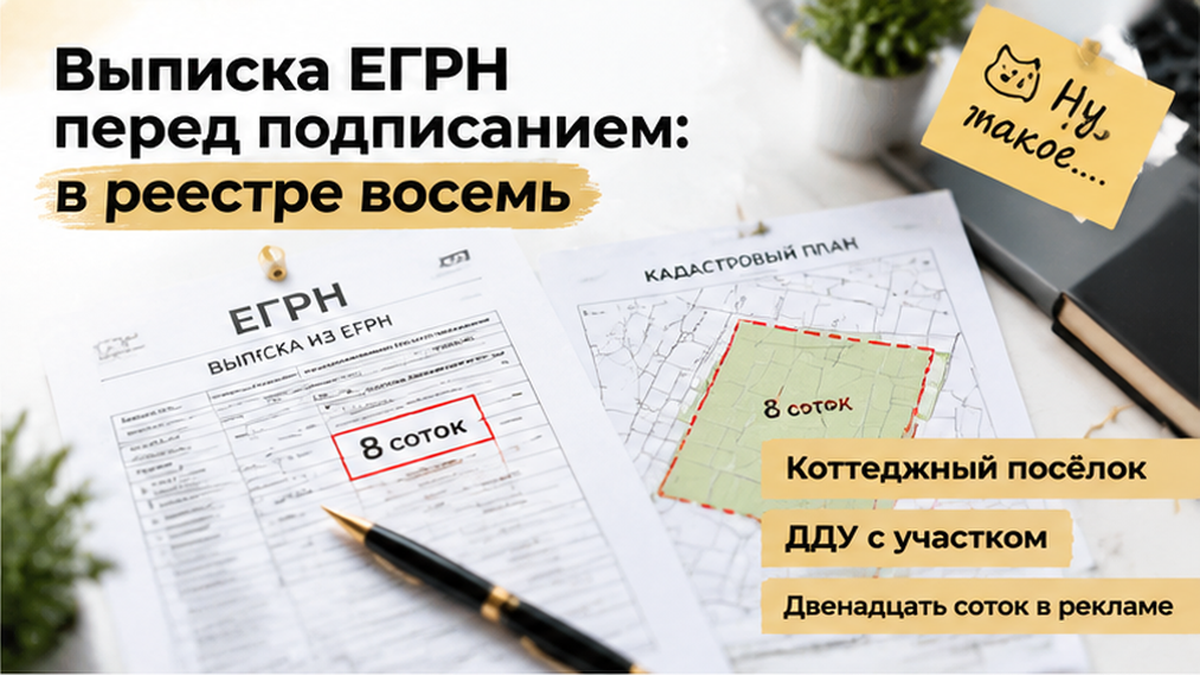
За неделю до подписания семья заказала выписку ЕГРН и кадастровый план. ЕГРН — государственный реестр недвижимости, где указаны зарегистрированные сведения об объекте. Кадастровый план показывает участок на схеме и его границы.
Сначала проверили условный номер из проекта межевания. Проект межевания показывает, как общую территорию разделили на отдельные участки. Этот номер нужно было связать с кадастровым номером уже учтённой земли.
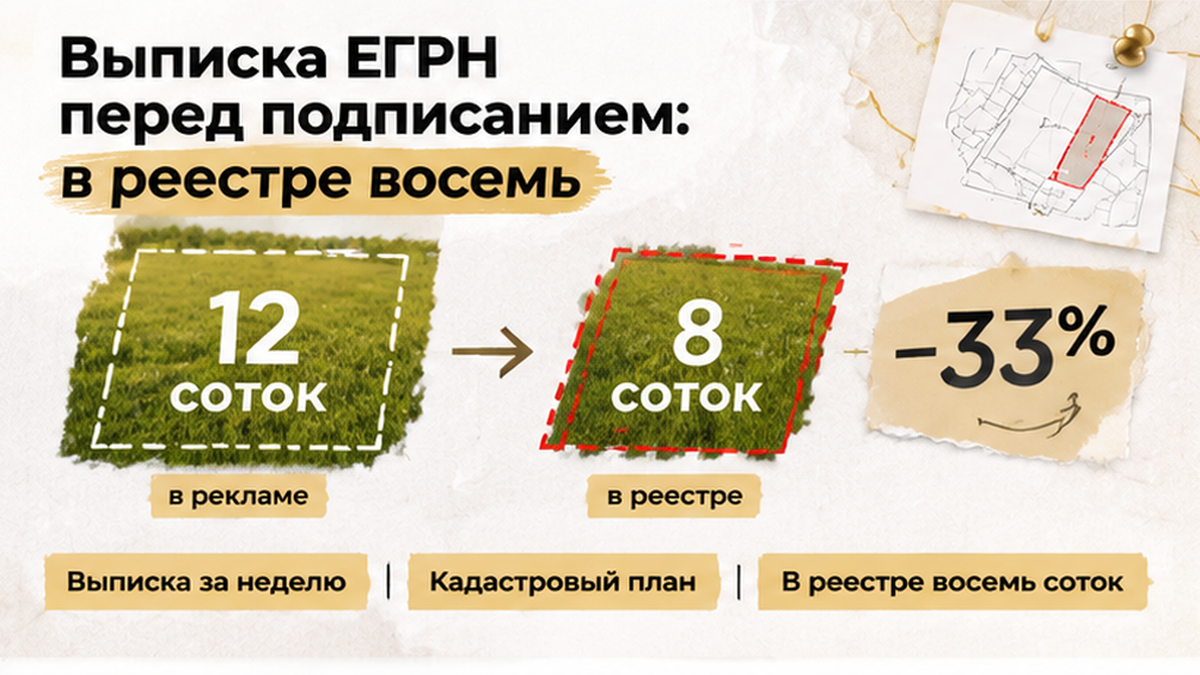
В реестре площадь оказалась 8 соток. Между рекламным предложением и сведениями ЕГРН возникла разница в 4 сотки — 33,3% от обещанной площади.
На плане часть территории приходилась на внутреннюю дорогу и сервисную зону посёлка. На презентации это пространство выглядело продолжением двора, но личным участком по документам не становилось.
Вот где обычный покупатель видит один двор, а специалист разделяет его на объекты: участок под домом, проезд, сервисную зону и общее имущество посёлка. Они могут находиться рядом, но принадлежать и использоваться по-разному.
Я бы разделил два вопроса: нравится ли семье дом и совпадает ли покупка в документах с тем, что застройщик показал и включил в предложение. Первый вопрос не отменяет второй — даже если дом почти готов, а ипотека уже одобрена.
Похожая ситуация бывает и с назначением самого объекта. В одной из историй в проекте покупки фигурировала квартира, а в выписке оказались апартаменты. На встрече всё звучало привычно, но реестр показывал другой объект.
Здесь расхождение касалось площади земли. До подписания нужно было получить ясный ответ: какой участок входит в предмет ДДУ, где проходят его границы и почему в документах оказалось меньше, чем в предложении.
Банк поставил эскроу на паузу, застройщик предложил доплату
Дальше вопрос оказался не только в том, нравится ли семье будущий двор. Банк одобрил семейную ипотеку под дом с участком, но эскроу на полную сумму не открыл: в проекте ДДУ была одна площадь, а в ЕГРН — другая.
Эскроу — специальный счёт: деньги покупателя лежат на нём до выполнения условий, после чего застройщик получает оплату. Но сам счёт не исправляет неточности в договоре. Банку нужно понимать, за какой дом и какой участок он принимает деньги.
Одобрение кредита не означало, что документы на конкретный объект прошли проверку. Похожую ситуацию я разбирал в истории, где семейную ипотеку на новостройку одобрили, а эскроу не открыли. Здесь стоп-сигналом стала площадь земли.
Менеджер предложил «докупить» четыре сотки отдельным договором, сверх цены в ДДУ.
На словах всё просто: не хватает земли — добавим её за отдельную плату. Но эти четыре сотки уже присутствовали в первоначальном описании покупки. Семья рассчитывала получить дом с участком такой площади, а не сначала купить один объект, а потом доплачивать за часть той же территории.
Отдельный договор не отвечал на главный вопрос: какая конкретно земля перейдёт покупателям и где проходят её границы.
В такой момент я бы сначала сопоставил предлагаемую территорию с проектом межевания и сведениями ЕГРН. Нужно проверить, не относится ли она к дороге или сервисной зоне посёлка, и только потом обсуждать цену.

Иначе покупателю предлагают второй платёж за площадь, уже включённую в предмет и цену проекта ДДУ. Само расхождение ещё не доказывает мошенничество, но подписывать договор с мыслью «после ключей разберёмся» было бы слишком смело.
Бронь сняли: аванс вернули частично, ключи не брали
Семья не стала продолжать покупку на предложенных условиях и сняла бронь. ДДУ не подписали, ключи не получали.
Почти готовый дом остался у застройщика, а деньги пришлось решать отдельно. Часть аванса вернули по договору бронирования. Остаток на момент окончания этой истории оставался предметом досудебной переписки — письменных требований и ответов до возможного обращения в суд.
Здесь важна юридическая граница: это не расторжение заключённого ДДУ и не возврат денег с эскроу. Основной договор не подписали, поэтому порядок возврата определял именно договор бронирования. Нельзя автоматически применить к нему правила расчётов по ДДУ, которого не было.
Финал получился неудобным: без дома, без ключей и без полного возврата аванса на первом шаге. Но главное решение семья приняла до подписания основного договора. Она не согласилась доплачивать за невыясненную площадь только потому, что ипотека уже одобрена, а дом почти готов.
Для меня здесь важен не сам отказ от конкретного дома. Важнее, что семья не приняла несовпадающие документы за формальность и остановила покупку там, где цена, площадь и содержание объекта перестали совпадать.
Если в ДДУ указаны 12 соток, а межевание показывает 8, подписали бы договор ради почти готового дома или отказались от брони?
Дорога и сервисная зона — не ваши личные сотки
На рендере территория за домом выглядела единым зелёным двором, но картинка показывает вид, а не юридическую границу. Часть пространства относилась к внутренней дороге и сервисной зоне посёлка — для глаза продолжение двора, по документам не личный участок семьи.
По 214-ФЗ к общему имуществу коттеджного посёлка могут относиться проезды и сервисная инфраструктура. Личный участок — это конкретный объект с собственной площадью, границами и идентификатором.
В проекте межевания нужно смотреть не только на число, но и на контур, поворотные точки и соседние зоны. Не попадает ли внутрь дорога? Не показан ли на рендере общий проезд как часть двора? Совпадает ли условный номер с записью в ЕГРН?
Расхождение площади с проектом межевания более чем на 10% может стать основанием для приостановления регистрации. Здесь разница составляла 33,3%. Это не готовый вывод о споре, но достаточная причина остановить подпись, запросить документы и получить письменное объяснение.

Что сверить до брони и ДДУ — таблица
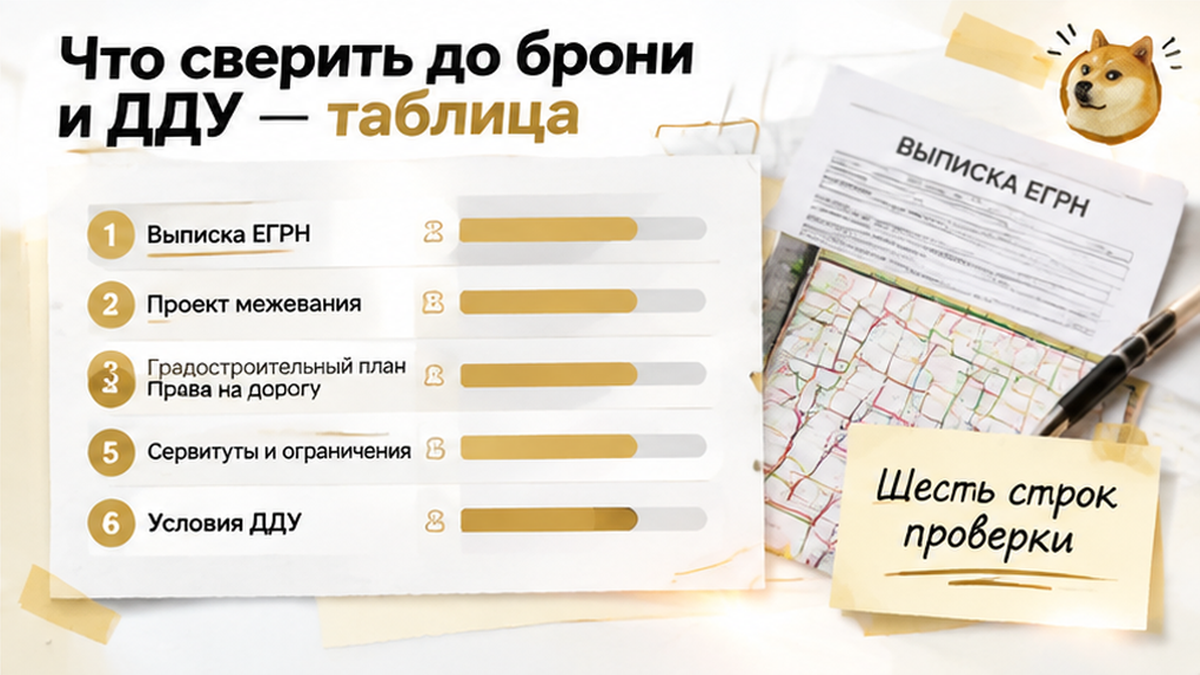
Проверку лучше проводить до внесения денег. Бронь — не ДДУ: условия возврата аванса зависят от договора бронирования, а эскроу защищает расчёты по конкретному предмету, а не исправляет неточные сведения о доме и земле.
| Что проверить | Где смотреть | Что должно совпасть | Что делать при расхождении |
|---|---|---|---|
| Площадь и границы участка | Выписка ЕГРН, кадастровый план, проект межевания | Площадь, контур и положение границ | Попросить письменное объяснение и не подписывать ДДУ до исправления данных |
| Идентификатор земли | Проект межевания и ЕГРН | Условный номер связан с конкретным кадастровым номером, если участок уже образован | Уточнить, какой объект входит в предмет договора |
| Назначение участка | ЕГРН и проектная документация | Категория земли и вид разрешённого использования позволяют разместить жилой дом | Не полагаться на рекламное описание, запросить документы |
| Дороги, сети и сервисные зоны | Проект межевания, схема посёлка, сведения об общем имуществе | Понятно, что является личным участком, а что относится к общей территории | Нанести границы на схему и не оплачивать общую землю как личную |
| Обременения и особые зоны | Выписка ЕГРН, публичная кадастровая карта или НСПД | Нет неучтённых ограничений, сервитутов и зон с особыми условиями | Получить расшифровку ограничений до брони |
| Цена и дополнительные договоры | Проект ДДУ, договор бронирования, предложение застройщика | За один и тот же участок не возникает второй оплаты | Не платить за «недостающие сотки» без сверки с ЕГРН и межеванием |
Отдельно сопоставьте ДДУ с проектной декларацией на наш.дом.рф. Переписку и презентацию менеджера сохраните: это фиксация обещаний, но не замена реестру и договору.
Если банк поставил эскроу на паузу, это сигнал разобраться в документах. Похожая ситуация была в истории, где застройщик сменил юридическое лицо, а дольщикам прислали новый ДДУ. В другой сделке ключи перенесли на год, а деньги на эскроу заморозили.
В тюменской истории семья остановилась до подписания ДДУ. Бронь сняли, ключи не брали. Часть аванса вернули по договору бронирования, по оставшейся сумме продолжилась досудебная переписка.
Если выбираете дом в новостройке под Тюменью, документы лучше показать до брони. Я смотрю, что обещают в рекламе, что указано в проекте и что должно попасть в ДДУ.
До брони нужны выписка ЕГРН, проект межевания и понятный предмет договора. Если площадь не сходится, сначала устанавливаем, какую землю передают и за сколько. Не покупаем «недостающие» сотки отдельным договором, пока не проверили первоначальное предложение.
Семья остановила бронь до ДДУ. Это нормальная пауза, когда документы не совпали с тем, что показывали на встрече. Хороший дом можно рассматривать дальше, но ручку ставят под договором после сверки площади, границ, цены и банковских условий.
