

Слово «квартира» в рекламе не решает ничего — решает строка в приложении к договору, та самая, которую листают за десять секунд, потому что там поэтажный план и цифры мелким шрифтом. Осенью в Тюмени семья с двумя детьми выходила на финиш по новостройке на севере города: дом сдан, документы поданы, оставалось получить ключи и выдохнуть. Через две-три недели после подачи на регистрацию пришла выписка ЕГРН — объект в ней значился нежилым помещением, и банк, до этого спокойно ведший семейную ипотеку, приостановил выдачу остатка кредита. Застройщик ответил коротко: «У нас в приложении к ДДУ всё указано верно».
Ключи семья не взяла, акт приёмки не подписала, отправила претензию — спор до сих пор в досудебной стадии. Расскажу изнутри, как обычная сделка по новостройке упирается в одну строку, которую можно прочитать до подписания и до денег.
Разбираю сделки по новостройкам Тюмени по документам, а не по рекламным буклетам. Если у вас на руках проект ДДУ и вы не понимаете, что написано в приложении — пришлите, посмотрим до подписания.
Святослав Шакин, The Риэлтор, Тюмень.
Telegram: t.me/Tyumen_Rieltor
MAX: max.ru/id561413315447_biz
«Квартира» в рекламе — и семья пошла за семейной ипотекой

Начиналось всё нормально. Лот на севере города, планировка как у обычного жилья: комнаты, кухня, санузел, окна во двор. В офисе продаж менеджер говорил «квартира», в переписке было «квартира», в презентации — «квартира». Семья смотрела площадь, этаж, срок сдачи и вид из окна; переспросить «а это жилое помещение по документам?» никому в голову не пришло — за такое обычно и не цепляются, пока не прилетит выписка.
Дальше пошла ипотечная часть. Семейная программа, двое детей, подъёмный платёж. Банк одобрил кредит, открыли эскроу, внесли первоначальный взнос — для покупателя это выглядит как двойная проверка: раз деньги дали по семейной программе, значит, с объектом порядок. На деле банк работает с пакетом застройщика и с тем назначением, которое заявлено в договоре, а реестровая запись появится сильно позже — после ввода дома и регистрации права. Между подписанием ДДУ и выпиской проходят месяцы, иногда годы, и всё это время семья уверена, что купила квартиру, потому что слово «квартира» звучало на каждом шаге.
Жилищный кодекс относит к жилым помещениям жилой дом, квартиру и комнату. Слова «апартаменты» в этом перечне нет вообще — это рыночное название, а не правовая категория. Апартаменты — нежилое помещение в здании иного назначения, и продаваться оно может по тому же 214-ФЗ, с тем же эскроу и той же ответственностью застройщика за сроки. Не работает другое: льготы, привязанные к жилью. Ни семейная ипотека, ни материнский капитал, ни постоянная регистрация. Снаружи дом при этом выглядит как обычная новостройка, и в лифте вы не отличите один статус от другого.
В Тюмени квартиры и апартаменты продаются параллельно: на агрегаторах это разные фильтры, часть проектов прямо заявлена как апартаменты. Только спрос несопоставим — за «квартирой» идут в разы чаще, и человек приходит на сделку, мысля квартирой. В этом состоянии он и подписывает договор, где может быть написано другое. Похожая логика была в истории, когда семейную ипотеку на новостройку одобрили, а эскроу так и не открыли: одобрение банка люди читают как гарантию по всей цепочке, хотя это только один её узел.
В ДДУ слово «квартира», а в приложении — другая строка
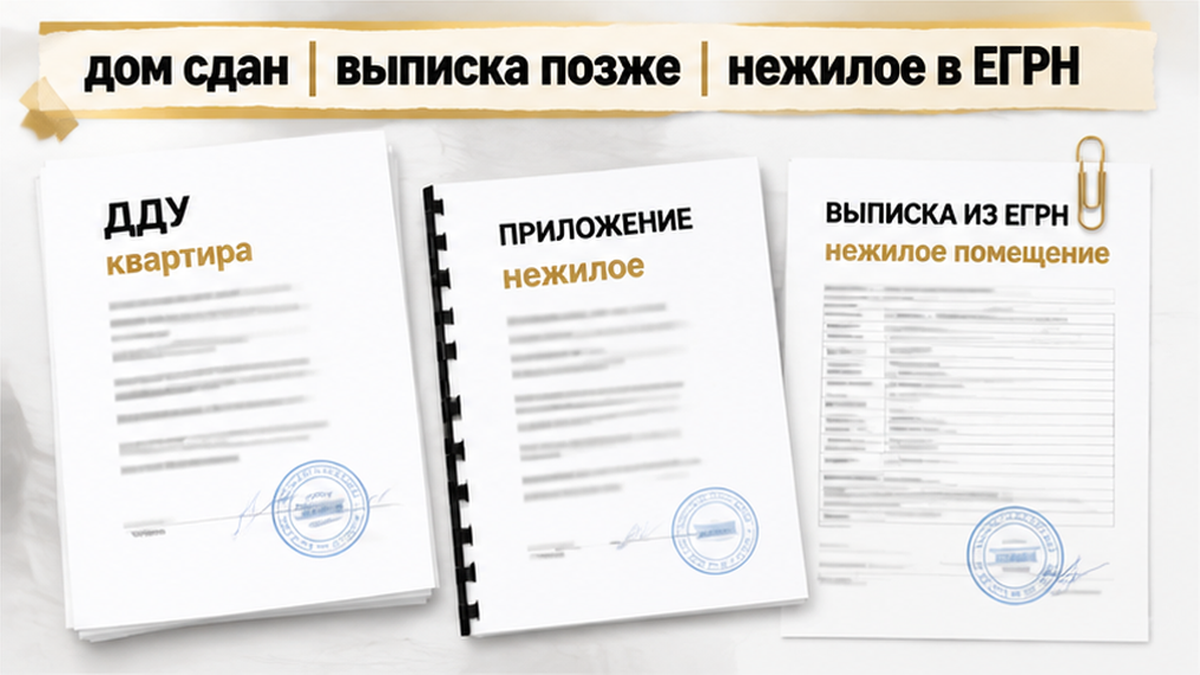
Теперь самое неприятное место этой сделки. В основном тексте договора долевого участия слово «квартира» действительно встречалось — поэтому семья была спокойна: договор читали, слово видели, вопрос закрыли. А в приложении, там, где поэтажный план и характеристики объекта, назначение было указано как нежилое помещение. Приложение пролистали: чертёж, номер на плане, площадь до десятых, экспликация — кажется, что читать там нечего. Обычный покупатель проверяет цену, срок и метраж. Я открываю ДДУ с конца: сначала таблица характеристик в приложении, потом всё остальное.
Причина простая. По 214-ФЗ, статья 4, именно в договоре определяется конкретный объект: назначение — жилое или нежилое, этаж, площадь, план расположения. Но «в договоре» означает договор вместе с приложениями, а не одну красивую преамбулу. Когда в преамбуле стоит бытовое «квартира», а в приложении — «нежилое помещение», в споре застройщик покажет приложение: там характеристика объекта, а не наименование для удобства.
Назначение проверяется до подписания, почти всё — бесплатно и за один вечер: проектная декларация на наш.дом.рф, разрешение на строительство и на ввод, раздел ДДУ с описанием объекта, приложения к нему и условия кредитной программы. Пять источников доступны до денег, и только шестой — выписка ЕГРН — появляется после ввода дома. Полный маршрут с формулировками и красными флагами собрал в таблицу в конце. Поэтому расхождение почти всегда ловится, пока ещё ничего не подписано. О том, как одна строка в реестре разворачивает почти закрытую сделку, я писал в разборе, где ипотеку одобрили, а регистрацию отменили. Логика та же, только цена ошибки выше: спор не про отдельный документ, а про правовую природу самого объекта.
Через три недели после регистрации выписка ударила по ипотеке

Дом сдали, документы ушли на регистрацию, и семья мысленно уже переехала: куда встанет диван, в какую школу пойдёт старший, кто первым выберет комнату. Выписка из ЕГРН пришла через две недели. Мама открыла файл с телефона, пролистала до характеристик объекта и остановилась на одной строке. В графе назначения стояло: нежилое помещение.
Дальше был тот самый момент: два слова перечитывают десять раз и ждут, что они изменятся. Они не меняются. В рекламе была квартира, в офисе продаж — квартира, в тексте договора тоже встречалось слово «квартира». А в реестре появилось нежилое помещение: в ЕГРН попадает назначение из проектной документации, а «апартаменты» — слово рынка, не строка реестра. Как одна такая строка разворачивает почти закрытую сделку, я показывал в разборе, где ипотеку одобрили, а регистрацию отменили.
И сразу второй слой, о котором в тот вечер ещё не думали. В нежилом помещении нет постоянной регистрации по месту жительства. Конституционный Суд постановлением № 4-П от 3 февраля 2026 года допустил временную регистрацию в апартаментах при ряде условий: жилая зона, кухня и санузел, объект не из гостиничного фонда. Но временная регистрация — не прописка: она не переводит объект в жилой фонд, не меняет строку в ЕГРН, не трогает налоги и тарифы. Для семьи с двумя детьми, которая считала школу по адресу, разница оказалась совсем не теоретической.
Застройщик сказал «всё верно», банк остановил остаток
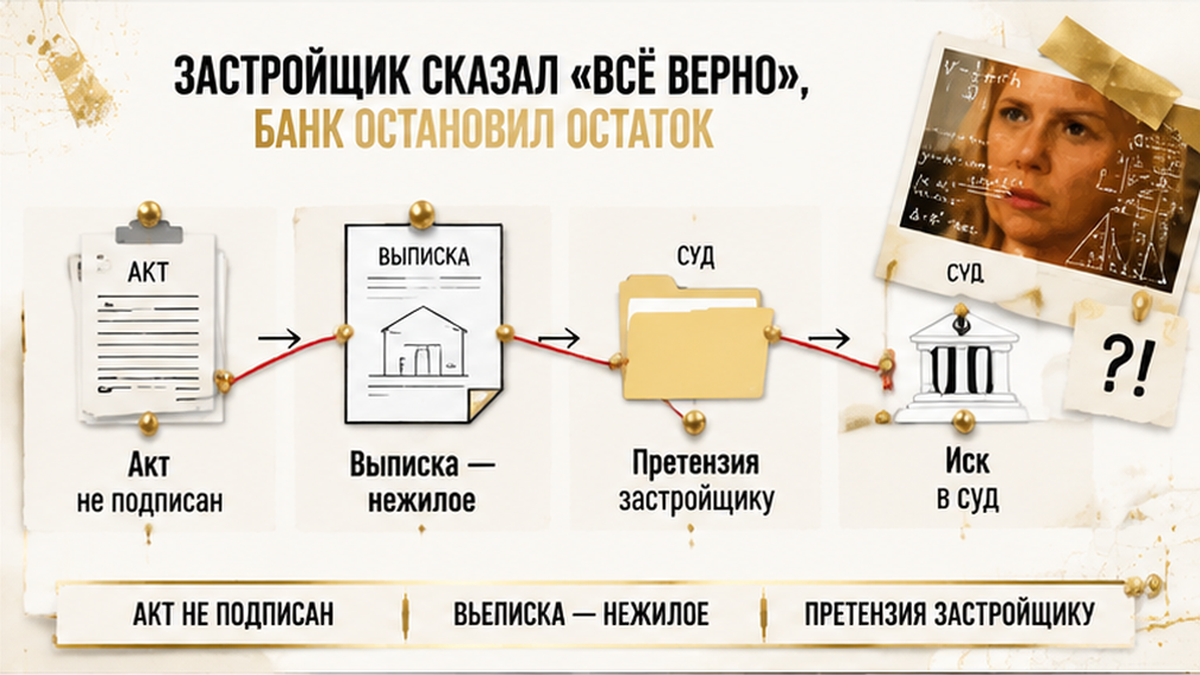
Утром папа поехал в офис застройщика. Разговор занял пятнадцать минут и был предельно вежливым — без повышенных голосов. Менеджер открыл экземпляр договора, дошёл до приложения с характеристиками и развернул монитор: назначение — нежилое помещение. «У нас в приложении к ДДУ всё указано верно». Менять назначение отказались — это была не отговорка на ходу, а заранее подготовленная позиция.
Вот в чём неприятная арифметика. Статья 4 закона 214-ФЗ требует определить в договоре конкретное помещение: назначение, этаж, площадь, план расположения. Но «в договоре» — это весь договор вместе с приложениями, а приложение не буклет, а часть сделки. Когда в преамбуле стоит бытовое «квартира», а в характеристиках — «нежилое помещение», в споре застройщик покажет характеристики.
Банк отреагировал в тот же день. Семейная ипотека оформлялась под жильё: по инструкции ДОМ.РФ от 3 июня 2026 года программа работает для квартиры, жилого дома и таунхауса — апартаментов в этом списке нет. Как только в реестре появилось нежилое помещение, выдачу остатка кредита приостановили.
Логика банка при этом безупречная: залогом должен быть тот тип объекта, под который одобрена программа. Дальше развилка — либо пересмотр условий на обычную ставку, либо остановка. Никто никого не обманывал: одобрение выдавалось под квартиру, а зарегистрировалось другое.
Деньги не исчезли: первоначальный взнос лежал на эскроу-счёте, и это была единственная хорошая новость того дня. Но эскроу — не кнопка возврата: счёт раскрывают в пользу покупателя после регистрации расторжения договора, а не после первой претензии. Момент, когда кредитор говорит «стоп» внутри почти закрытой сделки, я разбирал отдельно — банк вправе остановить финансирование, если объект перестал соответствовать одобренным условиям. Обычный покупатель в этот момент звонит менеджеру. Профи просит письменную позицию банка — именно она станет доказательством.
Из офиса семья вышла с фразой, которую я слышу в таких историях чаще всего: «Нас никто не обманул — нам просто ничего не объяснили». Юридически объект соответствовал приложению. Фактически люди покупали жильё для детей, под семейную программу, с расчётом на прописку и школу по адресу. Расхождение между этими двумя правдами и стало предметом спора.
Ключи не взяли: претензия и досудебный спор
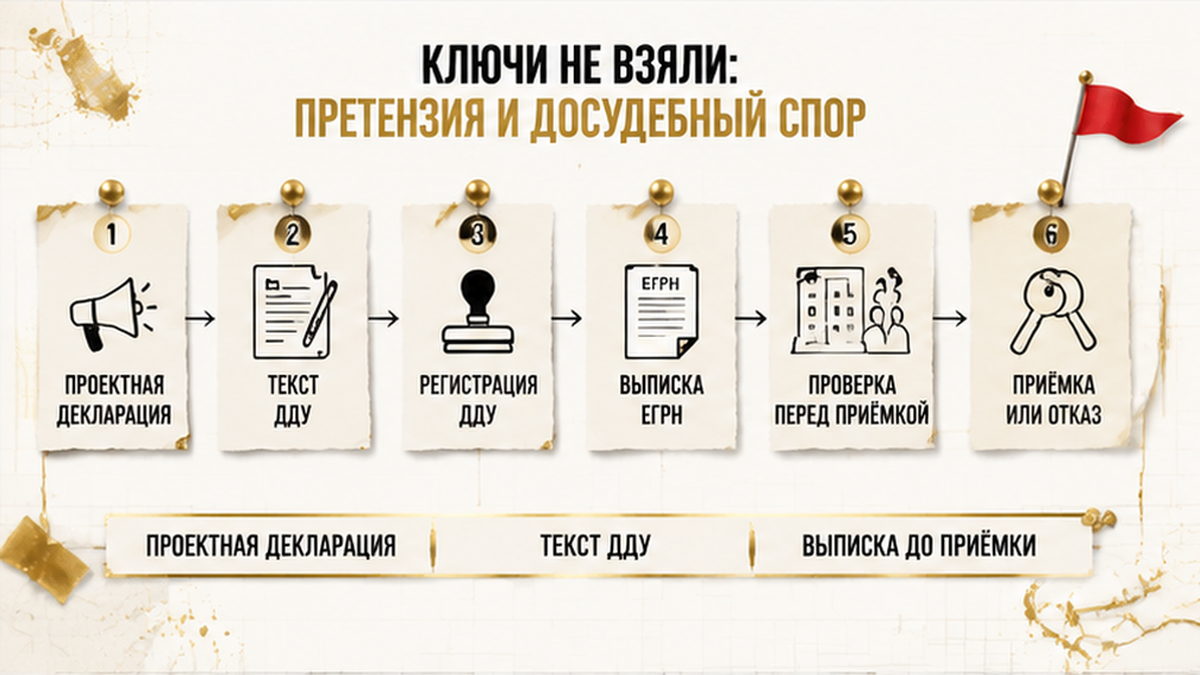
Звонок из отдела передачи был будничный: «Дом введён, приходите подписывать акт, ключи готовы». Семья приехала с рулеткой, фонариком и свежей выпиской ЕГРН. Осмотр закончился раньше, чем начался: в выписке — «нежилое помещение», в акте объект уже назывался квартирой. Папа положил два листа рядом на подоконник и сказал: «Это мы не подписываем». Дальше от руки на своём экземпляре: от подписания акта отказываемся до устранения несоответствия объекта условиям договора — и отметка о вручении, иначе через полгода окажется, что никакого отказа не было.
Вечером с кухни ушли три письма. Претензия застройщику: основной текст ДДУ, где объект поименован квартирой, реклама, переписка с офисом продаж, выписка с нежилым назначением — требование привести объект в соответствие с договором либо расторгнуть его и вернуть уплаченное. Уведомление в банк с просьбой письменно подтвердить статус кредитного обязательства. Заявление о выдаче копий приложений к ДДУ с отметкой застройщика — чтобы в споре обсуждались документы, а не воспоминания. Ответ застройщика уместился в одну мысль: в приложении назначение указано верно, объект передаётся в том виде, в каком описан.
Вот ядро конфликта. Покупатель читал преамбулу — застройщик защищается приложением. Суд одну строку не берёт: он смотрит совокупность — договор со всеми приложениями, проектную декларацию, разрешения, рекламу, переписку. Слово «квартира» в рекламе при нежилом назначении — сильный аргумент о введении в заблуждение. Аргумент, а не готовый исход.
Про расторжение скажу честно. Закон даёт основания для отказа от договора: просрочка передачи больше двух месяцев, существенное нарушение качества, несоответствие объекта условиям договора. Но когда в тексте «квартира», а в приложении и ЕГРН «нежилое», односторонний отказ сам собой не включается. Это спор, вероятно с экспертизой документов: сначала претензия и фиксация, потом иск. Деньги лежат на эскроу, но эскроу не кнопка возврата: счёт раскрывают в пользу покупателя после того, как зарегистрировано расторжение — по соглашению или по решению суда. Как это выглядит, когда конфликт затягивается, я показывал в истории про перенос ключей и замороженные деньги на эскроу. Та же логика была и когда застройщик сменил юрлицо и прислал дольщикам новый ДДУ: банк работает не с обещаниями, а с бумагами.
Сегодня спор в досудебной стадии. Ключей нет, акт не подписан, банк держит остаток кредита в паузе, застройщик стоит на приложении. Позиция семьи простая и правильная: не принимать объект, назначение которого не совпадает с тем, под что одобряли семейную ипотеку, и не создавать своими руками бумагу с фразой «претензий не имею».
Если в ДДУ написано «квартира», а в выписке ЕГРН — «апартаменты», вы бы подписали акт приёмки или пошли в суд?
Что сверить в ДДУ до подписания — таблица
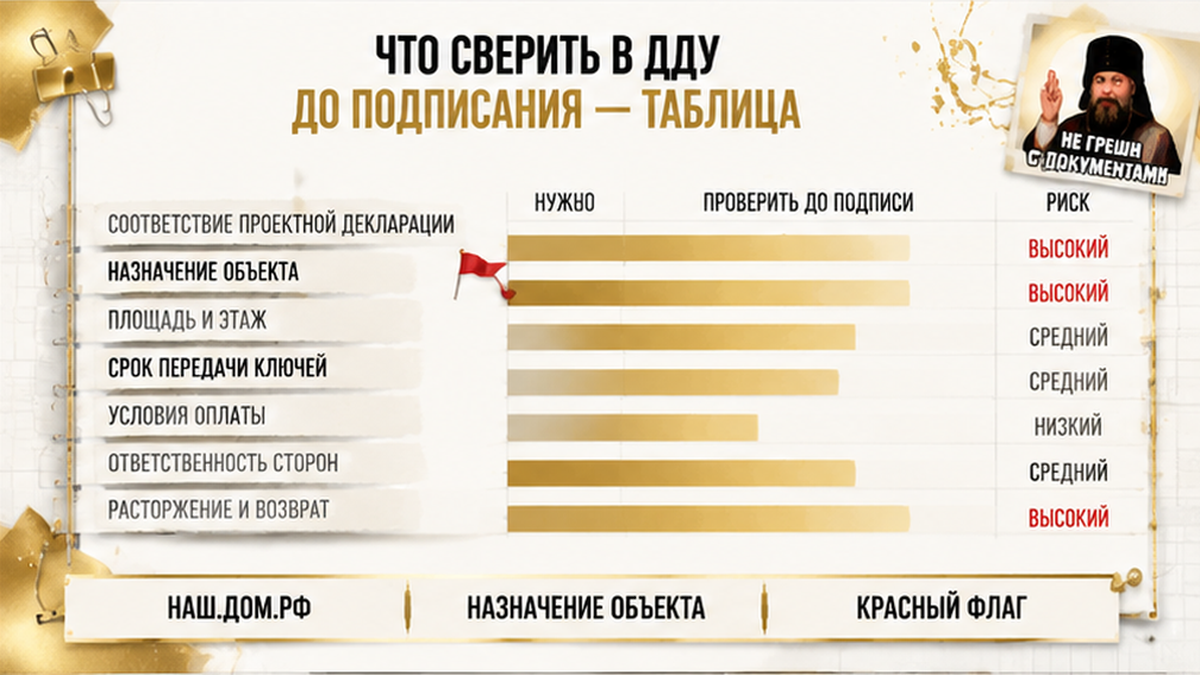
Вся история упирается в строку, которую можно прочитать за минуту до подписания. Ниже — маршрут проверки: шесть документов и то, что должно насторожить в каждом.
| Что смотрим | Где именно искать | Формулировка, которая означает жильё | Красный флаг |
|---|---|---|---|
| Проектная декларация | наш.дом.рф, карточка дома, раздел об объекте | Многоквартирный дом, объекты долевого строительства — квартиры | «Здание с нежилыми помещениями», «многофункциональный комплекс», лоты без слова «квартира» |
| Разрешение на строительство и на ввод | Приложение к декларации, сайт застройщика, запрос в офисе продаж | Назначение здания — жилое, многоквартирный дом | Гостиница, апарт-отель, общественно-деловое назначение |
| Основной текст ДДУ | Раздел с предметом договора | Прямо указано назначение «жилое помещение (квартира)» | Только «объект долевого строительства» или «помещение» без назначения |
| Приложение к ДДУ | Поэтажный план и таблица характеристик — последние страницы | Назначение в таблице совпадает с основным текстом | В преамбуле «квартира», в приложении — «нежилое помещение» |
| Выписка ЕГРН после ввода | Заказывается самостоятельно перед приёмкой, не берётся у застройщика | Вид объекта — помещение, назначение — жилое | Назначение «нежилое» при подписанном ДДУ на квартиру |
| Кредитный договор и аккредитация | Условия программы, перечень объектов, залоговое обеспечение | Программа для квартиры в многоквартирном доме | Банк аккредитовал объект как коммерческую недвижимость |
Механика простая: находите в приложении таблицу характеристик, читаете назначение, сравниваете с преамбулой. Совпало — подписывайте. Не совпало — не спорьте в мессенджере: письменное разъяснение и изменение договора до сделки, пока деньги не ушли.
Разница между жилым и нежилым бьёт не только по ипотеке. Налог на имущество для жилья — льготная ставка около 0,1% кадастровой стоимости, для нежилых помещений ориентир 0,5–2%. Коммунальные для нежилых считают по коммерческим тарифам: в обзорах называют плюс 15–30%. Минимальный срок владения при продаже для нежилого — пять лет, и вычет от лимита 2 млн рублей к нему не применяется.
Сомневаетесь, что читаете в приложении к ДДУ, — пришлите документ до подписания, посмотрю назначение вместе с вами: Telegram или MAX. Разбор одной строки занимает меньше времени, чем спор с застройщиком.
Эта семья остановилась до ключей — и в её положении это лучшее, что можно было сделать. Акт не подписан, объект не принят, бумаги с фразой «претензий не имею» не существует, позиция для переговоров и суда сохранена.
На вашу сторону переносятся три действия. До подписания найти в приложении строку с назначением и сверить с основным текстом. Проверить назначение здания в проектной декларации на наш.дом.рф. Перед приёмкой заказать выписку ЕГРН самостоятельно и не подписывать акт, пока в ней не появится то, за что вы платили.
Новостройки в Тюмени покупают спокойно и удачно — включая честные апартаменты, если человек берёт их осознанно, под сдачу или под формат. Разница между хорошей сделкой и годом переписки с юристами обычно помещается в одну строку, прочитанную до перевода денег.
