


Семейная ипотека с 1 октября 2026 года вызывает тревогу: семьям обещают ставки до 10%, новые лимиты и зависимость условий от количества детей. Но на 20 июля эти изменения не утверждены. До октября работают прежние правила. Этот чеклист поможет проверить право на программу, рассчитать бюджет и сроки, выбрать квартиру в Тюмени и не потерять деньги на поспешной брони. Если нужен разбор по вашей ситуации — запишитесь на консультацию или напишите в Telegram.
TL;DR / Быстрый инсайт: До 1 октября 2026 года семейная ипотека действует по прежним условиям: ставка 6%, первоначальный взнос от 20%, льготный лимит в Тюменской области – 6 млн рублей. Новая шкала ставок пока обсуждается. Сначала получите решение банка и проверьте квартиру, только потом вносите деньги за бронь.
Если вы только начинаете путь к покупке, полезно заранее прочитать чеклист ипотеки от застройщика, как купить новостройку после ужесточения МПЛ и как безопасно рассчитаться через аккредитив. Разобрать вашу ситуацию можно на бесплатной консультации или в Telegram.
Программа продлена до 2030 года, но её параметры могут меняться. Решение о пересмотре условий ожидается не ранее 1 октября 2026 года. В публикациях встречается старая дата 1 июля, поэтому всегда смотрите дату материала и официальный статус изменений.
В Тюмени спрос на льготную ипотеку остаётся высоким: в январе 2026 года с господдержкой проходило 97,3% покупок новостроек, в апреле – 67%, в июне – 82,8%. В сентябре банки могут получить больше заявок, поэтому не оставляйте одобрение и проверку документов на последние дни.
1. Отделите действующие условия от проектов

На 20 июля 2026 года подтверждено одно: до 1 октября правила сохраняются. Сообщения о ставке 10% для семьи с одним ребёнком нельзя принимать за готовый закон.
| Параметр | Действует до 1 октября | Что обсуждается |
|---|---|---|
| Ставка | 6% на весь срок | 10%, 6% или 4% по числу детей |
| Лимит в Тюменской области | 6 млн рублей | 6, 8 или 10 млн рублей |
| Срок льготы | Весь срок кредита | 15 лет, затем пересмотр ставки |
| Региональные различия | Единая ставка 6% | Разные условия по регионам |
Правая колонка содержит обсуждаемые варианты. Итоговые ставки и лимиты могут отличаться либо вообще не войти в новые правила.
Практический вывод: рассчитывайте сделку по действующей ставке 6%. Не покупайте квартиру только из-за слуха о будущих 10% и не закладывайте обещанные 4% как гарантированное условие.
2. Проверьте право семьи и реальный бюджет

Программа доступна семье с ребёнком до 6 лет включительно, ребёнком с инвалидностью либо двумя и более несовершеннолетними детьми. Для отдельных категорий есть ограничения по территории и виду жилья. Поэтому сначала отправьте банку данные семьи и адрес объекта, затем обсуждайте аванс.
С февраля 2026 года действует принцип «одна семья – один льготный кредит»: супруги становятся созаёмщиками. Сообщите банку обо всех прежних льготных кредитах. Скрытая ипотека может привести к отказу уже после выбора квартиры.
В Тюменской области льготный лимит составляет 6 млн рублей, взнос – от 20%. Например, квартира стоит 9 млн рублей. Взнос составит минимум 1,8 млн, кредит – 7,2 млн. Только 6 млн попадут под льготный лимит, остальная сумма оформляется по ставке комбинированной ипотеки. Попросите банк показать общий платёж и полную стоимость кредита.
3. Рассчитайте срок сделки до оплаты брони
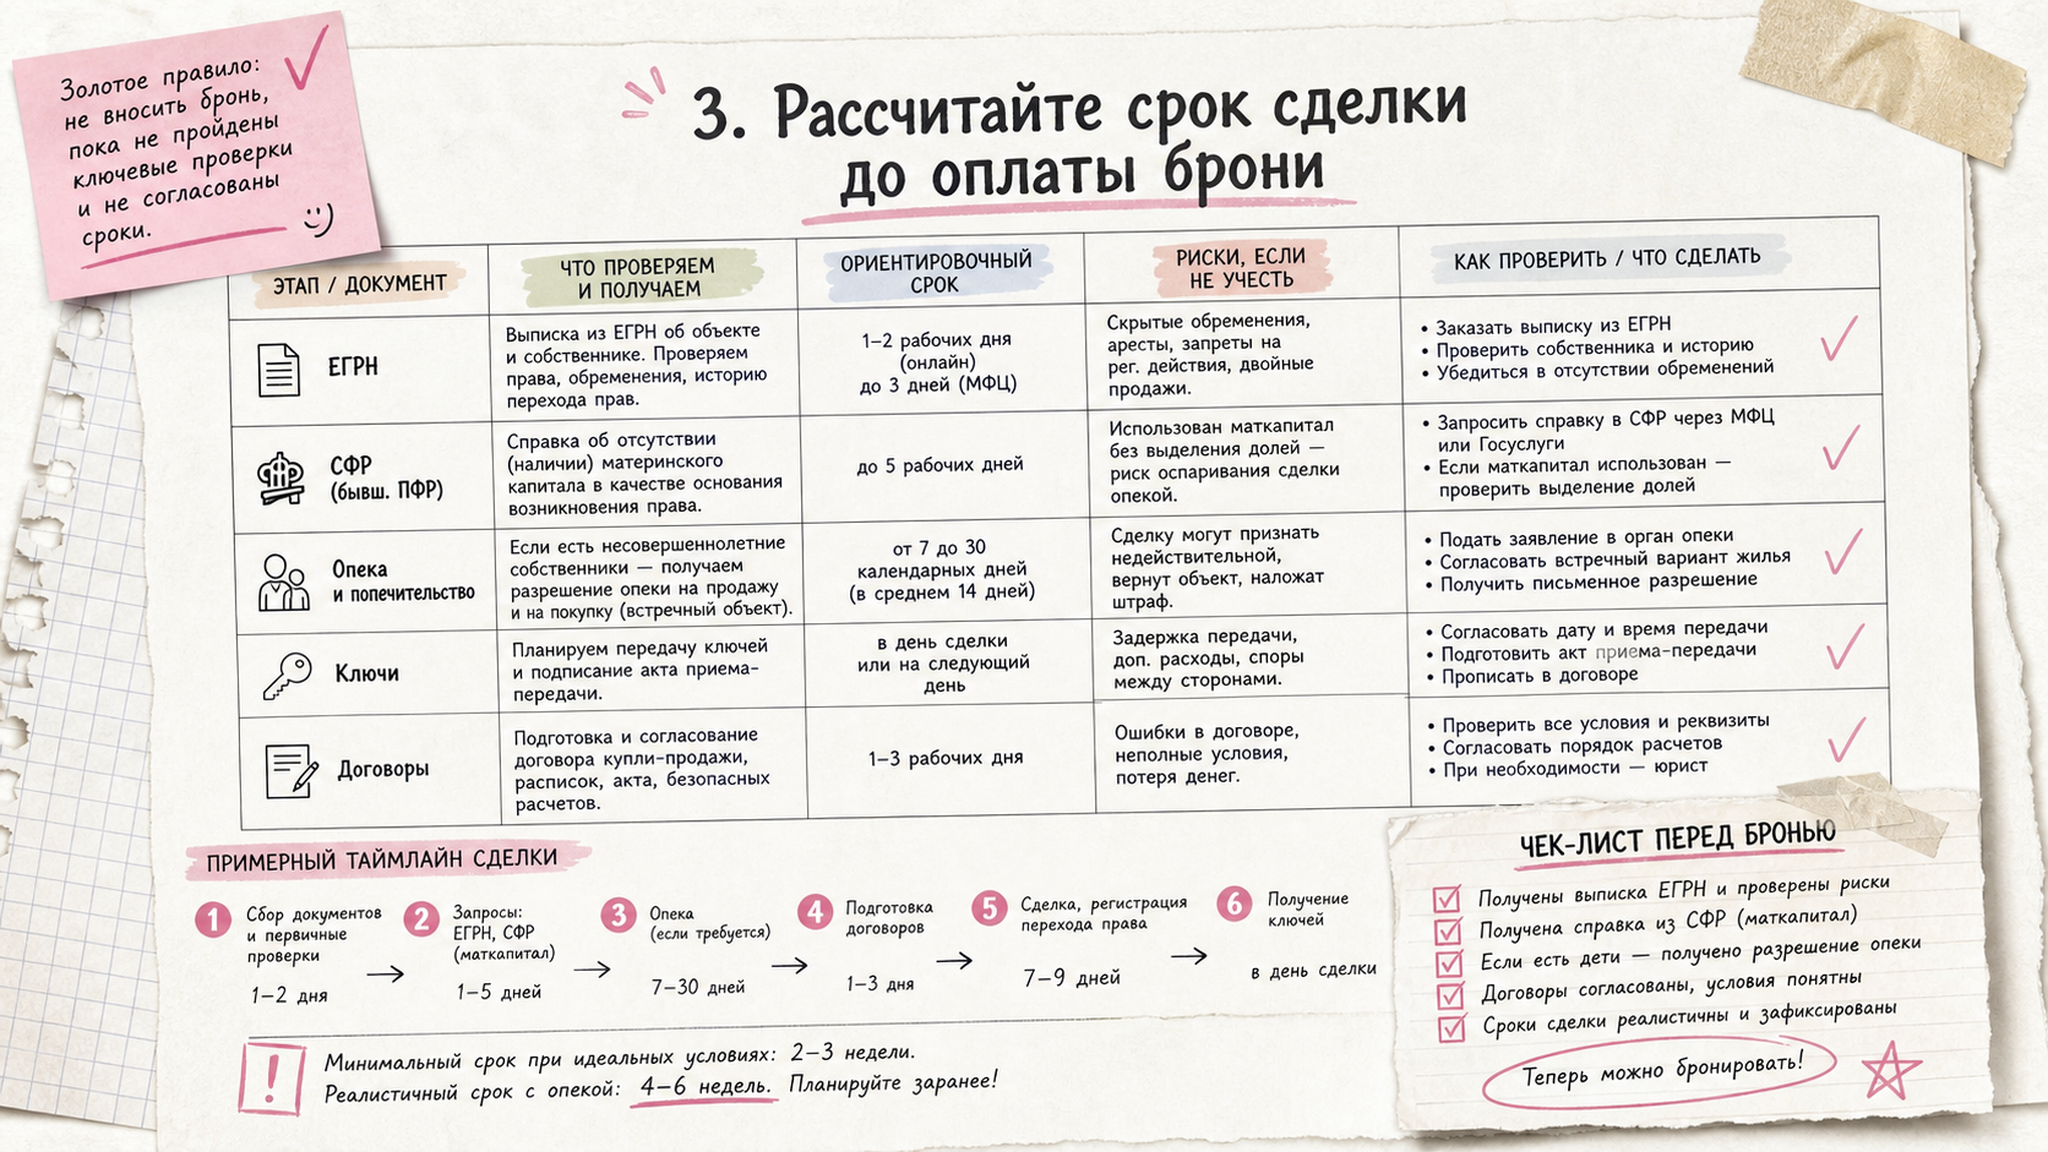
Одобрение заявки при полном пакете обычно занимает от 1 до 5 рабочих дней. После этого банк проверяет квартиру, согласовывает договор, страхование и расчёты. Одобрение заёмщика ещё не означает, что конкретный объект тоже одобрен.
Если взнос зависит от продажи вашей квартиры, начните с оценки и подготовки документов. Средний срок продажи вторичного жилья летом 2026 года составлял 113 дней. План «выставим в сентябре и сразу продадим» слишком рискованный для сделки, привязанной к октябрьской дате.
Рабочая схема: проверка права семьи → расчёт бюджета → решение банка → выбор квартиры → юридическая проверка → договор → выдача кредита и регистрация.
Бронь у застройщика не фиксирует государственную ставку. До оплаты письменно спросите банк, какая дата определяет условия: подача заявки, кредитный договор, выдача денег или регистрация. Устное обещание менеджера здесь не защищает.
Разборы ипотечных сделок я публикую в Telegram и во ВКонтакте. Проверить календарь покупки можно на консультации или по телефону +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Срочный вопрос отправляйте в MAX.
4. Проверьте квартиру до бронирования

Основной вариант для семейной ипотеки в Тюмени – новостройка по ДДУ. ДДУ – договор, по которому покупатель получает квартиру после завершения строительства. Деньги обычно размещаются на счёте эскроу и передаются застройщику после выполнения установленных условий.
Проверьте юридическое лицо застройщика, разрешение на строительство, проектную декларацию, срок передачи ключей и правила возврата брони. Банковская аккредитация не заменяет такую проверку. Если предлагают сниженную ставку, сравните цену квартиры по акции и без неё.
Подходящие проекты собраны в разделе новостроек Тюмени, но проверять нужно конкретный корпус и договор. Для готового жилья запросите свежую выписку из ЕГРН – реестра, где указаны собственник, ипотека, аресты и другие ограничения.
Семейная ипотека на вторичное жильё доступна не везде. Населённый пункт должен входить в специальный перечень, а дом – отвечать требованиям программы и банка. До задатка получите письменное подтверждение по точному адресу.
5. Соберите документы и сравните банки
Подайте заявки в 2–3 банка. Сравнивайте сумму одобрения, страховку, срок решения, ежемесячный платёж и ПСК. ПСК – полная стоимость кредита с обязательными расходами. Она показывает нагрузку точнее, чем крупная цифра «6%» в рекламе.
Подготовьте базовый пакет:
- паспорта и СНИЛС заёмщиков;
- свидетельства о рождении детей;
- документы о браке или разводе;
- подтверждение дохода;
- выписку из Социального фонда;
- сведения об остатке маткапитала;
- документы по продаваемой квартире.
Точный список устанавливает банк. Проверьте фамилии, даты рождения и паспортные данные. После одобрения запросите документ со ставкой, суммой, сроком кредита и датой окончания решения. Отдельно уточните, сохранится ли ставка 6%, если договор подпишут после 1 октября.
6. Выберите сценарий по составу семьи
Семье с одним ребёнком до 6 лет, которая выбрала жильё и спокойно выдерживает платёж, разумно готовить сделку по текущим правилам. Возможные 10% не утверждены, но риск изменения программы нельзя игнорировать.
Многодетной семье не следует автоматически ждать обещанных 4%. За это время может вырасти цена или исчезнуть нужная квартира. Сравните покупку сейчас по ставке 6% и ожидание новых правил, но во втором расчёте используйте несколько сценариев, а не гарантированные 4%.
7. Пройдите финальный чеклист
- Подтвердите право семьи на программу.
- Сообщите банку о прежних льготных кредитах.
- Рассчитайте взнос и сумму сверх лимита 6 млн рублей.
- Подайте заявки в 2–3 банка.
- Получите письменное решение по ставке и сумме.
- Проверьте конкретную квартиру и вид договора.
- Изучите документы застройщика или собственника.
- Согласуйте возврат денег при отказе банка.
- Уточните дату, которая фиксирует условия кредита.
- Не подписывайте невозвратную бронь до проверок.
Если покупка зависит от продажи старой квартиры, сначала составьте календарь всей цепочки. За 8 лет работы с недвижимостью я регулярно вижу одну ошибку: семья платит за бронь, а потом выясняет, что квартира не проходит по программе или своё жильё невозможно продать в нужный срок.
Нужна проверка сделки – запишитесь через сайт или звоните +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Подписывайтесь на Telegram и ВКонтакте. Быстрый вопрос можно отправить в MAX.
Материал проверен: Святослав Шакин, риэлтор в Тюмени с опытом более 8 лет. Достоверность данных: условия программы, даты и региональные показатели сверены с материалами Минфина, Дом.РФ, Гарант и открытой статистикой рынка Тюмени на 20 июля 2026 года. Проекты изменений отделены от действующих правил.
Частые вопросы о семейной ипотеке с 1 октября 2026
Закроют ли семейную ипотеку после 1 октября?
Нет, программа продлена до 2030 года. Но ставка, лимиты и требования могут измениться. После публикации новых правил проверьте их на официальном ресурсе и в выбранном банке.
Станет ли ставка 10% для семьи с одним ребёнком?
На 20 июля 2026 года это обсуждаемый вариант, а не утверждённое правило. Не подписывайте договор, рассчитанный только на слухах. Запросите у банка актуальный расчёт перед сделкой.
Какой лимит действует в Тюмени?
Льготный лимит в Тюменской области – 6 млн рублей, первоначальный взнос – от 20%. Сумма сверх лимита может выдаваться по другой ставке, поэтому считайте общий платёж.
Можно ли успеть купить квартиру до изменений?
Да, если есть взнос, право на программу подтверждено, а объект подходит банку. Начинайте с заявки и проверки квартиры. Не переносите договор и регистрацию на последние дни сентября.
Можно ли купить вторичную квартиру?
Только в населённых пунктах и домах, которые отвечают требованиям программы. Перед задатком отправьте банку полный адрес и получите письменное подтверждение.
Фиксирует ли бронь ставку 6%?
Нет. Бронь сохраняет квартиру на условиях продавца, но сама по себе не закрепляет государственную ставку. Уточните у банка, какое событие определяет условия кредита.
