


Передавать продавцу несколько миллионов до регистрации права страшно, и это нормально. Аккредитив при покупке квартиры снижает риск: банк блокирует деньги и перечисляет их продавцу только после выполнения условий. Ниже – чеклист для сделки в Тюмени: какой расчет выбрать, что записать в договоре, как проверить заявление банка и не задержать выплату из-за ошибки в одной букве.
TL;DR / Быстрый инсайт: Для вторичной квартиры обычно выбирают безотзывный покрытый аккредитив. Деньги резервируются в банке, а продавец получает их после регистрации покупателя собственником. Условия выплаты нужно дословно согласовать с договором купли-продажи. При покупке новостройки по ДДУ обычно применяется счет эскроу.
Главный риск – в условиях раскрытия. Если адрес, ФИО, сумма или документ указаны по-разному, банк может задержать перевод. Схему расчета согласуйте до договора и аванса.
За 8+ лет работы я регулярно вижу одну ошибку: квартиру проверяют неделями, а расчет обсуждают вечером перед сделкой. Не оставляйте его на последний день – проверяйте вместе с документами на объект.
1. Выберите безопасный вид аккредитива
Аккредитив – обязательство банка выплатить продавцу деньги после выполнения записанных условий. Покупатель вносит сумму, банк ее блокирует, Росреестр регистрирует переход права, банк проверяет подтверждение и переводит деньги продавцу. Это называют «раскрытием аккредитива».
Схема расчета:
Покупатель вносит деньги → банк блокирует сумму → Росреестр регистрирует право → банк проверяет документ → продавец получает деньги.
Для вторички обычно выбирают безотзывный покрытый аккредитив. «Покрытый» – вся сумма зарезервирована, «безотзывный» – покупатель не может сам забрать деньги или изменить условия. Банк не проверяет права детей, согласие супруга и историю квартиры. Проверку проводите отдельно до открытия аккредитива.
2. Сравните аккредитив с другими способами расчета
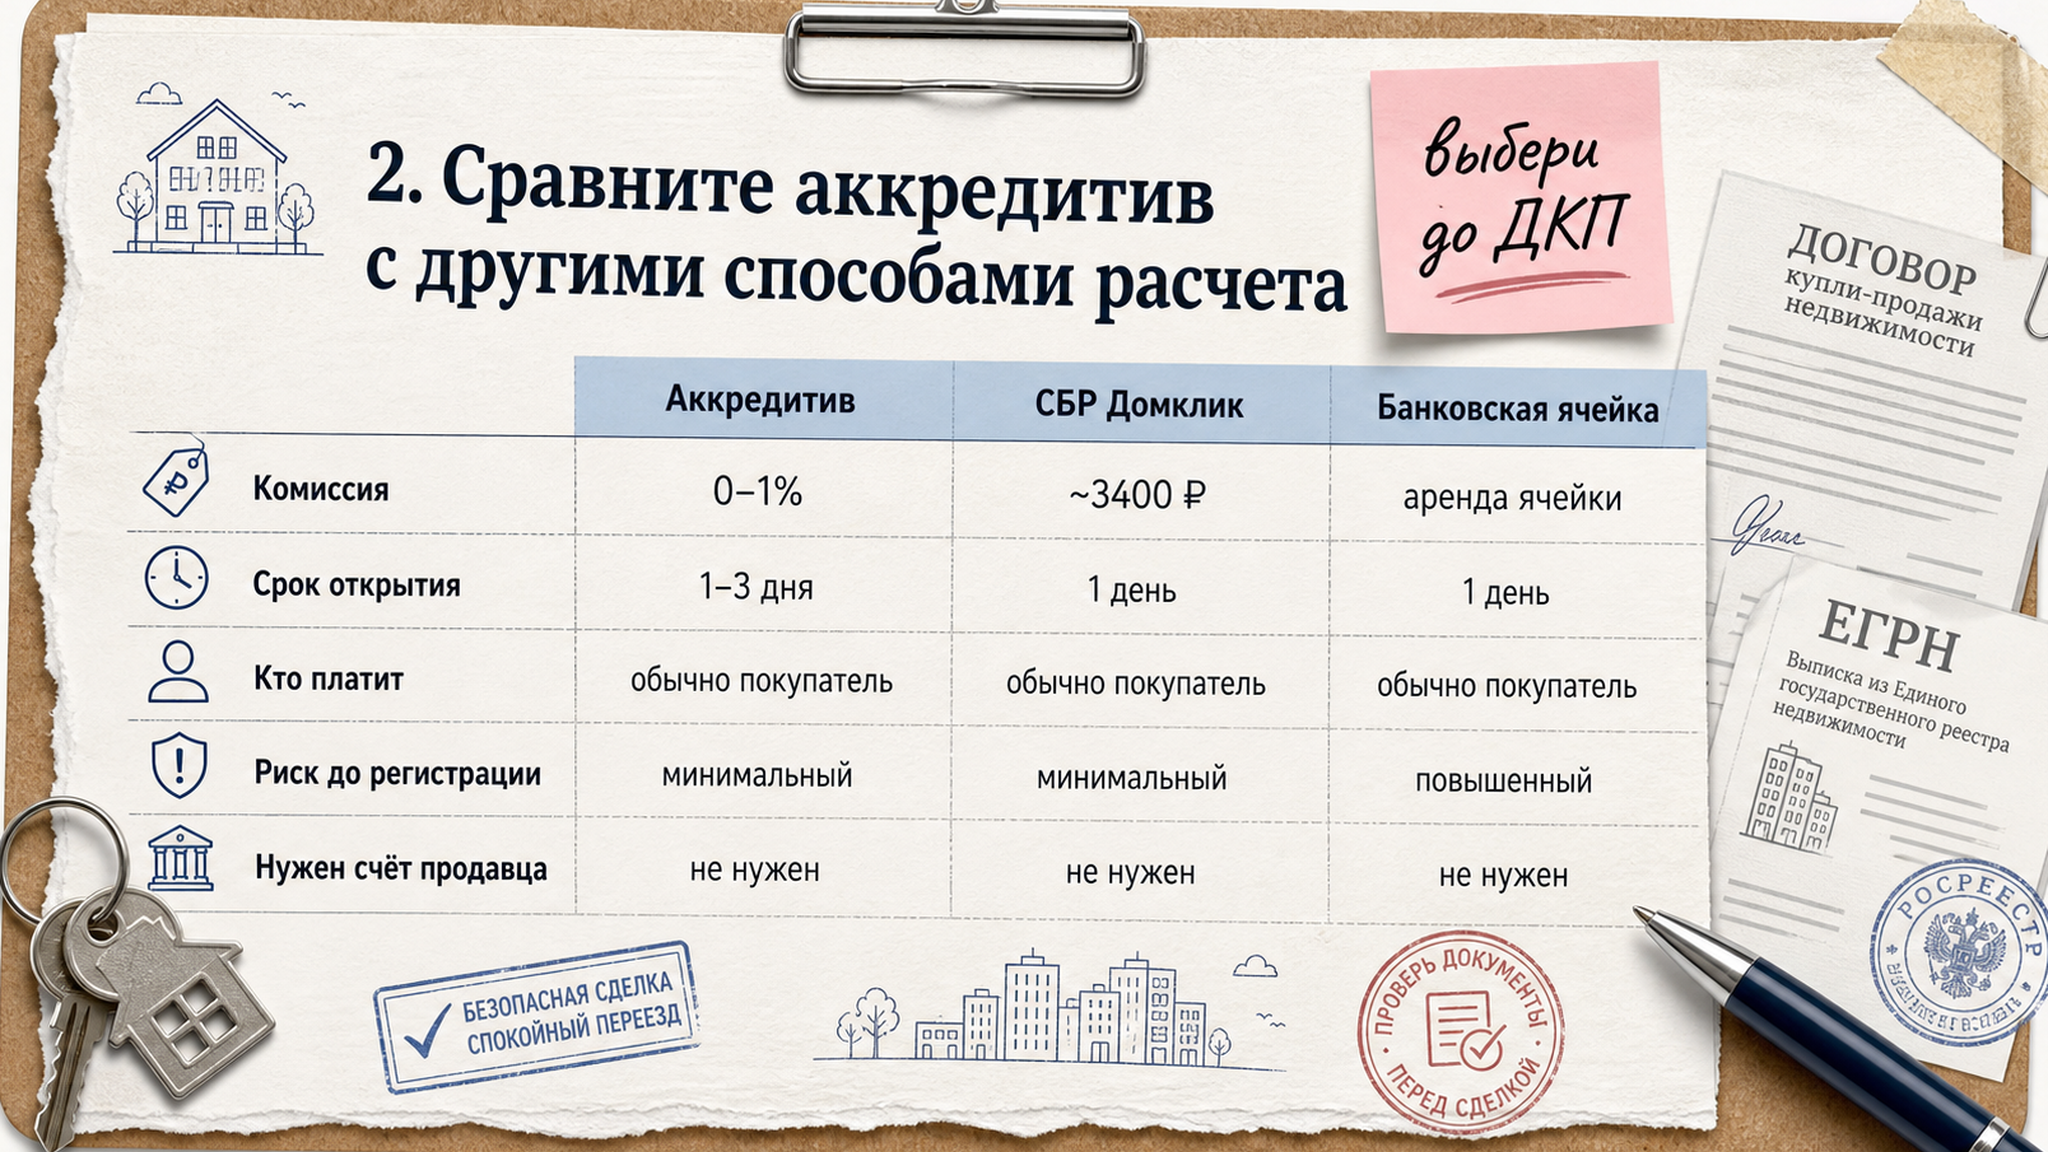
Выбирайте инструмент по типу объекта, числу продавцов и источнику денег. Не соглашайтесь на привычную продавцу схему, пока не ясно, кто, когда и по какому документу получит сумму.
| Инструмент | Когда подходит | Преимущество | Что проверить |
|---|---|---|---|
| Аккредитив | Вторичка, свои деньги или ипотека | Банк платит после выполнения условий | Вид, срок, тариф и документ для раскрытия |
| СБР | Стандартная безналичная сделка | Сервис получает сведения о регистрации | Число получателей и правила возврата |
| Банковская ячейка | Если стороны настаивают на наличных | Привычный порядок расчета | Пересчет купюр, доступ и срок аренды |
| Счет эскроу | Новостройка по ДДУ | Специальный порядок защиты денег | Банк, застройщика и данные проекта |
| Депозит нотариуса | Доли, дети или сложная цепочка | Подходит для распределения денег | Тариф и условия выдачи суммы |
СБР – сервис безопасных расчетов, не другое название аккредитива. Деньги лежат на специальном счете и переводятся после регистрации. Выбрать первичный или вторичный рынок поможет сравнение вторички и новостройки в Тюмени.
Вердикт: для обычной вторичной квартиры выбирайте аккредитив или СБР. Для новостройки по договору участия в долевом строительстве, сокращенно ДДУ, применяется эскроу. Ячейку используйте только после оценки рисков наличного расчета.
3. Запишите условия расчета в договоре

ДКП – договор купли-продажи. Укажите в нем полную цену, способ и срок расчета, момент исполнения обязанности покупателя и плательщика комиссии. Формулировки ДКП и заявления на аккредитив должны совпадать.
Для раскрытия выбирайте документ, который банк может проверить. Обычно это выписка из ЕГРН – государственного реестра недвижимости, где покупатель указан собственником. Уточните, получает ли банк сведения сам или продавец приносит выписку.
- Сверьте ФИО и паспортные данные всех участников.
- Перепишите адрес и кадастровый номер из выписки ЕГРН.
- Укажите полную сумму без неофициальных доплат.
- Перечислите всех получателей и их банковские реквизиты.
- Запишите документ, достаточный для выплаты продавцу.
- Определите порядок возврата денег при отказе в регистрации.
Не ставьте условие «после освобождения квартиры», если банк не может подтвердить этот факт. Передачу ключей, выезд жильцов, оплату коммунальных долгов и подписание акта регулируйте отдельными пунктами договора.
4. Пройдите чеклист перед открытием аккредитива

Сначала проверьте проект договора, затем открывайте и пополняйте аккредитив. Исправить цифру до блокировки денег проще, чем менять уже оформленную банковскую услугу.
- Определите тип сделки: вторичка, ипотека или новостройка.
- Сравните аккредитив и СБР по тарифу и правилам выплаты.
- Согласуйте с продавцом безотзывный покрытый аккредитив.
- Проверьте ФИО, адрес, кадастровый номер и сумму.
- Укажите всех продавцов и размер выплаты каждому.
- Зафиксируйте плательщика комиссии и возможного продления.
- Выберите срок с запасом на приостановку регистрации.
- Полностью пополните аккредитив до подачи документов.
- Получите подтверждение банка о блокировке денег.
- После регистрации проверьте выписку ЕГРН и выплату продавцу.
При кредите форму расчета часто определяет банк. Это не повод подписывать документы не читая. Попросите менеджера письменно подтвердить срок, условия раскрытия и действия при приостановке Росреестра. Дополнительные шаги собраны в материале про ипотеку в Тюмени.
Разборы сделок и изменения банковских правил я публикую в Telegram – подписывайтесь до внесения аванса. Проверить договор и расчет можно на консультации по недвижимости или по телефону +7 (922) 001-65-05, Пн–Вс 9:00–22:00.
5. Проверьте тариф и заложите запас по сроку

Стоимость аккредитива зависит от банка, суммы и формата сделки. В день открытия проверьте плату за оформление, изменение условий, продление, возврат и перевод продавцу в другой банк. Не ориентируйтесь на тариф для бизнеса или старый рекламный скриншот.
На 19 июля 2026 года СБР Домклик указан по цене 3 400 рублей. Это стоимость сервиса безопасных расчетов, а не классического аккредитива Сбера. В сервисе Т-Сделка аккредитив заявлен бесплатным для суммы от 500 000 до 100 000 000 рублей, но доступность зависит от параметров сделки и требований банка.
Не выбирайте минимальный срок только ради экономии. Он должен покрывать регистрацию, возможную приостановку и передачу документа банку. Кто оплачивает услугу, стороны решают сами, но договоренность нужно записать в ДКП.
6. Остановите расчет при красных флагах
Не переводите деньги и не подписывайте заявление банка, если вам предлагают:
- Передать часть цены на карту до регистрации права.
- Указать в договоре сумму ниже фактической.
- Открыть отзывный аккредитив без ясной причины.
- Записать разные суммы в договоре и заявлении банка.
- Перевести деньги человеку, который не является продавцом.
- Использовать реквизиты, присланные только в мессенджере.
- Подписать акт до осмотра квартиры и получения ключей.
- Положиться на обещание банка проверить квартиру юридически.
Если продавец вашей квартиры одновременно покупает другое жилье, появляется цепочка. Деньги могут распределяться между несколькими получателями, а регистрации должны пройти согласованно. Покупателю полезно проверить, как оформляется продажа квартиры в Тюмени, а стоимость сопровождения заранее сверить по чеклисту цен на услуги риэлтора.
7. Согласуйте дистанционную сделку заранее
Если покупаете жилье не из Тюмени, до аванса получите письменный маршрут сделки: где подписывается ДКП, кто подает документы, когда блокируются деньги и как подтверждается регистрация. Подробный порядок есть в инструкции о том, как купить квартиру в Тюмени из другого города.
Условия полностью дистанционной регистрации в 2026 году уточняйте у банка и Росреестра до выпуска электронной подписи. Фраза менеджера «все пройдет онлайн» ничего не гарантирует. Аккредитив защищает порядок выплаты, но не заменяет проверку личности, квартиры и документов.
Нужна проверка расчета – запишитесь на консультацию или звоните +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Подписывайтесь на Telegram. Срочный вопрос можно отправить в MAX, полезные материалы также выходят во ВКонтакте.
Материал проверен: Святослав Шакин, риэлтор в Тюмени с опытом работы 8+ лет.
Достоверность данных: порядок расчетов и указанные тарифы сверены 19 июля 2026 года по официальным материалам банков и сервисов. Перед открытием аккредитива проверьте действующие условия выбранного банка.
Проверьте ответы на частые вопросы
Как работает аккредитив при покупке квартиры?
Покупатель размещает деньги в банке, сумма блокируется. После регистрации права банк проверяет предусмотренный документ и переводит деньги продавцу. До открытия сверьте заявление банка с договором купли-продажи.
Кто оплачивает аккредитив?
Обязательного правила нет. Комиссию может оплатить покупатель, продавец или обе стороны. Заранее запишите, кто платит за открытие, изменение и продление.
Можно ли использовать аккредитив при ипотеке?
Да. Банк-кредитор обычно определяет форму расчета. Уточните, как блокируются собственные и кредитные деньги, а также какой документ запускает выплату продавцу.
Сколько стоит аккредитив в Сбере?
Проверяйте тариф классического аккредитива в день сделки. Цена 3 400 рублей относится к СБР Домклик на дату проверки, а не к обычному аккредитиву.
Какой срок аккредитива выбрать?
Срок должен покрывать регистрацию, возможную приостановку и проверку документов банком. Сразу узнайте стоимость продления и порядок согласования изменений.
Что будет при отказе Росреестра?
Если условие раскрытия не выполнено, деньги не должны перечисляться продавцу. До подписания получите у банка письменный порядок закрытия аккредитива и возврата суммы покупателю.
