


За четыре дня до открытия эскроу семья увидела отдельный ДДУ на машиноместо примерно за 900 тысяч рублей — хотя в брони и коммерческом предложении паркинг называли подарком. Ипотеку банк одобрил только на квартиру: кредитный договор и залог описывали один объект, а свободных денег на второй договор у покупателей не было. В офисе сказали, что так оформляют всех, но не объяснили, кто заплатит за паркинг. Семья остановила сделку до перевода денег на счёт эскроу.
Квартира с ипотекой и паркинг «в подарок» — так начиналась сделка

Семья выбирала квартиру в тюменской новостройке с ипотекой. На старте всё выглядело просто: покупатели берут квартиру, а машиноместо в подземном паркинге получают вместе с ней. Менеджер называл это преимуществом — за место не нужно было отдельно выделять сотни тысяч.
Покупатели забронировали вариант и получили коммерческое предложение. Паркинг был указан как часть комплекта, без отдельной цены. Ипотечный расчёт строился вокруг квартиры, а собственных средств на самостоятельную покупку места у семьи не было.
Поэтому паркинг не воспринимался как отдельный товар. Но платить человек будет по ДДУ, а банк проведёт деньги по своей схеме. Фразу «паркинг в подарок» нельзя оставлять единственным подтверждением договорённости.
В брони и КП машиноместо шло в комплекте, без отдельной цены
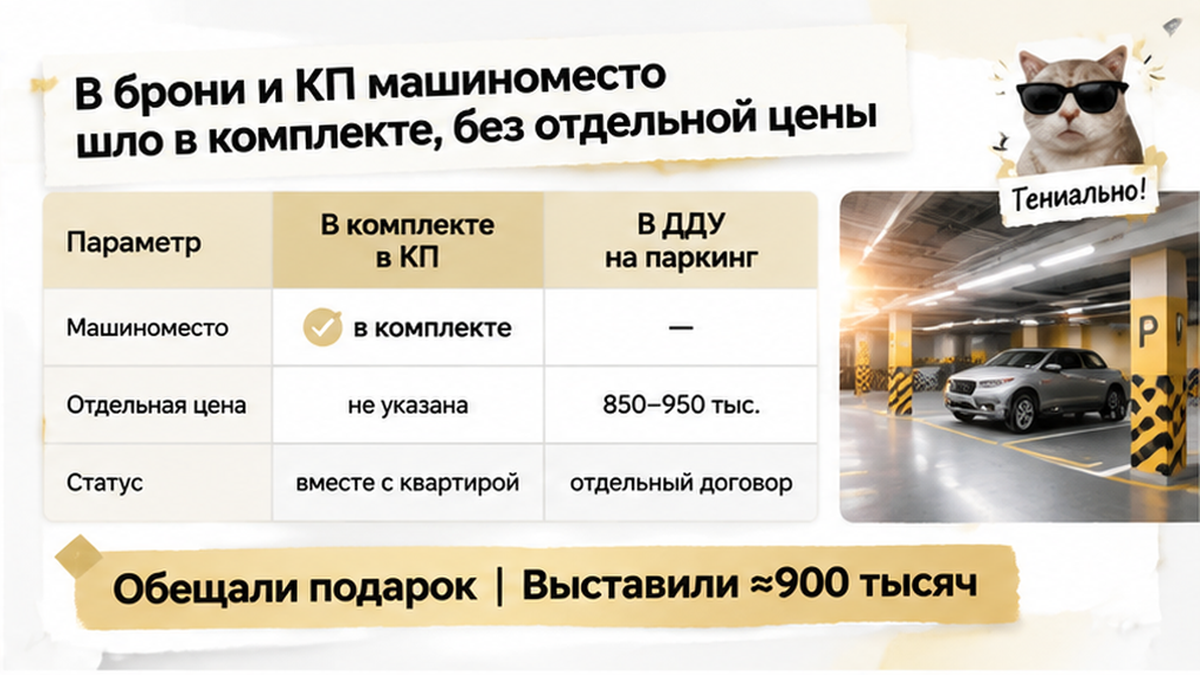
В материалах, полученных до подготовки сделки, машиноместо не выглядело самостоятельной покупкой за 850–950 тысяч рублей. Оно шло в комплекте с квартирой. Для покупателей это означало: если паркинг действительно дают без доплаты, он не должен внезапно стать отдельным обязательством перед открытием эскроу.
Но слова «в подарок» не объясняют, как оформят результат. Паркинг могут указать в коммерческом предложении, вынести в отдельный договор или оставить в переписке. При ипотеке это три разные ситуации.
Рядом с бронью нужно было заранее посмотреть проект будущего ДДУ и выяснить, какие документы войдут в банковский пакет. Важно проверить не только наличие машиноместа, но и совпадение его номера, статуса и способа оплаты с тем, что согласует банк.
Отдельный ДДУ на машиноместо сам по себе ещё не означает незаконную схему. Важно, совпадает ли договор с обещанием продавца, входит ли место в расчёт и откуда возьмутся деньги. В похожей ситуации проблема тоже обнаружилась при сопоставлении обещания и документов — как в истории с кладовкой: объект из договора нужно сверять с тем, что покупателю реально передают.
До финального пакета семья считала, что оформляет одну ипотечную покупку квартиры с включённым паркингом. Изменение появилось перед эскроу — когда на пересчёт сделки и поиск денег почти не осталось времени.
За четыре дня до эскроу в пакете появился второй ДДУ на паркинг
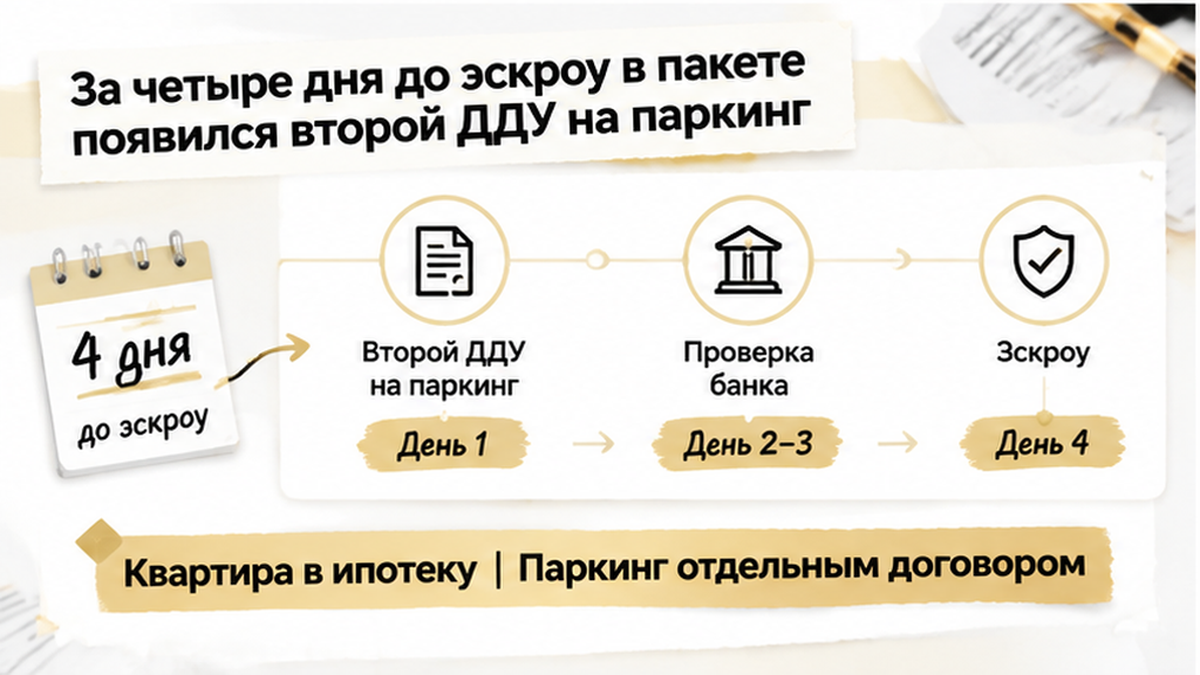
За четыре дня до открытия эскроу семья получила два договора: один на квартиру, второй — на машиноместо в подземном паркинге стоимостью примерно 850–950 тысяч рублей.
До этого место шло рядом с квартирой: «паркинг в подарок», «квартира с машиноместом», «в комплекте». Отдельной цены покупатели не видели и рассчитывали на одну ипотечную покупку.
В новом пакете паркинг стал самостоятельным объектом с отдельной ценой. Это были уже два объекта и два обязательства: квартира — в одном ДДУ, машиноместо — в другом.
Сам по себе отдельный ДДУ на нежилое помещение не означает незаконность договора. Но нужно было понять, чем оплачивается второй объект и согласовал ли такую схему банк.
В кредитном договоре семьи ипотека и залог относились только к квартире. Отдельного кредита на машиноместо или увеличения займа ещё на 850–950 тысяч рублей не было. Свободных денег на доплату тоже не имелось.
Слова менеджера о «технической схеме» не заменяют решение банка. Если банк кредитует и принимает в залог только квартиру, это не значит, что он оплатит отдельный ДДУ на паркинг. Похожий стоп перед эскроу из‑за расхождения в документах разбирали здесь: когда банк останавливает перевод из‑за несостыковки в ДДУ. А срыв сделки накануне подписания из‑за банковского пакета — когда финальный полис меняет одобрение ипотеки.
Здесь важно отличать исправление реквизитов от изменения сделки. В первом случае меняется техническая деталь. Во втором появляются отдельный объект, цена и обязанность покупателя. Паркинг почти за миллион рублей перестал быть «подарком в приложении».
Похожие вопросы возникают и с другими помещениями в новостройках: объект обсуждают вместе с квартирой, но в ДДУ он получает собственную судьбу. Проверять нужно не рекламу, а то, что будет подписано и передано.
До эскроу оставалось четыре дня. Нужно было связать второй ДДУ с кредитным решением, залогом и платежами. Подписывать документы в надежде, что вопрос потом решится, означало взять платёж, который ипотека не покроет.
Банк заложил только квартиру — семья остановила сделку до счёта
Когда семья сопоставила документы, выяснилось главное: кредитный договор и залог относились только к квартире. Машиноместо не было включено в банковский пакет ни как объект ипотечного финансирования, ни как имущество в залоге.
Это не означало отказа в ипотеке — кредит на квартиру был одобрен. Но отдельный ДДУ на паркинг не совпадал с тем, что банк согласовал и за что покупатели были готовы платить.
Оставалось отказаться от машиноместа, запросить у банка отдельное решение или пересобрать условия с застройщиком. Второй ДДУ уже содержал цену, а собственных денег на неё у семьи не было.
Поэтому покупатели остановили сделку до открытия эскроу: деньги на счёт не переводили и не стали подписывать пакет ради назначенной даты. До платежа у них ещё оставалась возможность проверить условия и отказаться от неподъёмной части сделки.
Нужно было разделить три вопроса:
- одобрил ли банк ипотеку на квартиру;
- что указано в кредитном договоре и залоге;
- кто и как оплачивает отдельный ДДУ на машиноместо.
Ответ «ипотеку одобрили» закрывает только первый пункт. Он не превращает паркинг в часть кредита и не меняет содержание второго договора.
Проблема возникла не в реквизитах, а между обещанным комплектом и финальными документами. В рекламе место шло вместе с квартирой, а в договоре стало самостоятельным объектом почти за миллион рублей, который ипотека не покрывала.
Семья не потеряла внесённые средства, потому что остановилась до перевода денег на эскроу. Вместо квартиры с «подарочным» паркингом появилась квартира плюс отдельная покупка без согласованного кредита и свободных денег.
Если паркинг вынесли в отдельный договор за четыре дня до эскроу, вы доплатите за машиноместо наличными или откажетесь от него?
Такие расхождения лучше разбирать до подписи. Напишите в Telegram или MAX — подключусь к делу и помогу сверить бронь, ДДУ и банковский пакет до эскроу.
Что сверить в двух ДДУ и банковском пакете до открытия эскроу
Если машиноместо вынесли в отдельный ДДУ, у сделки стало два объекта и две цены. Нужно понять, совпадает ли оформление с обещанием из брони и согласовал ли его банк.
Положите рядом бронь или заявку, коммерческое предложение, проекты ДДУ на квартиру и машиноместо, кредитный договор и договор залога. Так видно, где паркинг ещё называют подарком, а где он превращается в отдельную покупку.
Фраза «паркинг в подарок» не заменяет описания передачи и оплаты. В отдельном ДДУ появляются объект, номер, площадь, цена, сроки оплаты и передачи. Если в рекламном комплекте стоимости не было, а в договоре она появилась, это изменение условий, а не другая форма бумаги.
Проверьте кредитный договор и залог: в первом должно быть понятно, что финансирует банк, во втором — какое имущество обеспечивает обязательства. Если в обоих документах указана только квартира, почти миллион рублей на машиноместо не входит в ипотеку автоматически.
Нужен понятный ответ банка: входит ли место в одобренную сделку, предусмотрен ли отдельный кредит, сколько собственных денег потребуется и по каким договорам откроют эскроу.
Не откладывайте это на день сделки. Если отдельного кредитного решения на паркинг нет, второй ДДУ лучше не подписывать «на авось».
ДДУ должен описывать конкретный объект, его цену и условия передачи. Когда квартира и машиноместо оформлены двумя договорами, это два объекта, две цены и два набора обязательств. Ссылки на статьи 4 и 15.4–15.5 214-ФЗ не превращают обещание «в комплекте» в одобренное банком финансирование.
Если документы не совпали, решайте вопрос до подписания: отказывайтесь от машиноместа, просите пересобрать кредитную схему или ставьте сделку на паузу. Речь о том, за какой объект семья заплатит почти миллион рублей и будет ли в этой покупке участвовать банк.
Таблица: где в документах прячется отдельный паркинг
| Документ | Что искать | Какой вопрос задать |
|---|---|---|
| Бронь или заявка | Фразы «паркинг в подарок», «в комплекте», номер машиноместа и срок действия предложения | Это обещание относится к квартире или предполагает отдельный договор? |
| Коммерческое предложение | Общую цену, состав комплекта, скидку и отдельную стоимость машиноместа | Не появилась ли позже отдельная цена на паркинг? |
| ДДУ на квартиру | Объект, цену, порядок оплаты и реквизиты эскроу | Договор касается только квартиры или упоминает паркинг? |
| Отдельный ДДУ на машиноместо | Номер, площадь, расположение, цену, сроки оплаты и передачи | Кто оплачивает этот договор и входит ли сумма в кредит? |
| Кредитный договор | Цель кредита, сумму, состав имущества и первоначальный взнос | Банк кредитует квартиру, машиноместо или только один объект? |
| Договор залога | Перечень имущества, передаваемого банку в залог | Указано ли машиноместо или только квартира? |
| Пакет по эскроу | Счета, суммы пополнения, назначение платежа и список договоров | Нужны ли собственные средства по второму ДДУ? |
Если продавец предлагает подписать оба ДДУ, а банковскую схему уточнить позже, порядок лучше поменять: сначала получить ответ банка, затем проверить его в договорах и графике платежей. До этого можно остановить сделку и не переводить деньги на эскроу.
Проверка перед эскроу помогает увидеть главное: за какой объект вы платите, какой договор подписываете и какие деньги банк готов провести. В этой истории семья остановилась до перевода средств — и оставила себе время на переговоры, а не на срочный поиск денег на паркинг.
Материал не заменяет индивидуальную юридическую консультацию.
