

В тюменской новостройке в акте оказалось 66,6 кв. м вместо 68,4 по ДДУ — минус 1,8 метра, и за день до регистрации банк пересчитал ипотеку. Семья пришла за ключами с одобрением около 6,1 млн ₽, а вместо радости получила расчёт на примерно 254 тысячи разницы по цене квадрата. Застройщик говорил «в пределах нормы», покупатели попросили письменный перерасчёт. Акт на месте не подписали — денежный вопрос не отложили на «потом».
Чтобы приёмка не превращалась в финансовый сюрприз: в Telegram The Риэлтор разбираем новостройки и ипотеку в Тюмени. В MAX можно задать вопрос по ДДУ и подготовке к приёмке.
Трёшка в Тюмени: в ДДУ шестьдесят восемь с половиной метров
Семья с двумя детьми выбирала квартиру под понятную жизнь: детская, спальня родителей, общая кухня-гостиная. Не инвестиционный квадрат на бумаге, а место для кроватей, шкафов и ежедневного «куда опять положили вещи».
В ДДУ стояла точная цифра — 68,4 кв. м. Её покупатели видели и в документах по брони, и в ипотечной заявке. За бронь внесли 80 000 ₽, документы собрали, банковское согласование получили. Казалось бы, с деньгами разобрались. Осталось проверить квартиру.
Вот здесь и возникает ловушка. Обычно покупатель идёт на приёмку смотреть окна, стены и розетки. Метраж уже напечатан в договоре — значит, вопрос закрыт. Профессиональный подход другой: договорную площадь ещё предстоит сопоставить с итоговыми обмерами и условиями изменения цены.
Цена квадрата составляла около 142 000 ₽. При таком порядке цен даже небольшое расхождение становится заметным для семейного бюджета. Но расчёт «метров меньше — деньги вернут» пока только ожидание. Нужно посмотреть, что именно написано в ДДУ: когда меняется цена, на основании каких обмеров и в какие сроки стороны рассчитываются.
Ипотека добавляет ещё одного участника. Покупатель обсуждает метры с застройщиком, а банк работает с ценой объекта и суммой финансирования. Если документы изменились, прежнее одобрение не означает, что дальше всё пройдёт автоматически.
Это не та же проблема, что недоделанная отделка. О ней отдельно рассказывали в материале про приёмку квартиры в Тюмени. Здесь квартира была готова к передаче. Не сходились площадь и связанные с ней деньги.
На ключах рулетка показала минус полтора метра
Точнее, не полтора, а 1,8 кв. м. Семья взяла на приёмку рулетку, проверила помещения, а в акте увидела итоговые 66,6 кв. м. Самостоятельный замер помог заметить вопрос, но для расчётов требовалось документальное основание.
В ответ прозвучало: «В пределах нормы». Только эта фраза не объясняет, сколько теперь стоит квартира. Допустимость отклонения и порядок перерасчёта — разные вопросы. Одним успокаивающим ответом оба не закрыть.

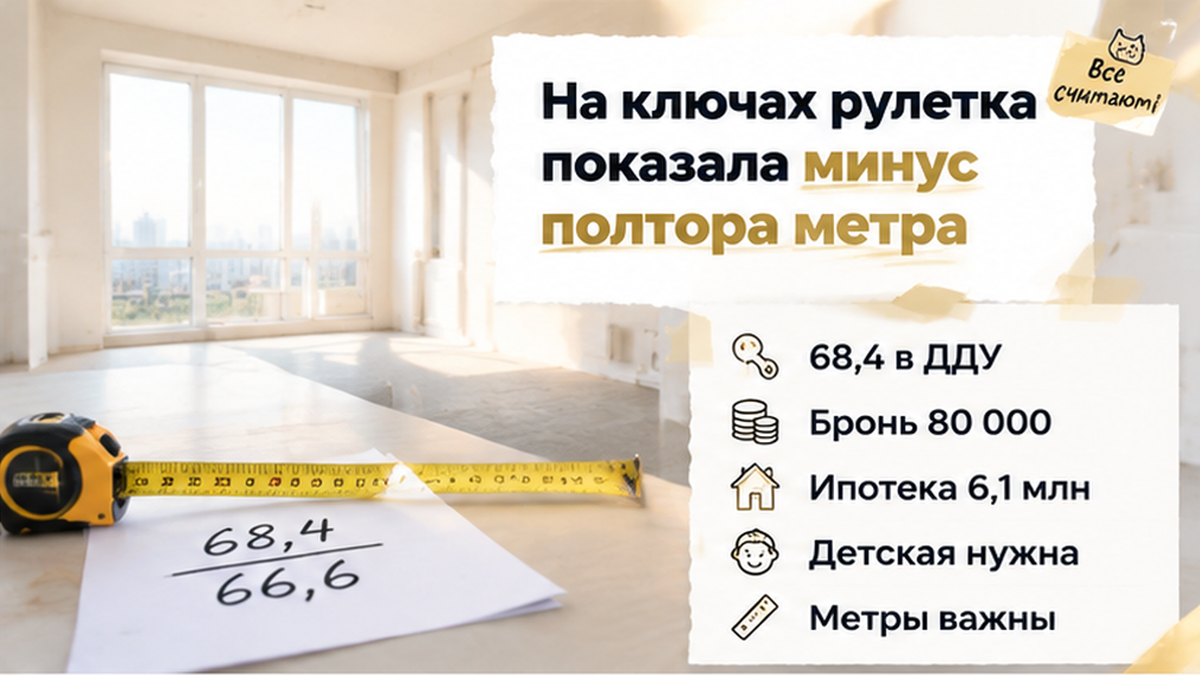
Покупатели попросили показать, откуда взялась новая площадь, какие помещения вошли в обмер и как будет рассчитана разница. Не просто «вернём», а письменно: основание, формула, сумма, документ для банка.
В день приёмки акт остался без подписи. Семья не отказывалась от квартиры и не пыталась расторгнуть ДДУ. Она разделила два вопроса: готовность жилья к передаче и незакрытые расчёты за метры. Это не универсальный совет откладывать приёмку: последствия нужно оценивать по договору и конкретным документам.
Дальше выяснилось, что банк готовил регистрацию по прежним параметрам. Понадобились дополнительное соглашение и уменьшение суммы кредита. Семья получила письменный перерасчёт, изменения оформили, новые сведения передали банку. Дальнейшие расчёты через эскроу шли уже по скорректированной цене.
Финал здесь не про удачный спор у двери. Покупатели не оставили расхождение на потом и добились согласования документов до следующего этапа сделки.
Подписали бы акт с меньшей площадью, если банк уже одобрил кредит под старую цифру?
Застройщик: «в пределах нормы» — банк: «без допника не регистрируем»

«В пределах нормы» — удобная фраза на приёмке. Покупатель слышит: ничего страшного, можно забирать ключи. Но она не отвечает на главный вопрос: что будет с ценой квартиры, если метров стало меньше?
Застройщик объяснял расхождение уточнением обмеров после строительства. Только в акте уже стояло 66,6 кв. м вместо договорных 68,4. Для семьи это были не отвлечённые десятые доли. Это деньги, которые заложили в бюджет покупки.
Обычный подход — поверить объяснению у двери: «Потом всё пересчитаем». Профессиональный — открыть ДДУ и найти условия изменения цены. Предусмотрен ли перерасчёт? При каком отклонении? На основании какого обмера? В какой срок возвращают разницу?
По статье 5 214-ФЗ изменение цены возможно, если договор предусматривает такую возможность, случаи и условия. Поэтому «допустимое отклонение» и «перерасчёт не положен» — не одно и то же. Ответ ищем в документах, а не в уверенности менеджера.
Семья не подписала акт на месте и запросила письменное объяснение с расчётом. Здесь важно не превратить этот шаг в универсальный совет «просто не подписывайте». Последствия зависят от договора и обстоятельств. Задача покупателя — письменно обозначить расхождение и разобраться, что именно ему предлагают подтвердить подписью.
А затем подключился банк. За день до подачи документов семье сообщили: потребуется дополнительное соглашение к ДДУ и уменьшение суммы кредита. На прежних условиях проводить регистрацию банк не был готов.
Получились два разных разговора. Застройщик обсуждал погрешность площади. Банк — соответствие документов одобренному финансированию. Покупателю нужно было связать их между собой: подтвердить метраж, определить новую цену и согласовать кредит. Одного обещания вернуть деньги позже для этого недостаточно.
Пересчёт по цене квадрата и ипотека накануне сделки
Теперь считаем без округлений: 68,4 минус 66,6 — это 1,8 кв. м. Если умножить разницу ровно на 142 000 ₽, получится 255 600 ₽, а не 254 000 ₽.
В истории фигурировала сумма около 254 000 ₽, а стоимость метра была ориентировочной. Поэтому такую оценку нельзя подставлять в требование застройщику как окончательный расчёт. Основание для точной суммы — цена и формула из конкретного ДДУ.
Ипотека у семьи была около 6,1 млн ₽, бронь — 80 000 ₽. Но оплаченная бронь не закрепляет навсегда прежнюю финансовую схему. При изменении цены нужно отдельно выяснить, что происходит с кредитной частью, собственными средствами и платежами по сделке.
Покупатели получили письменный перерасчёт, оформили допсоглашение и передали обновлённые сведения банку. Эскроу открыли уже под скорректированную цену — важно совпадение сумм у всех участников.
Не стоит рассчитывать, что банк сам удержит разницу или узнает о новом метраже от застройщика. Спросите кредитного менеджера прямо: «Какие документы нужны при уменьшении площади и цены? Что меняется в моём кредите?» Ответ лучше получить письменно.
Та же логика работает, когда меняется не площадь, а банковское решение. Разобрал это в материале про изменение ипотеки накануне ДДУ: проверять условия нужно до подачи документов, а не когда все уже ждут регистрацию.
Меньше метров не означает автоматически меньше кредита. В этой истории банк потребовал пересчёт. В вашей — порядок нужно уточнить у своего кредитора. Главное, чтобы новая цена не осталась только в переписке с менеджером застройщика, пока банк работает со старой.
Что сверить в ДДУ и акте до подписи
На приёмку обычно идут смотреть квартиру. Профи идёт ещё и сверять документы. Окна могут открываться, стены — стоять ровно, а в акте уже будет другая площадь. И другой финансовый результат.
Поэтому рядом с планом квартиры держите ДДУ, приложения и дополнительные соглашения. Нужна не просто знакомая цифра метража. Нужны условия: какую площадь оплачиваете, кто подтверждает итоговый обмер и когда меняется цена.
«У нас это в пределах нормы». Хорошо — покажите пункт договора и письменный расчёт: без цифр разговор не закрывает ни возврат, ни согласование с банком.
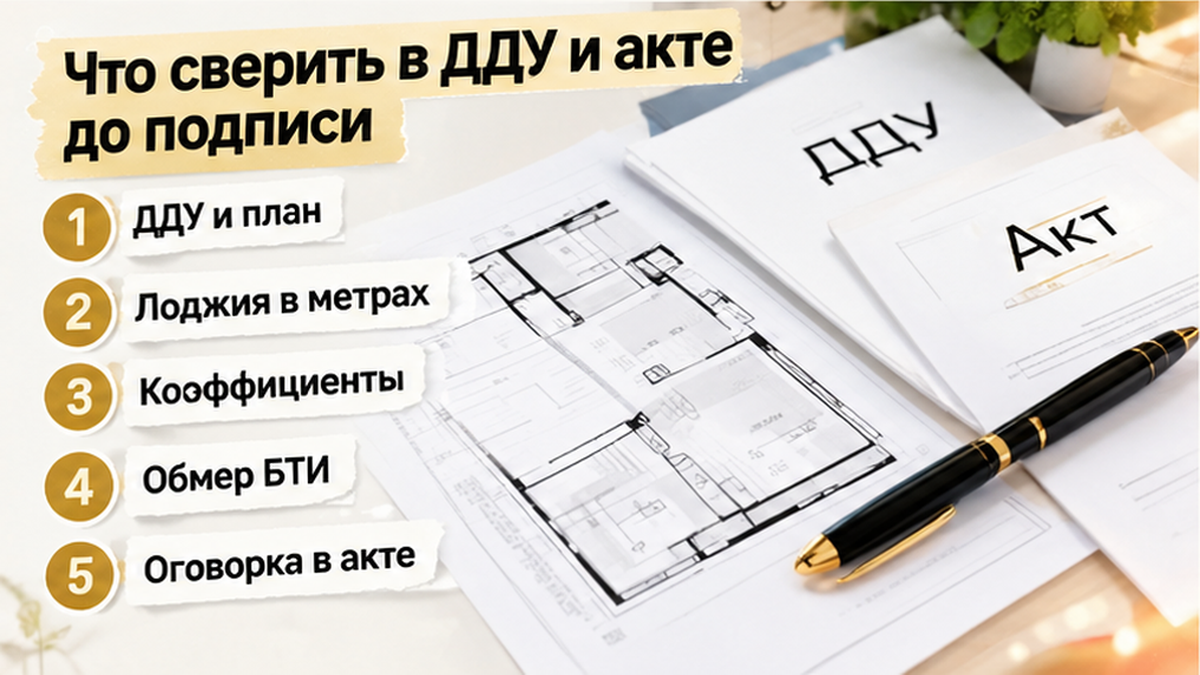
- Сопоставьте одинаковые величины. Общая и приведённая площадь — не одно и то же. Проверьте, как учтены лоджия, балкон и предусмотренные договором коэффициенты.
- Запросите основание обмера. Кто измерял квартиру, когда и каким документом подтверждены метры в акте? Собственная рулетка помогает заметить расхождение, но не заменяет документальный обмер.
- Прочитайте условия перерасчёта. В ДДУ ищите порог отклонения, формулу цены метра и срок возврата — без этих строк спор превращается в переписку «на словах».
- Проверьте формулировки акта. Если деньги ещё обсуждаются, фраза об отсутствии финансовых претензий требует особого внимания. Замечания фиксируйте письменно, а не разговором у входной двери.
- Свяжитесь с банком. Уточните, какие изменения нужны в кредитных документах и как будет учтён перерасчёт. Не считайте, что застройщик уже всё передал.
Отдельно посмотрите договор бронирования. В этой истории за бронь внесли 80 000 ₽. Зачёт этой суммы, перенос сроков и условия возврата нужно проверять по документу: бронь не отменяет требований банка и не гарантирует неизменность цены.
Важное ограничение: расхождение площади не означает автоматического права бесконечно откладывать приёмку. Последствия зависят от ДДУ, текста акта и обстоятельств передачи. При споре нужны письменная позиция, при необходимости независимый обмер и разбор документов специалистом.
И не смешивайте метры с качеством отделки. Для строительных недостатков — своя фиксация и требования. Мы отдельно разбирали ситуацию, когда в ДДУ обещали чистовую отделку, а на приёмке оказались голые стены.
Таблица: где смотреть площадь и формулу перерасчёта
Не обязательно помнить все условия наизусть. Достаточно открыть документы рядом и проверить, складываются ли они в одну сделку.
| Документ | Что проверить |
|---|---|
| ДДУ | Договорную площадь, цену и условия её изменения при итоговом обмере. |
| План и приложения | Состав помещений, лоджию, балкон и применяемые коэффициенты. |
| Обмерный документ | Исполнителя, дату и основание итоговой площади. |
| Акт приёма-передачи | Метраж, замечания и формулировки об отсутствии претензий и завершении расчётов. |
| Расчёт застройщика | Разницу площади, договорную цену метра, итог и срок возврата либо зачёта. |
| Документы банка | Согласованную цену объекта, сумму кредита и необходимые изменения. |

С арифметикой тоже аккуратно. 1,8 кв. м × 142 000 ₽ = 255 600 ₽. Указанные в истории примерно 254 000 ₽ нельзя получить точным умножением этих округлённых вводных. Итог проверяют по договорной цене и формуле, а не по приблизительной стоимости квадрата.
Обычный подход: «Ключи получим, потом разберёмся». Профессиональный: заранее выяснить, какие документы меняются и кто подтверждает новые суммы. Почему банковские условия нельзя оставлять на последний день, показываем в разборе изменения ипотеки накануне ДДУ.
Подписали бы акт с меньшей площадью, если банк уже одобрил кредит под старую цифру?
До подписи акта можно спокойно сверить метраж и перерасчёт. Напишите мне в Telegram или MAX — подключусь к делу до регистрации, а не после сюрприза в банке.
Материал проверен редакцией The Риэлтор.
