

За пять дней до подписания ДДУ семье сказали, что банк оценил их квартиру в новостройке на 400 тысяч дешевле цены в договоре, — и бронь сгорела. Одобрение ипотеки лежало у них на руках третью неделю: сумма кредита, первоначальный взнос, платёж — всё было разложено по строчкам в заметках на телефоне. Оставалось приехать в офис, подписать бумаги и открыть эскроу, дату подписания уже вписали в календарь и подогнали под неё отпуск. Вместо этого в пятницу вечером на почту упал отчёт об оценке, а в понедельник менеджер пересчитал максимальную сумму кредита — и её не хватило. Срок брони истекал в среду: квартиру вернули в продажу, деньги за бронирование и за оценку никто не вернул.
Разбираю тюменские новостройки и ипотечные сделки изнутри — без рекламных обещаний, по документам и цифрам. Подписывайтесь, если покупка у вас в ближайших планах:
Telegram: t.me/Tyumen_Rieltor
MAX: max.ru/id561413315447_biz
Святослав Шакин, The Риэлтор, Тюмень.
«Ипотеку одобрили» — и семья забронировала новостройку

Началось всё по учебнику. Двое взрослых, двое детей, семейная ипотека со ставкой до 6%, первоначальный взнос собрали чуть больше минимальных 20%. Банк посмотрел доходы, кредитную историю, посчитал платёж и прислал в смс сумму кредита. Вот эту сумму семья и приняла за окончательную — как приговор, только приятный.
Дальше поехали по корпусам. Выбрали квартиру с нормальной планировкой и видом не в стену, внесли плату за бронь, получили срок — две недели с запасом «на всякий случай». Две недели — это уже почти своё. Вечером на кухне обсуждают, куда встанет диван и хватит ли после переезда на кухонный гарнитур.
Плату за бронь внесли по отдельному договору. Там было написано прямым текстом: это оплата услуги бронирования, а не аванс в счёт цены квартиры. Такие деньги на эскроу не попадают и обычно не возвращаются. Строчку прочитали по диагонали — кредит же одобрен, чего там.
И вот тут ошибка не в невнимательности. Предварительное одобрение — это ответ банка на вопрос «потянете ли вы платёж». Не на вопрос «дадим ли мы ровно столько именно под эту квартиру». Между этими двумя ответами лежит отдельная процедура, и запускается она уже после того, как вы заплатили за бронь. Похожая развилка была в истории, где семейную ипотеку одобрили, а эскроу так и не открыли.
Между одобрением и ДДУ банк смотрит на объект отдельно

Цепочка, как её видит банк, длиннее, чем кажется покупателю: бронь, предварительное одобрение заёмщика, аккредитация объекта, оценка, финальное одобрение суммы уже по конкретной квартире, подписание и регистрация ДДУ, эскроу, выдача кредита.
Покупатель живёт в первых двух пунктах. Всё остальное для него — «формальности, менеджер сказал, за неделю закроем».
Банк живёт как раз в остальных. Для него вы — только половина сделки. Вторая половина — залог. И ему нужно понимать, что будет с этим активом, если платить перестанут: продадут его, за сколько и как быстро. Поэтому стоимость он определяет сам — не глядя на цифру в договоре застройщика и не глядя на прайс, который висел на сайте в день брони.
Запомните одну вещь: бронь даёт вам время. Стоимость квартиры для банка она не фиксирует.
За неделю до подписания пришёл отчёт об оценке
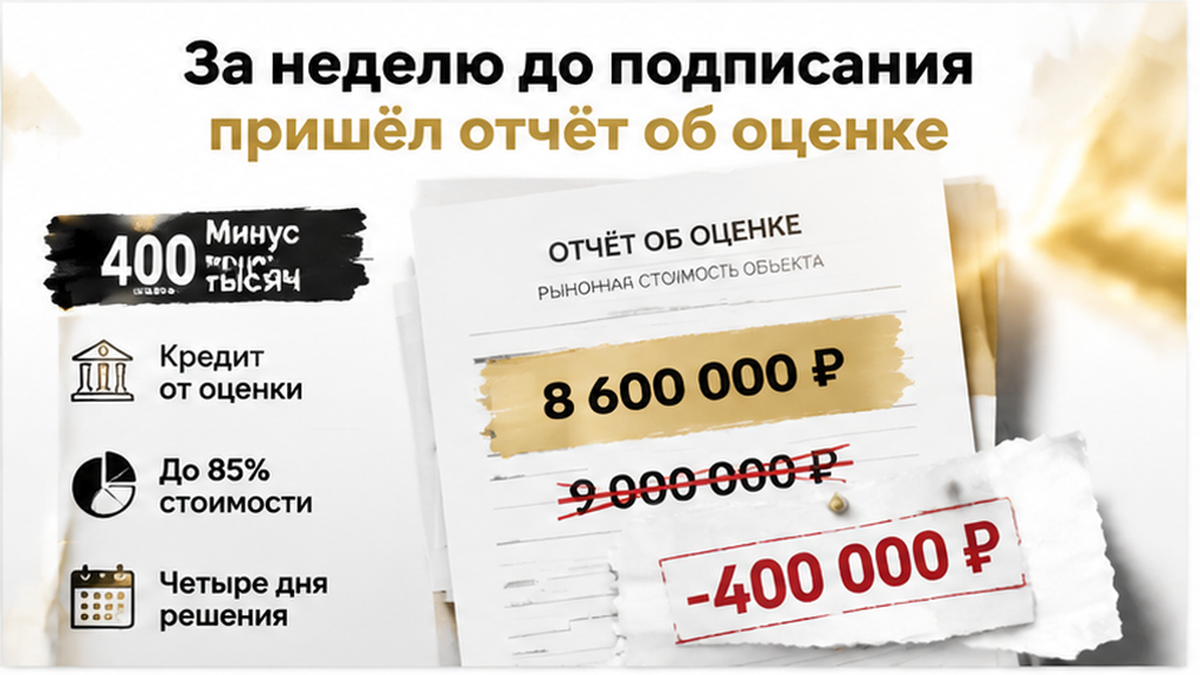
Дата подписания стояла в календаре, отпуск на работе был согласован под неё, а последний разговор с банком казался галочкой. В пятницу вечером на почту упал файл — двадцать с лишним страниц. Отчёт об оценке. Открыли между делом, из любопытства.
В этом отчёте нет ни слова про семью. Ни про зарплату, ни про детей, ни про диван, который уже мысленно поставили к окну. Там квартира как предмет залога: адрес, площадь, этаж, стадия готовности дома, планировка, вид. И аналоги — похожие квартиры, что продаются рядом. Из аналогов оценщик и выводит рыночную стоимость.
Вот здесь и живёт развилка, которую покупатель обычно не видит вообще. Цена в ДДУ — то, о чём вы договорились с застройщиком. Рыночная стоимость в отчёте — во сколько независимый оценщик оценил объект, посмотрев на первичку и вторичку вокруг. Два разных числа. Совпадать они не обязаны. Оценщик не спорит с застройщиком и не решает, справедливая цена или нет: он отвечает банку на один вопрос — сколько это стоит на рынке сегодня.
На кухне в тот вечер на столе лежали только телефон и бутылка воды — диван ещё не купили, а PDF уже решал, сколько кредита дадут. Семья пролистала отчёт до конца, потом вернулась к первой странице: цифры от прокрутки не менялись.
Почему числа расходятся всё чаще, видно по общей картине. По аналитической записке Банка России разрыв цен между первичным и вторичным рынком вырос с 9% в четвёртом квартале 2019 года до 52% в первом квартале 2026-го. Цифра общероссийская, а не приговор конкретной тюменской квартире, но направление объясняет: новостройка по субсидированной программе может стоить заметно дороже того, что оценщик видит в аналогах. Льготная ставка не обязывает его принимать цену договора. А если после брони подписали допсоглашение и цена подросла — разрыв стал только шире.
Ещё момент, который дешевле выяснить до, а не после. Оценка на первичке нужна не всегда и не в один и тот же момент: пока дом строится, в залоге у банка обычно права требования по ДДУ, и полноценный отчёт часто не требуется до сдачи, а после ввода дома и подписания акта банк может его запросить. По готовой квартире через ДКП оценку, как правило, делают до выдачи кредита. Строящийся объект нередко оценивают без осмотра — по проектной документации и аналогам. Срок актуальности отчёта обычно три–шесть месяцев, и это стоит уточнить у своего банка: при длинной броне отчёт успевает «протухнуть» до сделки. Сама услуга — ориентировочно 3–6 тысяч рублей в регионах плюс 500–1000 за работу по ДДУ; рыночный ориентир, а не тариф банка.
По нерву это тот же сюжет, что и когда накануне ДДУ банк поднял ставку и платёж вырос: там поехали условия по деньгам заёмщика, здесь — цифра по залогу. Точка входа одна и та же — последняя неделя перед подписанием.
Разрыв в 400 тысяч — кредита не хватило, бронь сгорела

В понедельник позвонил менеджер: «Отчёт пришёл, я пересчитал сумму. Она меньше».
Дальше арифметика, которая решает всё. Банк считает максимум кредита не от цены в договоре, а от той стоимости, которую взял для расчёта, — по многим программам это оценочная. Берут её, умножают на долю финансирования, получают потолок кредита. Долю «до 80–85%» часто называют рыночным ориентиром, но единого правила нет: условия у каждого банка свои, и спрашивать нужно у своего кредитного менеджера, а не у знакомых. Всё, что осталось между потолком кредита и ценой договора, покупатель добирает своими деньгами. У этой семьи после пересчёта не хватило примерно 400 тысяч рублей.
Четыре дня и короткий список ходов: доложить недостающее из своих, подключить созаёмщика, подать в банк возражения по отчёту, заказать повторную оценку у другой аккредитованной организации, попросить застройщика подвинуть цену, пойти в другой банк. Каждый пункт рабочий. Ни один не мгновенный. А повторная оценка вообще ничего не гарантирует — она может подтвердить прежнюю цифру, и заплатить за неё придётся ещё раз.
Четырёхсот тысяч свободных за четыре дня в семье с двумя детьми не нашлось. А срок брони по просьбе не растягивается.
В среду бронь истекла. ДДУ не подписали, квартиру вернули в продажу. Плата за бронирование не вернулась — по договору это была оплата услуги, а не аванс в счёт цены; деньги за отчёт остались у оценочной компании. Но на эскроу не ушло ни рубля, кредит не выдали, кредитного договора нет и долга нет. Сделка встала до точки невозврата, а не после неё. Разница тут огромная: я видел истории, где деньги уже лежали на счёте, а ключи от новостройки переносили на год, и семья ждала с замороженными средствами.
Если банк пересчитал кредит за неделю до ДДУ, вы бы нашли недостающие 400 тысяч или отказались, даже рискуя потерять бронь?
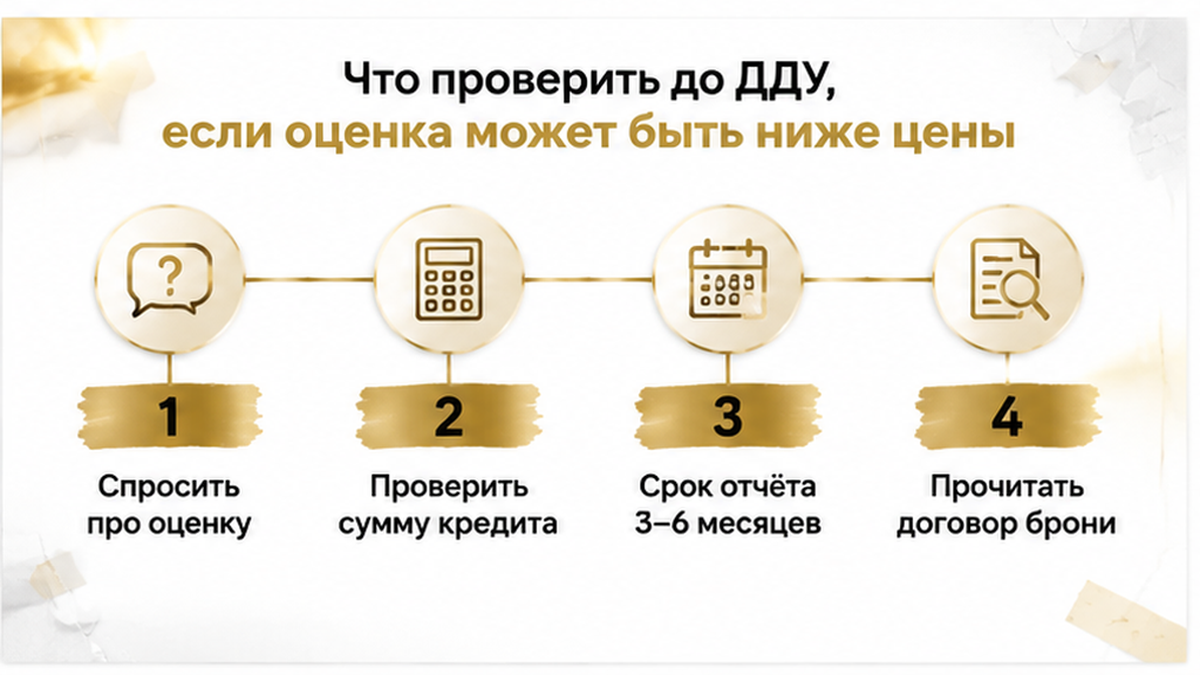
Что проверить до ДДУ, если оценка может быть ниже цены
Самое обидное в этой истории — не разрыв в 400 тысяч. Обидно, что про него узнали за неделю до подписания. Этот же вопрос можно было задать за месяц, и ответ занял бы один звонок.
Вот что я прошу проверить до того, как деньги за бронь ушли застройщику.
- Спросите у банка, от какой суммы он считает ваш кредит. От цены в ДДУ или от оценочной стоимости? Какая доля финансирования по вашей программе? «До 80–85%» — это рыночный ориентир из разговоров, а не ваше условие. Ваше условие знает только ваш кредитный менеджер, и его нужно услышать голосом, а не вычитать на форуме.
- Уточните, нужна ли оценка на вашей стадии и сколько живёт отчёт. Пока дом строится и в залог идут права требования по ДДУ, полноценный отчёт часто не запрашивают до сдачи. По готовой квартире через ДКП оценку обычно делают до выдачи кредита. Срок актуальности отчёта — как правило, три–шесть месяцев: при длинной броне он успевает «протухнуть» до сделки.
- Посчитайте запас на салфетке. Цена договора — P, оценка — E, доля банка от оценки — L. Ваших живых денег понадобится примерно P − E × L. Даже грубая прикидка показывает, выдержит ли бюджет просадку оценки на 5–10%. Если не выдерживает — вы это знаете до оплаты брони, а не после.
- Прочитайте договор брони до оплаты, а не по диагонали. Что вы платите: аванс в счёт цены или услугу бронирования? Услуга обычно невозвратна. Есть ли пункт про отказ банка или уменьшение суммы кредита? И держите в голове: если после брони цену подняли допсоглашением, разрыв с оценкой станет только шире — оценщик работает с рынком, а не с вашей договорённостью.
Отчёт уже пришёл и он ниже цены? Не сдавайтесь на первом абзаце. Сверьте адрес, площадь, этаж, стадию строительства, список аналогов — ошибки в характеристиках встречаются чаще, чем кажется. Возражение с документами подают в банк или в оценочную компанию; можно заказать повторную оценку в другой аккредитованной организации. Но честно: решение может остаться прежним, а каждый отчёт платный — в регионах ориентир 3 000–6 000 ₽ плюс 500–1000 ₽ за работу по ДДУ, и эти деньги никто не вернёт.
Параллельно есть ходы, которые реально работают: обсудить цену с застройщиком, увеличить первоначальный взнос, добавить созаёмщика, подать заявку в другой банк. А вот автоматическая оценка с ЦИАН или Авито в разговоре с кредитным отделом — не аргумент. В сентябре 2026-го такие цифры расходились с рынком на миллион-полтора.
Разбираю такие цепочки по шагам: что спросить у банка и что читать в договоре брони до оплаты. Пишите: Telegram или MAX.
У этой семьи всё закончилось на потере брони и оплаты за отчёт. Обидно, но это несколько десятков тысяч рублей, а не миллионы. ДДУ не подписали, на эскроу не ушло ни рубля, кредитный договор не заключили. Они не влезли в кредит, который не тянули, и остановились ровно в той точке, где остановиться ещё можно.
Эта ручка стоп-крана была у них всё время — и она есть у вас. До подписания ДДУ и до перевода денег на эскроу сделку можно затормозить без потерь. Один вопрос банку — «от какой суммы вы считаете мой кредит по этому объекту?» — за месяц до сделки стоит ноль рублей. Тот же вопрос за неделю до ДДУ стоит брони. Так же ломается финиш, когда ипотеку одобрили, а регистрацию отменили: бумага с одобрением на руках, а сделка встаёт.
