


В Тюмени банк оценил квартиру на вторичке на 900 000 ₽ дешевле цены в проекте ДКП и остановил уже полученное предварительное одобрение ипотеки. До этого у семьи всё сходилось: продавец уступил в цене после двух просмотров, выписка чистая, ежемесячный платёж укладывался в бюджет. Потом позвонил оценщик, и расчёт перестал сходиться. Деньги семья не потеряла по одной причине: обязательную банковскую оценку заказали до аванса, а не после. Продавец ничего не скрывал, документы были в порядке. Просто банк считает кредит от своей цифры, а не от той, о которой люди договорились на просмотре.
В Тюмени согласовали вторичку — ипотеку по доходу уже одобрили
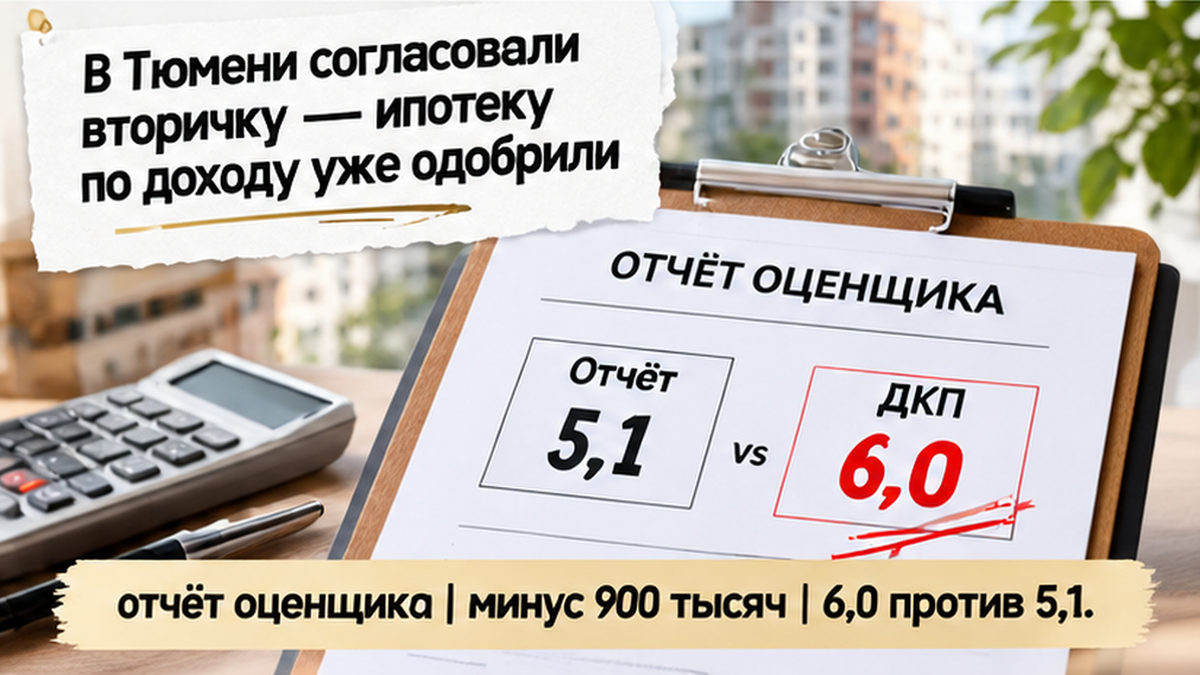
Вечером на кухне всё выглядело решённым. На столе лежал распечатанный проект ДКП, рядом телефон с уведомлением из банка: предварительное одобрение получено. Сумма кредита подходила, продавец уступил, обе стороны пожали руки. Покупатели уже прикидывали дату сделки и обсуждали, когда заказывать грузчиков.
Но одобрение было по доходу. Банк проверил самих заёмщиков: зарплату, кредитную историю, текущую нагрузку. Саму квартиру он к этому моменту ещё не видел. Это два разных решения, и второе пока никто не принимал, хотя за тем столом об этом не думал никто.
Выписка ЕГРН чистая, а банк ещё не видел саму квартиру


Документы покупатели проверили честно, без спешки. Свежая выписка ЕГРН: собственник один, обременений нет, арестов нет. Продавец показал всё, что просили, без пауз и отговорок. По бумагам сделка выглядела спокойной.
Только чистая выписка отвечает на вопрос «можно ли эту квартиру купить». А вот примет ли банк её в залог и под какую сумму, из выписки не узнать. Залог на вторичке банк смотрит отдельно. Похожую развилку, только с другого конца, мы разбирали в истории, где продавец показал справку о закрытии ипотеки, а банк всё ещё держал залог. Там бумага продавца разошлась с позицией банка. Здесь бумаги были в порядке, но своей цифры банк ещё не назвал.
В офисе менеджер спокойно перечислил, что дальше: оценка квартиры аккредитованным оценщиком, отчёт, потом решение по объекту. Покупатели заказали оценку до аванса. Продавец немного поворчал, что дело затягивается, но согласился подождать несколько дней.
Отчёт оценщика: на 900 тысяч ниже цены в проекте ДКП
Оценщик приехал, осмотрел квартиру, сфотографировал комнаты, сверил планировку. Через несколько дней позвонили: отчёт готов, итоговая стоимость на 900 000 ₽ ниже цены в проекте ДКП. Для понятности: если в договоре стоит 6,0 млн ₽, а оценка показала 5,1 млн ₽, банк работает со второй цифрой.
Это не приговор квартире и не «средняя цена по рынку». Это сумма, которую оценщик обосновал в отчёте и которую банк готов взять за основу залога. И вот что покупатели узнали только в тот день: такая стоимость может оказаться ниже рыночной, даже если квартира хорошая, а продавец назвал честную цену. У оценщика свои аналоги и своя осторожность, а договорённость на просмотре в отчёт не попадает.
Разрыв между ценой и оценкой бывает и без банка. Например, автооценка показала квартиру на два миллиона ниже рынка, но та цифра пришла со стороны и сама по себе ничего не останавливала. Здесь отчёт был банковский, и следующий ход сделал уже банк.
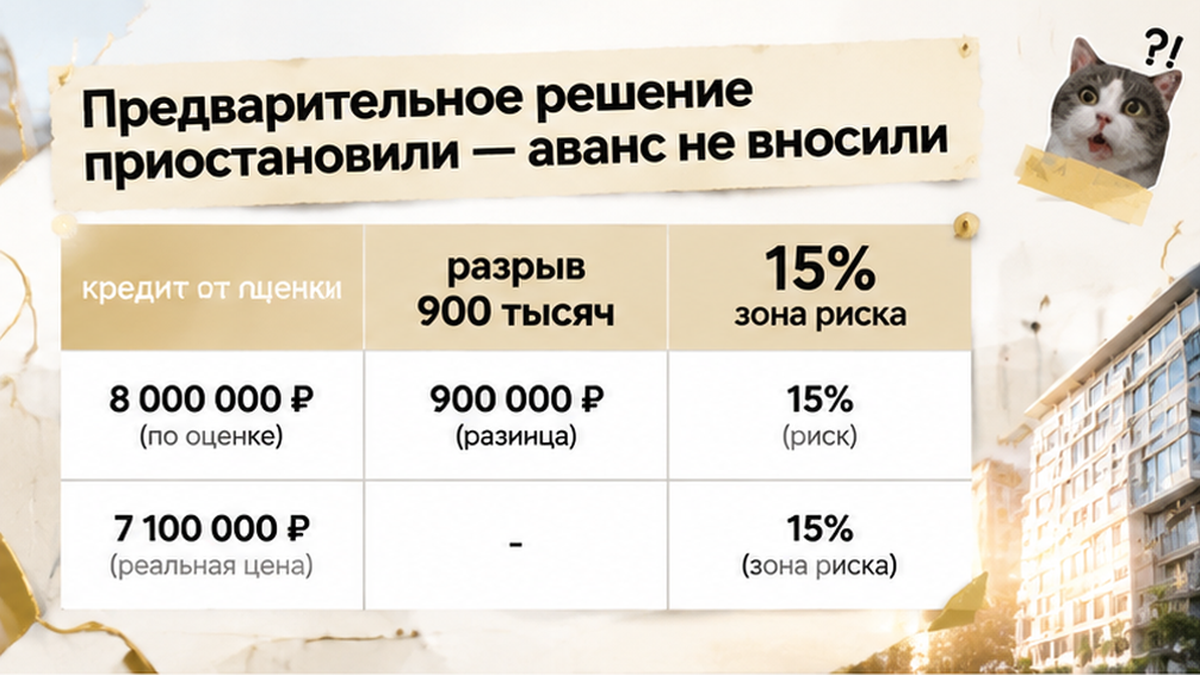
Предварительное решение приостановили — аванс не вносили
Звонок из банка застал покупателя в машине у офиса продавца. Менеджер говорил спокойно: отчёт по квартире получен, в текущем виде сделку провести нельзя, предварительное решение приостановлено до пересчёта. Слова «отказ» никто не произнёс, но было ясно и без него: на ту сумму, с которой семья шла к сделке, рассчитывать больше нельзя.
Вечером на кухне снова разложили бумаги. Проект ДКП на 6,0 млн, письмо банка и расчёт, по которому своих денег хватало только на первоначальный взнос от прежней цены. Продавец ждал аванс на следующий день. Аванс так и не перевели. Это и решило исход. Деньги остались у семьи, обязательств перед продавцом не появилось. Разговаривать можно было по цифрам, а не из страха потерять предоплату.
Продавец здесь ни в чём не виноват, и банк его ни в чём не упрекал: квартира чистая, документы в порядке. Просто банк берёт квартиру в залог по своей оценке, а она вышла ниже согласованной цены. Похожая остановка перед деньгами была в истории, где за три дня до аванса всплыл долг за свет на 186 тысяч. Причина там другая, а вывод тот же: остановиться до перевода денег дешевле, чем потом их возвращать.
Если банковская оценка на 900 тысяч ниже цены в ДКП, кто должен уступить первым: продавец, покупатель или банк обязан сохранить предварительное одобрение?
Почему кредит считают от меньшей цифры

Одобрение по доходу отвечает на один вопрос: сколько банк готов дать именно этому человеку. Брать в залог именно эту квартиру банк при этом ещё не соглашался. Залог нужен банку на случай, если платежи прекратятся, и ему важно понимать, за сколько квартиру реально продать. Поэтому в расчёт идёт меньшая из двух сумм: цена по ДКП или стоимость, которую банк принял по отчёту оценщика.
В этой истории цена 6,0 млн, а банк считает от 5,1 млн. Разница в 900 тысяч никуда не девается, её закрывает покупатель. Вариантов три: добавить свои деньги сверх запланированного взноса, сторговать эту разницу с продавцом или подать на другую сумму кредита. Последнее значит новый пакет документов и новое решение банка. Сам банк недостающее не «дорисует».
Ещё одну вещь часто упускают: залоговая стоимость в отчёте может быть ниже рыночной, и закон об ипотеке это допускает. Оценщик не обязан подтверждать цену, о которой вы договорились на просмотре. Здесь разрыв вышел около 15%, и это больно. В материалах канала мы считаем зоной риска разрыв в 10–15%, но это наше наблюдение, а не правило какого-то банка. Если хочется сравнить, как цена и оценка расходятся по другим причинам, посмотрите разбор автооценки на два миллиона ниже рынка.
Можно попробовать второй банк. Бывает, что он показывает: дело было в методике конкретной оценки, а не в квартире. Но это проверка, а не гарантия. Другой банк тоже будет считать кредит от меньшей цифры.
Что зафиксировать письменно до аванса и торга

«Одобрили» по телефону ничего не защищает. Это слово говорит только о том, что вы как заёмщик банку подходите. До любых денег продавцу нужна бумага от банка, которую можно положить рядом с проектом ДКП. В ней должны быть четыре ответа. Первый: принята ли квартира в залог, без условий или с условиями. Второй: от какой суммы считали кредит, от цены в договоре или от цифры оценщика. Третий: какой получился кредит и сколько своих денег теперь нужно. Четвёртый: нужен ли новый пакет документов, если меняется сумма или взнос.
Порядок простой: сначала ответ банка по самой квартире, потом сверка договора с оценкой, и только потом аванс. Если продавец хочет задаток раньше, в соглашение стоит вписать пункт о возврате денег на случай, если банк квартиру не примет или примет по меньшей стоимости. Торг после отчёта уже не похож на просьбу «скиньте немного». У покупателя на руках документ, и с продавцом можно спокойно обсуждать, как вместе закрыть разрыв.
Если письмо банка и отчёт оценщика лежат перед вами, а продавец торопит с авансом, напишите в Telegram или MAX — сверим цифры, пока деньги ещё у вас.
Таблица: проверки до денег на вторичке в ипотеку
Такой порядок проверок сохраняет деньги на вторичке в ипотеку. Каждая строка нужна, чтобы деньги не ушли продавцу раньше, чем банк письменно подтвердит квартиру и сумму.
| Шаг | Когда | Что получить на руки | Если не сходится |
|---|---|---|---|
| Выписка ЕГРН | До разговора об авансе | Собственник, обременения, аресты | Стоп, разбор с продавцом до любых денег |
| Решение по квартире | После выбора, до аванса | Ответ банка именно по этому объекту, а не только по доходу | Аванс не вносить |
| Банковская оценка | До аванса | Отчёт с итоговой стоимостью | Сравнить с ценой в ДКП, посчитать разрыв |
| Письмо банка | До соглашения об авансе или задатке | Принят ли объект, от какой суммы считали, какой кредит | Без письма одобрение не подтверждено |
| Пункт о возврате | В соглашении о задатке | Возврат денег, если банк не одобрит объект | Не подписывать без него |
| Второй банк | Если разрыв большой | Оценка по его методике | Это проверка, а не гарантия другой цифры |
Честно про границы. Разрыв в 10–15% мы в материалах канала считаем сигналом риска, но это наблюдение, а не правило какого-то банка. Залоговая стоимость бывает ниже рыночной даже у квартиры, к которой нет ни одного юридического вопроса. А если продавец уверяет, что старая ипотека закрыта, сверяйте это с банком, как в истории, где справка продавца разошлась с позицией банка.
Семья из этой истории ничего не потеряла, и квартира от них никуда не делась. Они вернулись к продавцу не с обидой, а с отчётом и расчётом в руках. Отчёт оценщика здесь не приговор, а повод пересчитать сделку, пока все деньги на вашей стороне.
Материал не заменяет индивидуальную юридическую консультацию.
