


За 3 недели до акта в Тюмени банк остановил подготовку регистрации квартиры — дом уже сдан, ДДУ зарегистрирован, маткапитал на эскроу. Семья с двумя детьми считала, что до ключей остался финиш, но в ДДУ, заявлении для СФР и кредитных документах по-разному описали будущие доли детей. В первоначальный взнос вошли деньги сертификата и собственные накопления. Ключи пришлось отложить, пока все бумаги не выстроили в одну понятную цепочку.
Я, Святослав Шакин, The Риэлтор из Тюмени. В Telegram и MAX разбираю места, где новостройка спотыкается уже перед финишем — дом сдан, а документы внезапно требуют ещё одного круга.
Маткапитал в первом взносе — и семья пошла к ключам


Квартиру в тюменской новостройке семья покупала по семейной ипотеке. В первоначальный взнос направили маткапитал и собственные накопления. Заявление о распоряжении средствами подали через банк, после чего деньги перечислили на эскроу. ДДУ зарегистрировали — для покупателя это выглядит как финальная отметка: договор есть, деньги внесены, дом скоро передадут.
На деле зарегистрированный ДДУ подтверждает право требовать от застройщика будущую квартиру — не право собственности на неё. Собственность появляется позже: после ввода дома, передачи объекта, оформления квартиры на себя. Когда дом ввели и застройщик начал приглашать покупателей за актами, до ключей оставалось примерно три недели. Банк повторно проверил пакет — в формулировках об общей собственности родителей и детей обнаружилось расхождение.
Маткапитал не означает, что доли детей уже должны существовать в момент подписания ДДУ. Жильё, купленное с его использованием, в итоге нужно оформить в общую собственность владельца сертификата, супруга и всех детей — с определением долей соглашением.
В ДДУ одно, в заявлении для СФР — другое
В ДДУ и приложениях не было точной формулировки, связывающей обязанность семьи с последующим оформлением квартиры на родителей и детей. В заявлении для СФР эту обязанность описали иначе, в кредитном пакете банка появилась ещё одна редакция. По отдельности документы казались рабочими — вместе они не отвечали на простой вопрос: кто, когда и на каком основании оформляет доли после регистрации права.
Зарегистрированный ДДУ и перечисленный маткапитал закрывают отдельные этапы сделки — они не заменяют проверку будущей общей собственности. Это не то же самое, что ситуация, когда семейную ипотеку одобрили, а эскроу с маткапиталом не открылся. Здесь деньги дошли до эскроу, дом сдали, документы разошлись перед переходом к собственности.
Маткапитал можно направить на первоначальный взнос по ипотеке, не дожидаясь трёх лет ребёнка. После передачи квартиры и регистрации права обязанность оформить жильё в общую собственность сохраняется. Обычно ориентируются на письменное обязательство сделать это в течение шести месяцев после передаточного акта, при ипотеке — после акта и снятия залога.
С марта 2020 отдельное нотариальное обязательство для подачи в СФР обычно не требуется — отмена документа не отменила обязанность выделить доли детям. Банк не расторгал ДДУ, покупку не отменял. Он приостановил внутреннее сопровождение оформления квартиры до приведения пакета к единой формулировке. СФР не запускал автоматический возврат денег: задал вопросы по распоряжению маткапиталом.
Поэтому фраза «ДДУ уже зарегистрирован» не должна заканчивать проверку. В сделке с ипотекой и маткапиталом нужно сопоставить ДДУ, заявление в СФР и кредитные документы до подписания акта.
За три недели до акта банк приостановил регистрацию

Дом уже ввели, ДДУ зарегистрировали, первоначальный взнос внесли, деньги семьи и материнского капитала лежали на эскроу. До подписания акта и получения ключей оставалось около трёх недель — именно тогда банк остановил подготовку оформления квартиры.
Договор не расторгали, квартиру у семьи не забирали: документы попросили привести к одной понятной схеме. В ДДУ и приложениях по-разному описывалась будущая доля детей. Для покупателя это выглядело технической разницей — банку требовалось однозначно понимать, кто станет собственником, когда и на каком основании.
Зарегистрированный ДДУ подтверждает право требовать от застройщика будущую квартиру, ещё не является правом собственности. Оно появляется после передачи объекта и оформления квартиры — перед финишем банк снова проверяет пакет. Такая точка риска возникает, когда в одной сделке соединены семейная ипотека, маткапитал и эскроу: каждый документ по отдельности выглядит рабочим, вместе даёт расхождение.
По части 4 статьи 10 закона № 256-ФЗ жильё, купленное с использованием материнского капитала, должно перейти в общую собственность владельца сертификата, супруга и всех детей — доли определяют соглашением. Детские доли не обязаны быть вписаны в ДДУ до передачи дома, будущую обязанность оформить общую собственность нужно одинаково отразить в связанных документах.
Вопросы возникли и у Социального фонда России. Это не означало автоматический возврат маткапитала или отказ от сделки — противоречие требовалось исправить письменно. При ипотеке в цепочке есть залог банка, поэтому устного обещания «после ключей всё оформим» недостаточно. Акт и выдачу ключей отложили: сначала нужно было определить, какой документ исправлять и в каком виде банк и СФР примут обновлённый пакет.
Застройщик не переподписал ДДУ — пошли через юриста

Сначала семья попросила застройщика бесплатно переподписать ДДУ. Договор уже прошёл государственную регистрацию, был связан с ипотекой, эскроу, заявлением на распоряжение маткапиталом и обязательствами перед банком. Простая правка текста проблему не закрывала.
Юрист сверил зарегистрированный ДДУ и приложения, кредитные документы, заявление о распоряжении маткапиталом, переписку о подготовке акта. Если изменить только ДДУ, прежняя формулировка могла остаться в кредитном или социальном пакете.
После проверки подготовили дополнительное соглашение к ДДУ и отдельное соглашение о будущих долях. Важно было связать доли детей с режимом собственности супругов, условиями ипотеки, порядком оформления квартиры после передачи. Если меняется режим собственности супругов, может потребоваться нотариальное оформление.
Отдельное нотариальное обязательство для подачи в Социальный фонд с марта 2020 года обычно не требуется — обязанность выделить детям доли сохраняется. Фраза «потом оформите у нотариуса» не заменяет письменный порядок, одинаково отражённый в документах семьи, банка и СФР.
Застройщик оформил дополнение, юрист проверил формулировки, банк получил согласованный комплект — внутреннюю приостановку регистрации сняли. Прежний график вернуть не удалось: акт и выдачу ключей перенесли примерно на месяц.
Семья не стала подписывать документы в спешке, полагаться на устное обещание менеджера. Зарегистрированный ДДУ и открытый эскроу сами по себе не гарантируют беспроблемный переход к собственности — при ипотеке и маткапитале все документы должны одинаково описывать будущие доли.
Похожий риск разбирали в истории, где ипотеку одобрили, но регистрацию права остановили.
Ключи перенесли на месяц: как закрыли пакет
После отказа застройщика бесплатно переподписывать зарегистрированный ДДУ семье пришлось заново проверить договор, заявление в Социальный фонд России, кредитный пакет банка. По отдельности формулировки выглядели знакомо — вместе не объясняли, как квартира станет общей собственностью родителей и детей.
Юрист подготовил дополнительное соглашение к ДДУ и соглашение о будущих долях. В них закрепили обязанность после передачи объекта и регистрации права оформить квартиру в общую собственность родителей и обоих детей, включая получателя сертификата. Порядок согласовали с банком, в том числе снятие залога.
Отсутствие оформленных детских долей в ДДУ само по себе ещё не означает безусловную ошибку: до регистрации права семья имеет требование к застройщику, не собственность. Будущая обязанность должна быть описана одинаково в ДДУ, заявлении в СФР и банковских документах.
После согласования исправленный пакет снова направили на проверку. Банк возобновил подготовку регистрации, но вернуть первоначальный график не удалось: подписание акта и получение ключей отложили примерно на месяц.
Квартиру семья не потеряла, ДДУ не расторгали, автоматического возврата маткапитала не произошло. Ценой ошибки стало время: документы начали приводить в порядок, когда дом уже сдали, до ключей оставались считаные недели.
Доли детям нужно фиксировать прямо в ДДУ или отдельным соглашением до подписания: где бы вы поставили красную линию, если ключи уже на подходе?
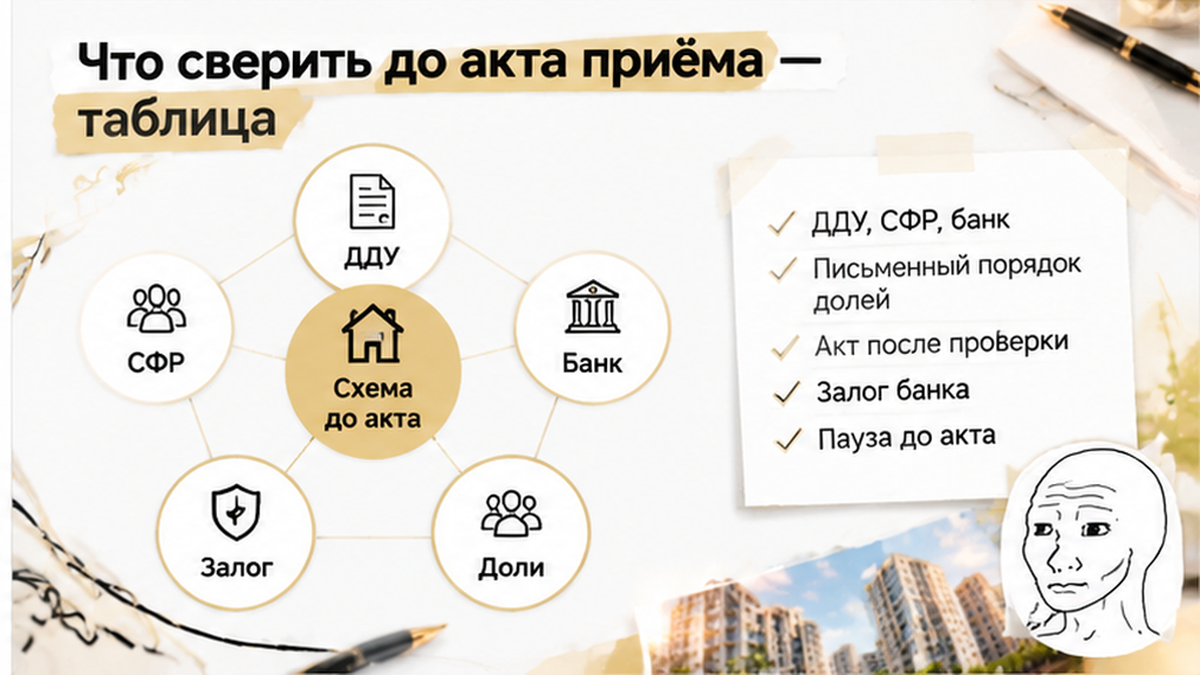
Что сверить до акта приёма — таблица
Перед актом приёма-передачи стоит проверить не только квартиру, дату выдачи ключей. При маткапитале и ипотеке важна вся связка: ДДУ, заявление в СФР, кредитный договор, сведения об эскроу, будущая регистрация права.
| Что проверить | С чем сравнить | На что обратить внимание |
|---|---|---|
| ДДУ и приложения | Заявление в СФР и кредитный пакет | Одинаково ли описана обязанность оформить жильё в общую собственность родителей и всех детей, включая получателя сертификата |
| Сумма и источник первоначального взноса | Кредитный договор, заявление о распоряжении маткапиталом, сведения об эскроу | Совпадают ли собственные средства, маткапитал, порядок перечисления денег |
| Условия банка | Проект регистрации права и будущие документы на квартиру | Какие бумаги потребуются до регистрации, после снятия залога |
| Акт приёма-передачи | Сроки регистрации и раскрытия эскроу | Не подписывается ли акт раньше, чем закрыты вопросы по документам |
| Будущее соглашение о долях | Режим собственности супругов и условия ипотеки | Достаточна ли простая письменная форма или понадобится нотариальное оформление |
Запросите у банка срок исполнения обязанности по долям, перечень документов для регистрации. При ипотеке этот срок могут связывать с передачей квартиры, снятием залога — устного объяснения менеджера недостаточно.
С марта 2020 года отдельное нотариальное обязательство для подачи в СФР обычно не требуется. Обязанность выделить доли детям сохраняется — она не исчезает после регистрации ДДУ и перечисления маткапитала на эскроу.
Сопоставьте документы до подписания акта. Если формулировки расходятся, сначала установите, что исправлять, кто согласует изменения: застройщик не обязан бесплатно переподписывать зарегистрированный договор из-за несостыковки, найденной перед ключами.
Похожие сбои возникают и в других связках. Например, условия семейной ипотеки и эскроу с маткапиталом могут не совпасть, банк — остановить сопровождение сделки перед финишем. При переносе ключей полезно заранее проверить условия эскроу.
Если банк не подтверждает готовность пакета, акт лучше не подписывать до получения понятного письменного ответа. Разумнее поставить паузу до брони или до акта, чем переносить проблему в оформление квартиры.
Я разбираю такие узкие места в сделках с новостройками Тюмени без общих страшилок, универсальных обещаний. Подписывайтесь на Telegram The Риэлтор, добавляйтесь в MAX — там можно посмотреть, что проверить до даты ключей, а не после остановки регистрации.
В этой истории семья дождалась ключей после исправления документов, повторной проверки. Сработала не надежда, что менеджер «сам всё оформит», а сверка цепочки: ДДУ ↔ СФР ↔ банк. Обязанность по долям закрепили письменно, пакет согласовали, регистрацию возобновили.
