

За 72 часа до подписания ДДУ банк снял уже одобренную ипотеку — и через три дня квартиру в тюменской новостройке купил другой человек. Семья с двумя детьми выбирала её четыре месяца: этаж, вид из окна, садик в двух кварталах, срок сдачи. В офисе продаж им сказали: «Остались формальности», — внесли плату за бронирование и назначили дату сделки. У застройщика при этом ничего не сломалось: дом строился по графику, взнос лежал на счёте, справки были свежие. Одобрение перестало действовать из-за одной строчки, которая появилась в кредитной истории уже после того, как заявку одобрили. Ни скандала, ни суда — спокойный звонок из банка и очень короткий срок брони, который никто не стал продлевать.
Святослав Шакин, The Риэлтор, Тюмень. Разбираю новостройки, ипотеку и брони по-человечески, без запугивания.
Telegram: t.me/Tyumen_Rieltor — пишите вопрос по своей ситуации.
MAX: max.ru/id561413315447_biz
Три дня до ДДУ: семья у выбранной квартиры в новостройке

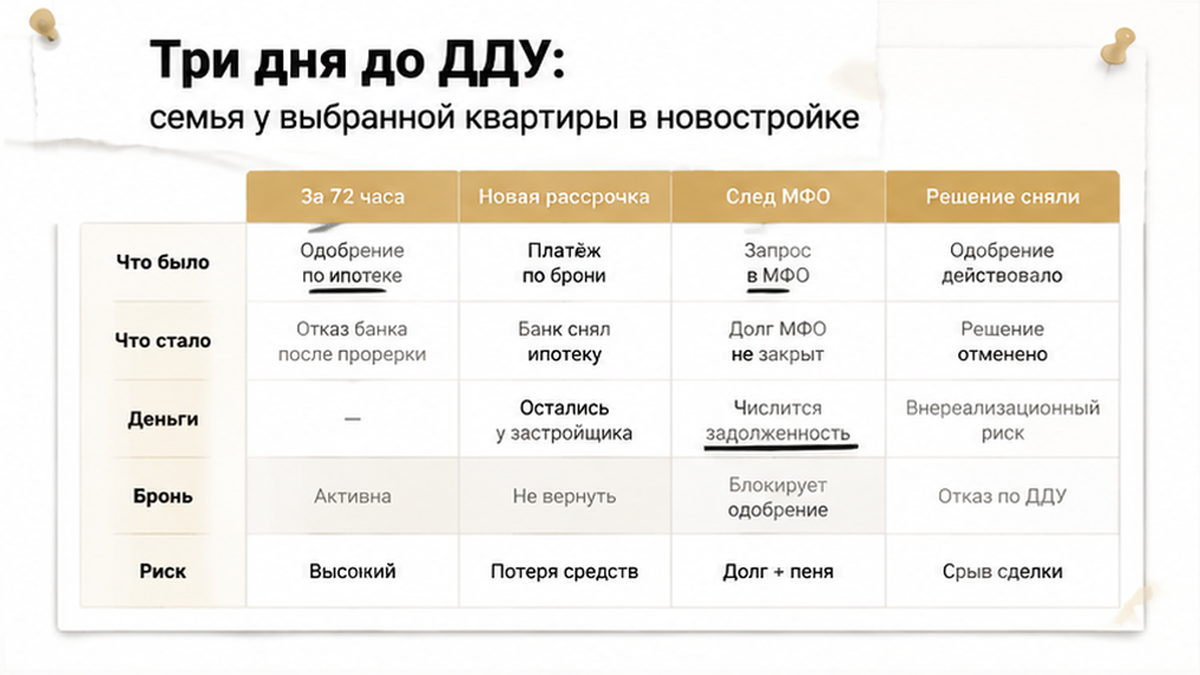
Со стороны всё выглядело скучно и правильно. Приехали в офис продаж, выбрали конкретный лот, заплатили за бронь, подписали соглашение о бронировании — отдельная бумага, не ДДУ. Параллельно подали заявку в банк и получили предварительное одобрение: доход подтвердили, кредитная история чистая, взнос собран. «Дальше банк просто согласует объект», — сказал менеджер и назвал дату подписания договора долевого участия. В голове у семьи сделка на этом закончилась — а в реальности шли три отдельных процесса, и у каждого был свой календарь: проверка заёмщика, проверка объекта (аккредитован ли дом, подходит ли лот под программу) и срок брони, который считает не банк, а отдел продаж — в календарных днях, не в рабочих.
Вот здесь и лежит главная ловушка. Плата за бронь — это не эскроу: соглашение о бронировании не регистрируется в Росреестре, деньги по нему не попадают на защищённый счёт, а эскроу включается только после того, как ДДУ заключён и зарегистрирован. До этого дня квартиру держат честное слово застройщика и текст одной короткой бумаги. Как расходятся сроки брони и сроки банка, я уже показывал в истории, где застройщик сменил юрлицо и прислал дольщикам новый ДДУ — там календарь тоже оказался важнее обещаний.
Тюмень — город ипотечный: по аналитике Сбера, которую в конце августа 2026 приводил «Коммерсантъ», в июле 2026 года 57% ипотечных выдач в области пришлось на новостройки. Больше половины сделок упирается в решение банка — и в дату из соглашения о брони.
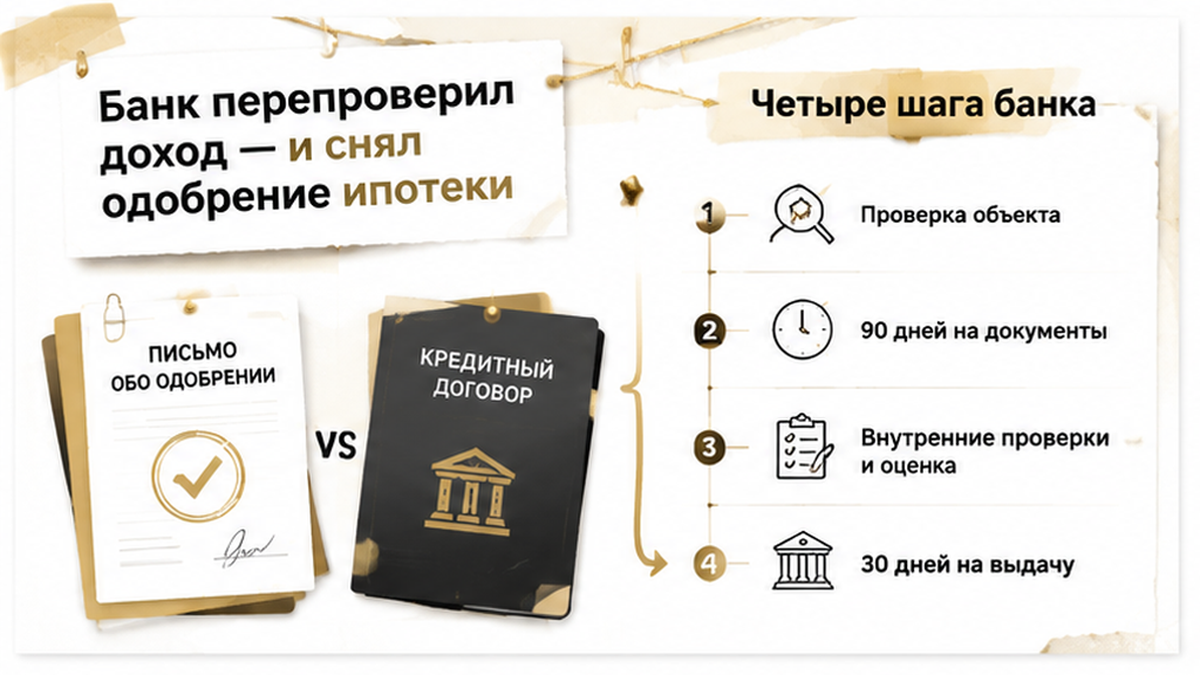
Банк перепроверил доход — и снял одобрение ипотеки
Примерно за 72 часа до конца брони банк перепроверил заёмщика — перед выходом на кредитный договор так делают многие. И увидел то, чего не было при первом одобрении: в кредитной истории появился новый займ. Не автокредит и не потребительский — обычная онлайн-рассрочка на бытовую покупку, оформленная в два клика на маркетплейсе. За такой «оплатой частями» часто стоит микрофинансовая организация, и в истории остаётся её след. Долговая нагрузка выросла, расчёт поехал, предварительное решение сняли.
Про этот эффект 30 августа 2026 года писали РИА Новости: если за рассрочкой стоит МФО, банк по новой ипотечной заявке может прочитать это как тревожный сигнал. Там же звучит оценка примерно в 30% отказов — но со ссылкой на кредитных брокеров, а не на официальную статистику. Рыночное наблюдение, не приговор.
Перегибать в другую сторону тоже не надо: банк не обязан отзывать одобрение и не делает это при каждом шорохе. Он может перепроверить по своим правилам и пересмотреть решение. Поводы обычно такие:
- сменились доход или работа;
- появился новый кредит, карта или рассрочка — выросла долговая нагрузка;
- всплыли просрочки или обновились данные в бюро кредитных историй;
- истёк срок действия решения;
- объект не подошёл под программу или потерял аккредитацию.
Что свежие данные перед выдачей — штатная история, видно и по регулятору: в письме Банка России № 44-19/1691 от 5 марта 2025 года описан случай, когда банк перед заключением договора повторно запрашивает данные БКИ, если со дня получения сведений прошло больше 30 календарных дней. Речь про потребкредит, но принцип тот же: между «одобрили» и «выдали» банк вправе посмотреть на заёмщика свежими глазами.
Бронь сгорела: квартиру купил другой покупатель

Дальше счёт пошёл не на нервы, а на календарь. В тот же вечер семья подала заявку в другой банк — справки действующие, менеджер сказал: «В целом проходите». Только решение приходит не в момент отправки анкеты: у Сбера срок рассмотрения заявки — до восьми рабочих дней. Рабочих. А бронь считалась календарными, и в оставшихся трёх сутках было воскресенье.
В понедельник утром позвонил менеджер отдела продаж. Не хамил, не давил — повторил написанное в бумаге: срок брони истёк, продлить не могут, на лот есть покупатель с готовым решением банка. К среде квартиру продали. Семья узнала об этом не из письма, а из шахматки на сайте застройщика: их клетка стала серой.
Плату за бронирование вернули частично — по тексту соглашения, подписанного месяцем раньше. Застройщик ничего не нарушил: в бумаге было написано, за что удерживается часть суммы, просто её никто не прочитал вслух в день подписания. И деньги эти лежали не на эскроу — туда они попали бы только после регистрации ДДУ, до которой семья не дошла. Что бывает, когда счёт уже открыт и деньги внутри, — я разбирал в истории с переносом ключей на год.
Новую квартиру и новый банк искали две–три недели. Не катастрофа. Но нужной планировки на нужном этаже в этом доме уже не было, часть скидок сгорела вместе с бронью, а дети всё это время слышали дома: «Нам не дали ипотеку».
Банк снял одобрение за три дня до ДДУ — вы успели бы найти другой банк или отказались бы от этой квартиры?
«Ипотеку одобрили» не равно «кредит точно дадут»

Вся ловушка здесь — в одном слове. Менеджер говорит «одобрили», покупатель слышит «деньги наши» и живёт так, будто квартира уже его. А банк этим словом называет только первый из четырёх шагов и между шагами имеет полное право посмотреть на вас заново: сначала на заёмщика, потом на объект — аккредитован ли дом и застройщик, годится ли проект ДДУ (ПСБ, например, прямо пишет, что сам запрашивает документы у застройщика и согласует договор). Окончательное решение и кредитный договор идут третьими, ДДУ и эскроу — вообще четвёртой ступенькой.
| Шаг | Что банк проверяет | Чего это ещё не значит |
|---|---|---|
| Предварительное одобрение | Доход, кредитную историю, долговую нагрузку, первоначальный взнос | Что ваша квартира согласована и закреплена за вами |
| Проверка объекта | Аккредитацию дома и застройщика, проект ДДУ, параметры лота | Что решение по заёмщику больше не пересмотрят |
| Окончательное решение и кредитный договор | Полный пакет сделки и актуальные данные по заёмщику | Что подписание можно двигать сколько угодно |
| ДДУ и эскроу | Регистрацию договора и открытие счёта | Что бронь и деньги за неё были чем-то защищены до этого |
Сроки банки называют честно, их просто читают по диагонали. Сбер даёт 90 календарных дней с даты решения на то, чтобы донести документы по объекту, Райффайзен — те же 90 дней с продлением по заявлению. Но в типовых условиях кредитного договора Сбера есть и вторая строка: кредит предоставляется не позднее 30 календарных дней с даты положительного решения. Окно в 90 дней — срок, в который вы можете успеть, а не гарантия. Пересмотреть решение банк тоже может, а не «обязан всегда»: регламент у каждого свой, и заранее вы его не увидите. Логику «данные должны быть свежими на день подписания» видно даже в письме Банка России № 44-19/1691 от 5 марта 2025 года: там про потребкредит, но принцип один — банк заново запрашивает бюро, если сведениям больше 30 дней.
И отдельно — про рассрочки. РИА Новости 30 августа 2026 года писали: если за «оплатой частями» в маркетплейсе стоит микрофинансовая организация, запрос в МФО попадает в кредитную историю и банк может прочитать это как тревожный сигнал; цифру «около 30% отказов» там называют кредитные брокеры — это рыночная оценка, а не официальная статистика ЦБ. Телефон в рассрочку за неделю до ДДУ — не бытовая мелочь, а новая строка в вашей кредитной истории. И это не единственное место, где «одобрено» ещё не значит «сделка прошла»: семейную ипотеку одобрили, а сделка встала уже на эскроу — там хотя бы дошли до подписания.
Что в соглашении о бронировании определяет возврат денег

Когда семья платит за бронь, в голове звучит: «ну если что — вернут». Вернут ровно столько, сколько написано в соглашении о бронировании, и ни рублём больше. Это отдельная бумага: она не идёт в Росреестр, деньги по ней не ложатся на эскроу, а защита по эскроу включается только после регистрации ДДУ. До этой точки вы не дольщик — вы человек, который заплатил за то, чтобы квартиру пока не показывали другим.
Второе, что удивляет чаще всего: отказ банка сам по себе возврат не включает. В обзоре судебной практики по задатку (Клерк, август 2025) Верховный суд рассуждает так — отказ банка ещё не доказывает, что исполнить предварительный договор было объективно невозможно, если у покупателя были и другие способы оплаты. Механически переносить это на любое соглашение о брони нельзя, но «мне банк отказал» — не универсальная кнопка возврата денег. Читать надо не шапку со словом «бронь», а две вещи: как назван платёж и что там сказано про отказ банка.
| Как назван платёж | Что это обычно значит на практике | Что спросить до подписания |
|---|---|---|
| Плата за услугу бронирования | Оплата услуги: квартиру снимают с продажи на срок. Часто невозвратная или возвратная частично — услуга считается оказанной | Есть ли пункт про возврат вообще? При каких причинах он работает? |
| Аванс в счёт цены квартиры | Обычно зачитывается в цену при сделке и возвращается, если сделки не было, — но условия удержания пишут отдельно | Зачтётся ли сумма в цену по ДДУ? Что удержат при расторжении? |
| Задаток или обеспечительный платёж | Обеспечительная функция: при отказе покупателя может остаться у продавца. Отсюда и растут споры «банк не одобрил» | Назван ли отказ или отзыв решения банка основанием вернуть деньги? |
| Срок брони и продление | Ключевая строка: бронь кончается датой, а не «когда банк определится» | Сколько дней? Продление платное, бесплатное, по заявлению — или его нет? |
До брони и до ДДУ: что проверить в одном узле

Теперь по делу. Это не универсальный чеклист на все сделки — это минимум, который в тюменской новостройке чаще всего спасает и деньги за бронь, и сам лот.
- Сначала срок брони, потом оплата. В соглашении должно стоять конкретное число дней и порядок продления. Бронь на 5–7 дней под ипотеку, которую банк рассматривает до восьми рабочих дней, — конфликт календарей, заложенный заранее.
- Спросить про отказ банка прямо. Ищите в тексте строку про отказ или отзыв кредитного решения: что происходит с платежом. Нет такого пункта — возврат обсуждается только добрым словом продавца.
- Не путать четыре этапа. Сначала банк смотрит на вас: доход, кредитная история, долговая нагрузка, взнос. Потом на дом: аккредитация ЖК и застройщика, согласование проекта ДДУ. Потом окончательное решение и кредитный договор. И только затем ДДУ и эскроу.
- Выписать два срока, а не один. У Сбера документы по объекту можно донести в течение 90 календарных дней с даты решения, а выдача — не позднее 30 календарных дней с даты положительного решения. У Райффайзена предварительное одобрение действует 90 дней и продлевается по заявлению. Приложите свои даты к сроку брони.
- Ничего нового в кредитную историю до подписания. Никаких карт, потребкредитов и особенно онлайн-рассрочек — и помните про повторную проверку перед кредитным договором.
- План Б готовить параллельно, а не после отказа. Вторая заявка в другой банк — это собранный пакет справок и понимание, аккредитован ли дом в этом банке. Одобренный заёмщик и одобренный объект — разные вещи. Похожий разрыв я показывал там, где семейную ипотеку одобрили, а эскроу не открыли.
Разбираю такие узлы по тюменским новостройкам каждый день. Хотите, чтобы кто-то посмотрел ваше соглашение о брони до оплаты — напишите: Telegram или MAX. Отвечу по делу, без «приходите в офис, там расскажем».
Что реально в руках покупателя
Терять эту квартиру было не обязательно. Банк не «плохой», менеджер не обманул: просто срок брони и срок банковской перепроверки жили в разных календарях, а сверху лёг новый займ.
Развилка была ровно в двух точках, и обе — до оплаты: прочитать вслух в офисе продаж пункт про отказ банка и попросить бронь с продлением; не оформлять рассрочку на бытовую покупку за неделю до сделки. Тогда сроки сошлись бы, а первое одобрение никто бы не снимал.
Поэтому вывод у меня спокойный: перед оплатой сверьте два статуса — одобрение по вам и аккредитацию по этому конкретному дому. А если даты не бьются или вас торопят «оплатите сегодня, потом разберёмся» — лучше остановиться до брони и подождать неделю.
Новостройки в Тюмени сейчас берут активно: по аналитике Сбера, в июле 2026 года 57% ипотечных выдач в Тюменской области пришлось на новостройки («Коммерсантъ», 28 августа 2026). Лоты появляются каждую неделю, а спокойная сделка стоит дороже конкретных стен на нужном этаже. Самый дешёвый шаг здесь — пятиминутный разговор до брони. Что бывает уже после регистрации ДДУ — отдельная тема, я разбирал её там, где ключи перенесли на год, а деньги остались на эскроу.
