

Бронь на 150–250 тыс. ₽ уже оплачена, а в день планового подписания ДДУ ребёнку исполняется семь — семейная ипотека в тюменской новостройке может перестать сходиться по ставке и первоначальному взносу. Семья видит в предварительном одобрении льготную ставку, взнос от 20% и привычный платёж, но это ещё не финальное подтверждение кредита. Банк сверяет возраст ребёнка на дату заключения кредитного договора, а не на день брони или подписания ДДУ. Поэтому день рождения в день сделки не означает автоматическую потерю льготы, однако финальная банковская проверка способна остановить привычный сценарий.
Семейная ипотека на новостройку в Тюмени — пока ребёнку шесть, всё сходится
Семья выбирает квартиру в тюменской новостройке и считает бюджет по семейной ипотеке: ставка до 6%, первоначальный взнос от 20%, лимит для региона вне Москвы и Санкт-Петербурга — до 6 млн ₽. Пока ребёнку не исполнилось семь на нужную банку дату, расчёт понятен: есть цена квартиры, свои деньги, сумма кредита и платёж.
Но новостройка проходит не одним действием: сначала выбирают квартиру и оплачивают бронь, затем получают предварительное решение, подписывают и регистрируют ДДУ, открывают эскроу. Кредитный договор в этой цепочке стоит отдельно.
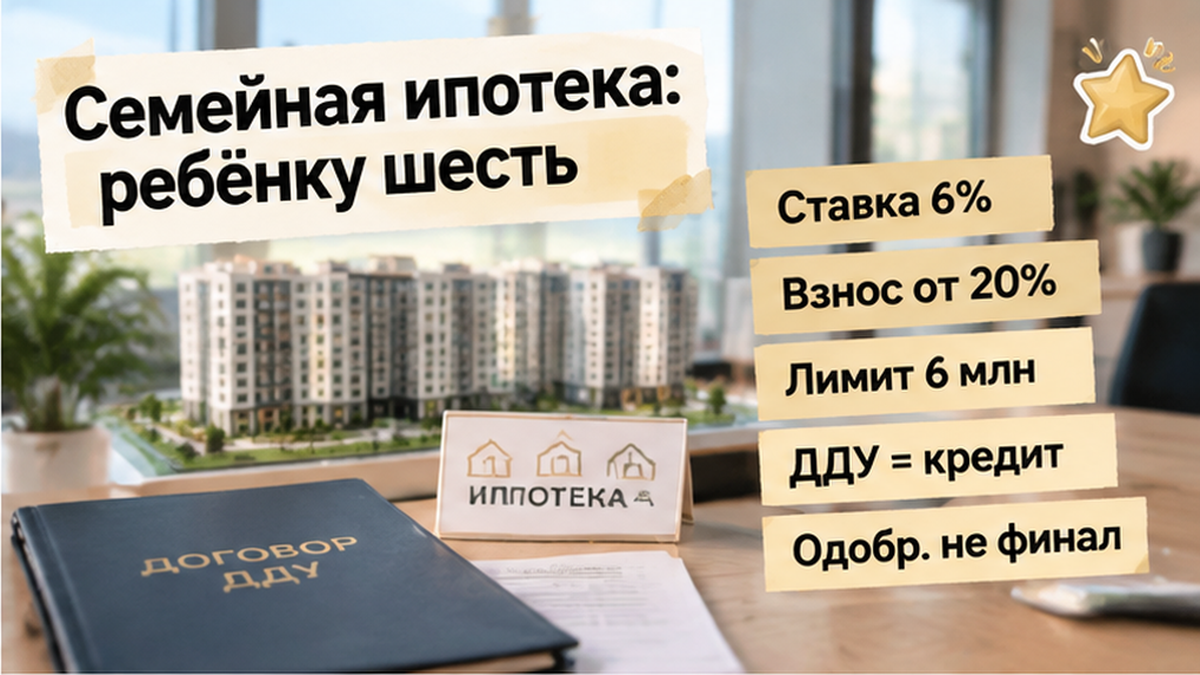

Обычный покупатель соединяет всё в одну линию: банк одобрил, квартира забронирована, ДДУ скоро подпишем — значит, ипотека почти оформлена. Профи смотрит иначе: какая именно дата указана в условиях программы и когда банк заключит кредитный договор?
ДДУ и эскроу не заменяют кредитный договор. Их могут планировать на один день, но документы от этого не становятся одним событием. Для семейной программы важны квартира, график застройщика и финальная проверка банка.
После 1 февраля 2026 года дополнительно учитываются ограничение одной субсидируемой семейной ипотеки на семью и обновлённые требования к созаёмщикам. Обсуждаемые изменения в Тюменской области не заменяют индивидуальное решение кредитора. Ориентир около 20% для комбинированной ипотеки тоже не является тарифом конкретного банка.
Бронь оплачена, предварительное одобрение успокоило бюджет
В офисе продаж семья выбирает квартиру, договаривается о сроке и вносит за бронь 150–250 тыс. ₽. Кажется, главное решено: объект удержан, банк предварительно согласовал ипотеку, ставка и платёж помещаются в бюджет.
Но сумма брони живёт по своим правилам: её размер, срок действия и возврат зависят от договора бронирования. Автоматического возврата только потому, что сделка не сложилась на ожидаемых условиях, закон не гарантирует.
Предварительное одобрение тоже не равно готовому кредиту. Банк ещё проверит документы, состав заёмщиков, доходы и соответствие условиям программы. Цифры в предварительном решении — рабочий расчёт, а не обещание, что финальный договор подпишут именно на них.
Плановый день ДДУ совпал с днём рождения ребёнка. Семья решила ускориться, но спешка только усилила уязвимость: бронь уже оплачена, а окончательные условия кредита ещё не зафиксированы письменно.
В такой точке я бы не ориентировался на фразу «вам же уже одобрили». Нужно понять, какая программа указана в документах, когда банк заключит кредитный договор и что произойдёт, если финальная проверка изменит ставку или сумму собственных средств.
Похожую последовательность — одобрение, ожидание оформления и нерешённый вопрос до эскроу — я разбирал в материале «Семейную ипотеку на новостройку одобрили, а эскроу не открыли». А когда параметры меняются прямо перед ДДУ, последствия бывают ещё жёстче: банк поднял ставку накануне ДДУ.
В день подписания ДДУ исполнилось семь — банк пересмотрел право на программу
В день подписания ДДУ ребёнку исполнилось семь лет. К этому моменту семья внесла за бронь около 150–250 тыс. ₽ и получила предварительное одобрение с семейной ставкой и первоначальным взносом от 20%.
Квартира была выбрана, бюджет посчитан, продавец ждал выхода на ДДУ. Но предварительное решение — ещё не кредитный договор и не финальная проверка права на программу.
Возрастная граница здесь решает всё: на дату заключения кредитного договора ребёнок должен соответствовать условиям семейной ипотеки. Поэтому совпавший с подписанием ДДУ день рождения не гарантировал сохранение льготной ставки. На последней проверке банк её не подтвердил.
Дальше появились дорогие варианты: обычная ставка, больший объём собственных средств или отказ от кредита на прежних условиях. Кредитный договор могут оформить до подписания ДДУ или после него, но документы не становятся одной датой только потому, что их включили в общий план.
После 1 февраля 2026 года банк также учитывает ограничение одной субсидируемой семейной ипотеки на семью и обновлённые требования к созаёмщикам. Поэтому фразы менеджера «предварительно всё согласовано» недостаточно.
Похожая по времени, но другая по причине ситуация была в разборе о снятии ипотеки без первоначального взноса за несколько дней до ДДУ. Там изменилось основание решения банка. Здесь вопрос упёрся в возраст ребёнка и дату кредитного договора.
Ставка и первый взнос пересчитали — ДДУ и эскроу остановили

Если семейную программу не подтверждают, меняется весь расчёт: ставка до 6%, первоначальный взнос от 20% и сумма кредита до 6 млн ₽ для региона вне Москвы и Санкт-Петербурга больше не могут считаться надёжной основой сделки. Банк может предложить другую ставку, попросить больше собственных денег или не продолжить кредитование на прежних условиях.
При новой ставке ежемесячный платёж мог стать неподъёмным, а дополнительный первый взнос — потребовать денег, которых в плане не было. Поэтому семья остановила подписание ДДУ и открытие эскроу, пока банк письменно не подтвердит условия. Это не отменяло уже внесённую бронь, но не позволяло наращивать обязательства на основании предварительного решения.
Бронь тоже не защищена автоматически: её возврат зависит от договора, срока, причины прекращения и того, как описана невозможность выйти на сделку. Закон не гарантирует возврат любой суммы только потому, что ожидаемую семейную ипотеку не подтвердили.
Перед продолжением сделки нужно получить от банка письменные ответы: какая программа рассматривается, какой первоначальный взнос потребуется и что произойдёт с заявкой после подписания ДДУ, если кредитный договор ещё не заключён. Важно разделять три вида денег: собственные средства по кредиту, плату за бронь и деньги на эскроу. Бронь не превращается в первоначальный взнос автоматически, а подписанный ДДУ сам по себе не подтверждает право на льготную ставку.
Похожий риск перед ДДУ может возникнуть и по другой причине — например, из-за страховки. Такой сценарий разобран в материале об отзыве одобрения за два дня до ДДУ. В этой истории решающими стали возрастная граница и дата кредитного договора.
Кто должен заранее заметить возрастную границу — семья или банк, уже одобривший ипотеку? И на ком должен оставаться риск потери брони?
Три даты, которые нельзя путать: день рождения, кредитный договор, подписание ДДУ
В этой истории рядом оказались три даты: день рождения ребёнка, плановое подписание ДДУ и оформление кредита. По опубликованным условиям программы решает не день договора с застройщиком, а возраст ребёнка в момент заключения кредитного договора — до шести лет включительно.
Совпадение дня рождения и ДДУ само по себе не означает автоматическую потерю льготы. Но предварительное одобрение не гарантирует, что финальный кредит банк оформит на тех же условиях.
Предварительное одобрение — ещё не кредитный договор: на финальном этапе банк может пересмотреть заявку и не подтвердить семейную программу на прежних условиях. ДДУ подтверждает покупку квартиры у застройщика. После его подписания и регистрации открывается эскроу, но сам ДДУ не заменяет кредитный договор и не фиксирует семейную ставку.
Опасны обе крайности: «ребёнку исполнилось семь в день ДДУ — льгота точно пропала» и «банк уже одобрил — значит, всё сохранится». Важна цепочка: когда банк завершит проверку, подготовит кредитный договор и какое условие подтвердит письменно.
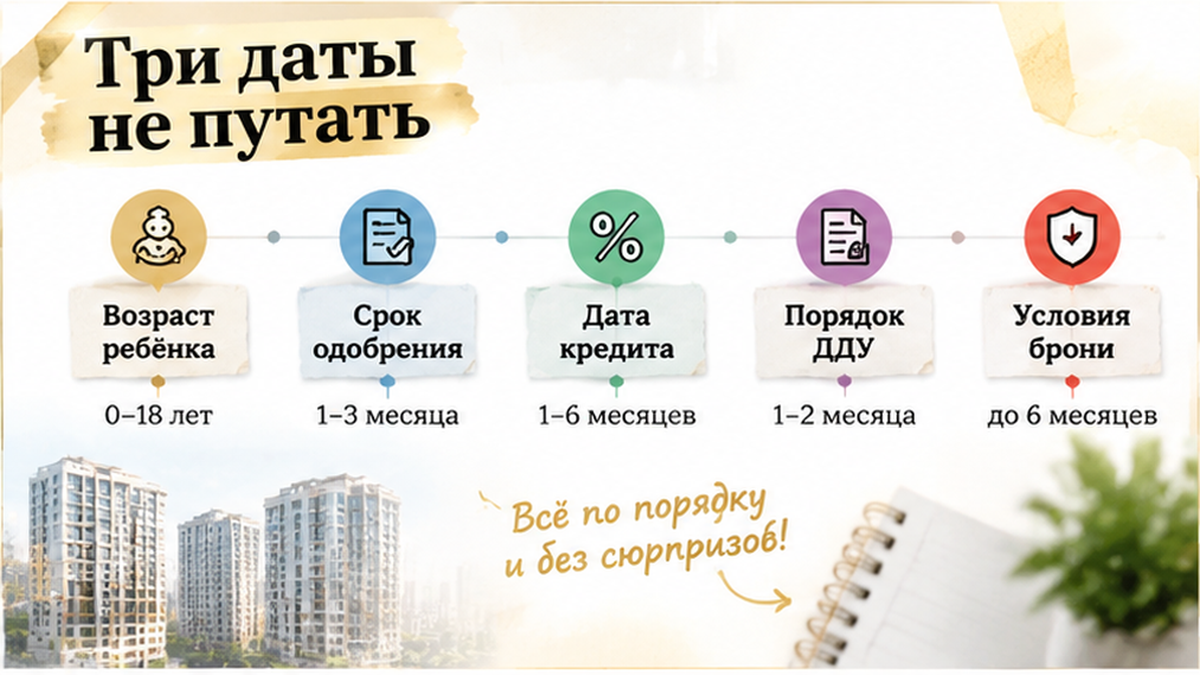
Заранее попросите банк указать в проекте документов семейную программу, возрастной порог по ребёнку и плановую дату заключения кредита. Уточните, что произойдёт, если кредитование сдвинется на следующий день или ДДУ подпишут раньше.
Устного «всё нормально» в офисе продаж мало. Пока даты и условия не закреплены на бумаге, бронь остаётся расходом, а не доказательством обязательства банка выдать кредит.
Что зафиксировать до брони и ДДУ — таблица проверок
До перевода денег соберите цепочку: день рождения ребёнка, срок предварительного одобрения, дату кредита, подписание и регистрацию ДДУ, открытие эскроу. Если какой-то этап остаётся «на потом», обсудите это с банком и застройщиком.
| Что проверить | Что зафиксировать | Зачем |
|---|---|---|
| Возраст ребёнка | Дату рождения и возраст на момент оформления кредита | Понять, выполняется ли возрастное условие программы |
| Предварительное одобрение | Срок действия, программу, ставку, первый взнос и ограничения | Помнить, что предварительное решение не заменяет финальную проверку |
| Кредитный договор | Плановую дату оформления и письменное подтверждение семейной программы | Не оставлять главный этап устной договорённостью |
| ДДУ и эскроу | Порядок подписания, регистрации и открытия счёта | Не путать покупку у застройщика с оформлением кредита |
| Бронь | Сумму 150–250 тыс. ₽, срок, условия возврата и удержания | Понимать последствия отказа или срыва сделки |
| Перенос сроков | Что будет при задержке решения банка или изменении условий | Заранее обсудить продление брони и перенос ДДУ |
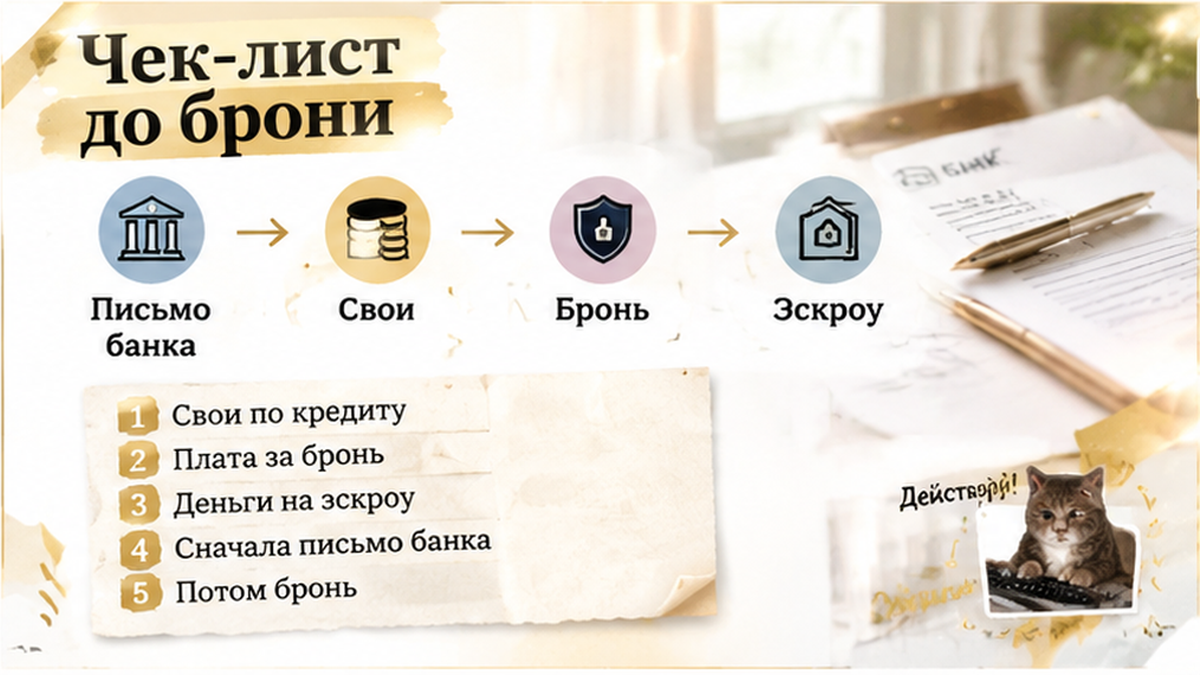
Бронь в размере 150–250 тыс. ₽ — не единый тариф для всех новостроек Тюмени. До оплаты проверьте, когда деньги возвращают, что считается отказом покупателя и как оформляется невозможность сделки на согласованных условиях.
Разделяйте три суммы: собственные средства по кредиту, плату за бронь и деньги, которые должны попасть на эскроу. Бронь не становится первоначальным взносом автоматически, а подписанный ДДУ не подтверждает закрепление семейной ставки.
На практике банк сверяет состав участников сделки и право семьи на программу по заявке; региональные обсуждения не заменяют его письменного решения.
В другой ситуации банк менял параметры из-за страховки — такой сценарий разбирал в материале «За 2 дня до ДДУ страховка подняла платёж — банк снял одобрение». Здесь причина иная: возрастная граница и дата кредитного договора.
Если даты брони, ДДУ и кредита расходятся, лучше сверить их до перевода денег. Я могу помочь разложить документы по порядку и подготовить вопросы банку.
Рабочий порядок простой: сначала сверить возраст ребёнка с условиями программы, затем получить письменное подтверждение банка и только после этого оплачивать бронь. Пока семейная ипотека не подтверждена на финальных условиях, не стоит подписывать ДДУ и открывать эскроу, опираясь лишь на предварительное одобрение.
Если финальная проверка затягивается, запросите перенос брони и письменное объяснение последствий по договору. Так семья сохраняет возможность остановиться до ДДУ и эскроу, а не выясняет размер потерь после входа в сделку.
