

Покупатель может честно накопить деньги, продать прежнее жильё и всё равно получить запрос банка об источнике средств. Причина не всегда в подозрении: расчёты за недвижимость контролируются по правилам 115-ФЗ. Чтобы перевод не задержали перед регистрацией, заранее определите порог контроля, соберите документы и согласуйте с банком схему оплаты.
TL;DR / Быстрый инсайт: С 1 апреля 2026 года для банков действует порог 75 млн рублей, для риелторов и агентств – 5 млн рублей. Покупатель сам отчёт не подаёт, но банк или посредник может запросить источник денег. Не дробите платежи, указывайте полную цену и готовьте документы до аванса.
Росфинмониторинг получает сведения о финансовых операциях по правилам 115-ФЗ. Передача данных не означает, что покупателя считают нарушителем. Но даже при сумме ниже установленного порога банк вправе запросить пояснения, если платёж не соответствует известным доходам клиента или в нём участвуют третьи лица.
1. Сначала разберитесь, что изменилось с 1 апреля 2026 года
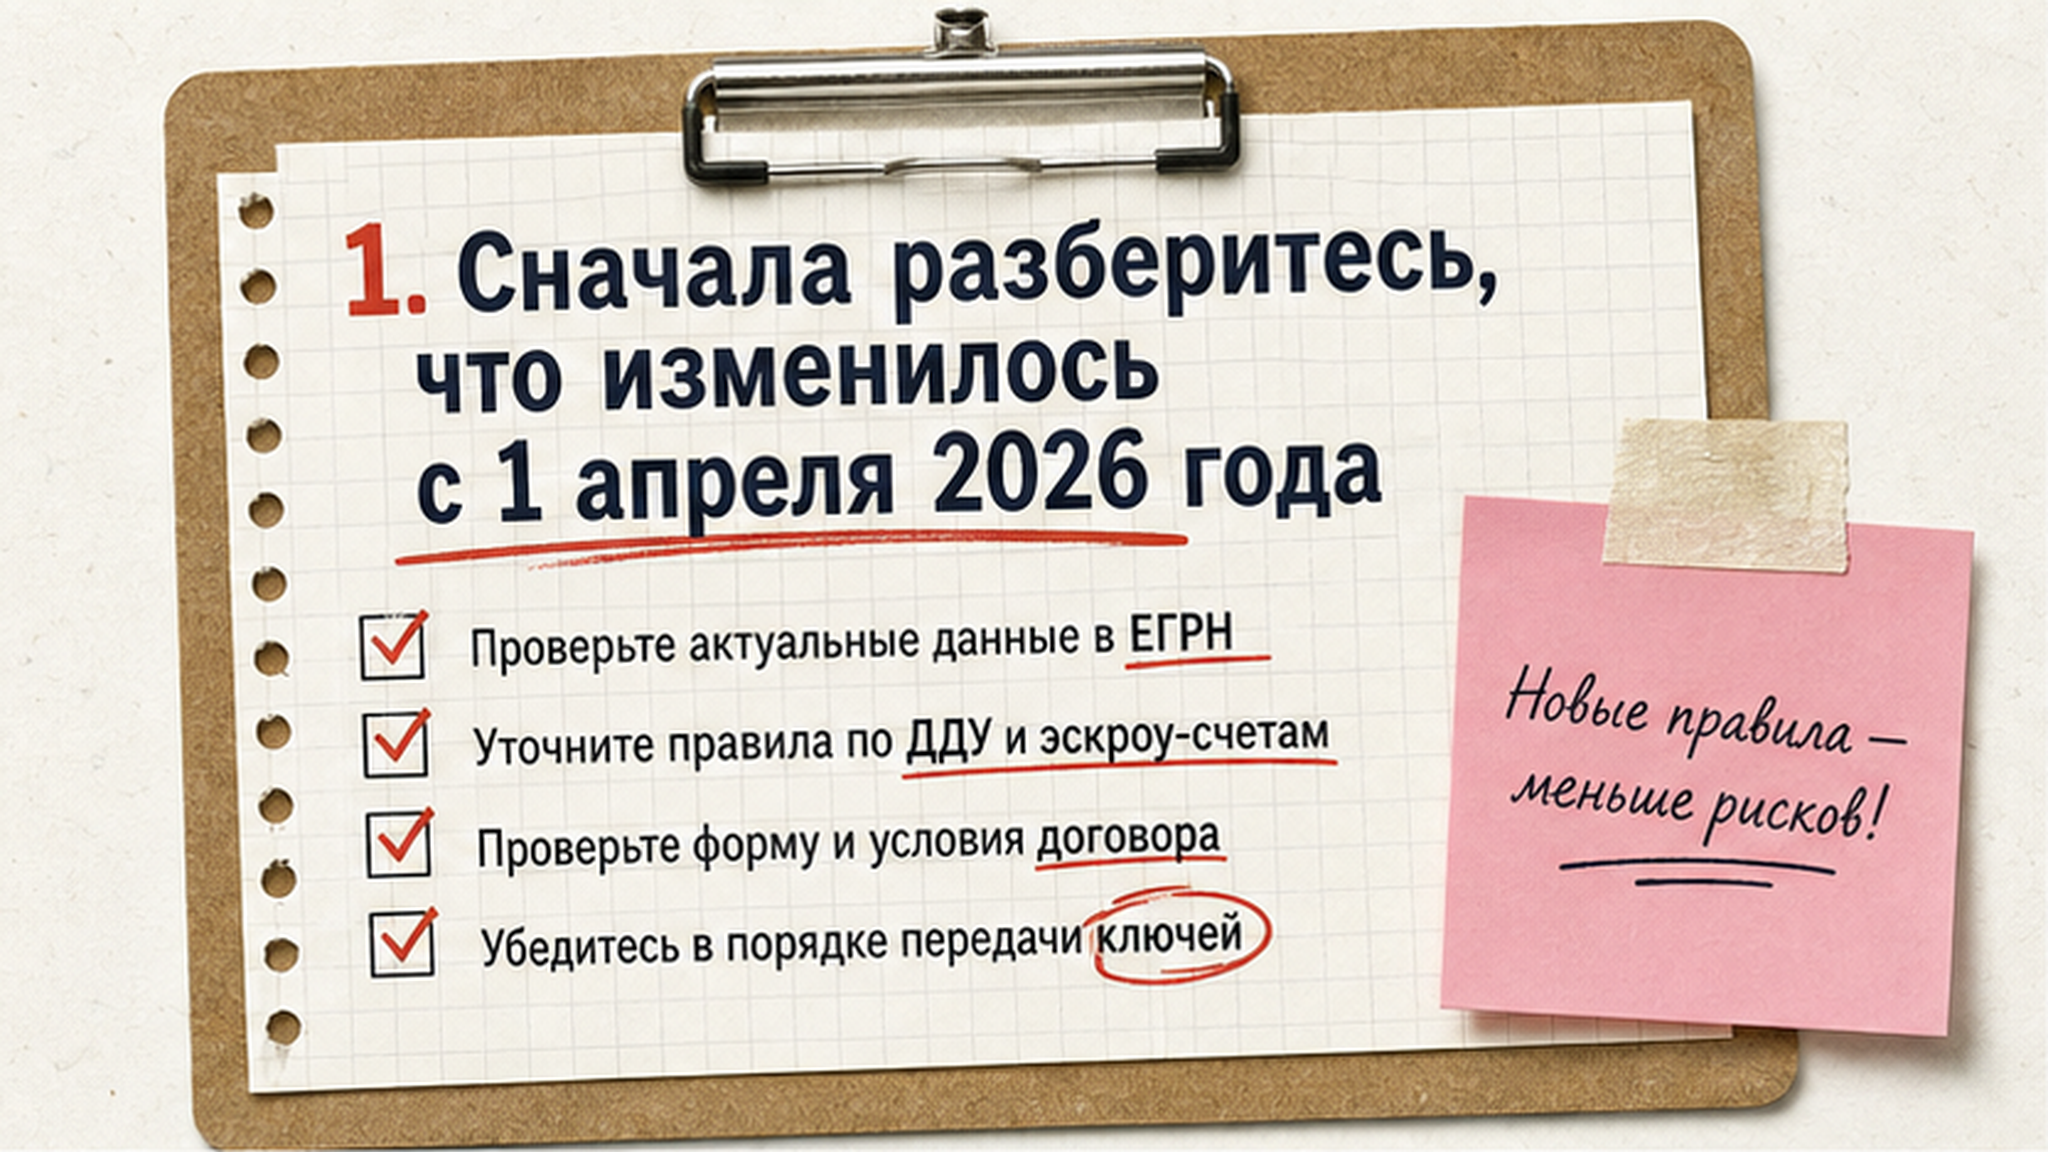
Приказ Росфинмониторинга от 26 января 2026 года № 13 установил разные пороги контроля для банков и посредников. Передача сведений по новым правилам началась с 1 апреля 2026 года.
- Для банков и филиалов иностранных банков порог составляет 75 млн рублей.
- Для риелторов, агентств и ИП-посредников действует порог 5 млн рублей.
- Учитываются наличные и безналичные расчёты.
- Покупатель и продавец самостоятельно отчёт не заполняют.
Раньше банковский порог составлял 5 млн рублей. Повышение до 75 млн не отменяет внутреннюю проверку клиента. Поэтому правило «квартира дешевле 75 млн – вопросов не будет» неверно: документы могут запросить при любой сумме.
2. Определите, кто контролирует именно вашу сделку

Сравните цену в договоре, фактическую сумму и состав участников. Проверяться могут ипотека, аккредитив, наличные, накопления и деньги от продажи другой недвижимости.
| Ситуация | Что происходит | Что делать |
|---|---|---|
| Цена ниже 5 млн рублей | Суммовой порог посредника не достигнут | Сохранить документы об источнике денег |
| От 5 млн до 75 млн рублей, участвует риелтор | Для посредника действует порог контроля | Сообщить реальную цену и схему расчётов |
| Операция от 75 млн рублей | Для банка действует обязательный контроль | Заранее согласовать пакет документов |
| Платят третьи лица или сумма дробится | Банк может начать дополнительную проверку | Не менять расчёты без согласования |
Практический вывод: порог определяет обязательную передачу сведений, но не запрещает банку проверять меньшую сумму. Сначала покажите банку схему оплаты, затем вносите аванс.
3. Соберите документы о происхождении денег до аванса
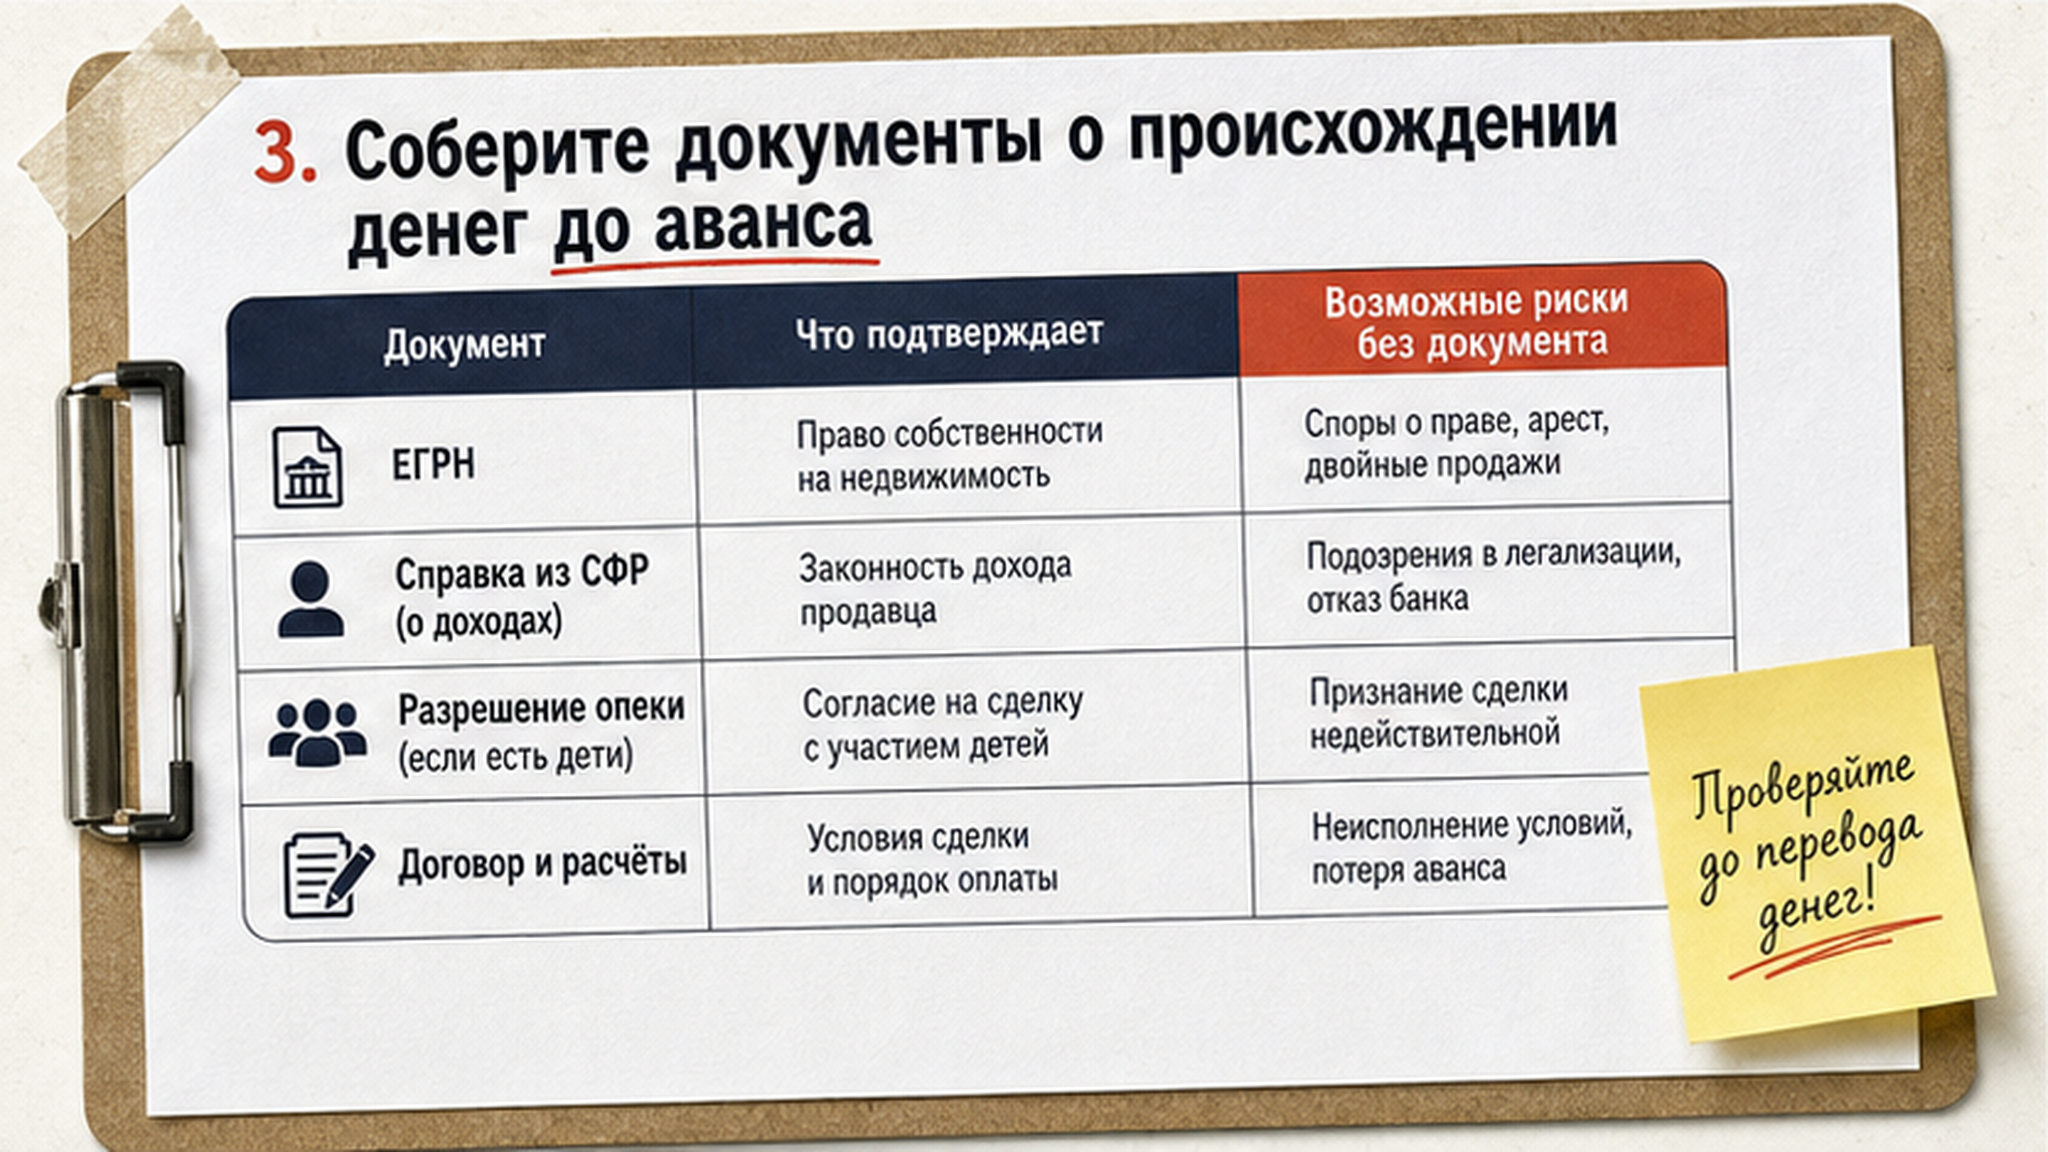
Источник средств должен образовывать понятную цепочку: продажа прежней квартиры → поступление на счёт → открытие аккредитива → выплата продавцу после регистрации. Чужие карты, наличные без подтверждения и переводы без назначения усложняют проверку.
Подготовьте документы под свою ситуацию:
- справку о доходах и выписку по счёту для накоплений из зарплаты;
- договор продажи квартиры, дома, автомобиля или другого имущества;
- свидетельство о наследстве и выписку о поступлении денег;
- договор дарения, если деньги передал родственник;
- договор займа и подтверждение перевода;
- кредитный договор при ипотеке;
- пояснение и документы третьего лица, участвующего в оплате.
Отсканируйте документы заранее и дайте файлам понятные названия. Не отправляйте набор фотографий без пояснений. В сопроводительном письме кратко свяжите договоры, суммы и поступления.
Практику банковских проверок разбираю в Telegram – подписывайтесь перед сделкой. Проверить расчёты можно на бесплатной консультации или по телефону +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Вопрос можно отправить в MAX, материалы также публикую во ВК.
4. Проверьте десять пунктов перед подписанием договора

Пройдите чеклист до аванса или задатка. После назначения сделки искать старые выписки и менять способ оплаты будет сложнее.
- Сверьте фактическую цену с суммой в договоре.
- Определите порог: 5 млн для посредника или 75 млн для банка.
- Сообщите риелтору, кто предоставляет деньги.
- Соберите документы, подтверждающие всю сумму.
- Уточните требования банка до открытия аккредитива.
- Укажите в платеже номер договора и адрес квартиры.
- Не переводите деньги продавцу без письменного основания.
- Не соглашайтесь занижать цену в договоре.
- Проверьте условия выплаты денег после регистрации.
- Сохраните договор, чеки, выписки и переписку с банком.
Аккредитив – специальный банковский счёт. Продавец получает деньги после выполнения условий, обычно после регистрации права покупателя в ЕГРН. ЕГРН – государственный реестр собственников и ограничений на недвижимость.
Рекомендация: финансовая проверка не заменяет юридическую. До аванса используйте чек-лист проверки по 39 официальным источникам, чтобы проверить продавца, квартиру, долги и ограничения.
5. Не дробите платежи и не маскируйте реальную цену
Попытка «не попасть под контроль» обычно вызывает больше вопросов, чем прозрачный расчёт. Банк видит получателей, даты, назначение и связь между переводами. Несколько платежей по 4,9 млн рублей вместо одного не становятся независимыми операциями.
Основные красные флаги:
- часть цены указана в договоре, остаток передаётся по расписке;
- деньги поступают от людей, которых нет в документах;
- крупную сумму вносят наличными перед сделкой;
- средства быстро переводят через несколько счетов;
- назначение платежа не связано с квартирой;
- продавец просит оплатить родственнику без ясного основания.
Не занижайте цену ради налоговой выгоды продавца. При споре покупателю будет сложнее доказать полную оплату, а банк увидит расхождение. Безопасная последовательность такая: подтверждение источника → согласование банка → договор с полной ценой → аккредитив → регистрация.
6. Уточните у риелтора, какие сведения будут переданы
Сведения подаёт не покупатель, а организация или ИП, на которых распространяется 115-ФЗ. Посредник направляет электронное сообщение установленного образца. Для операций с недвижимостью применяется код 8002.
Срок обычно составляет три рабочих дня с даты платежа либо получения сведений от клиента. Сам факт передачи данных не требует посещения ведомства и не останавливает регистрацию права.
До подписания договора с риелтором задайте четыре вопроса:
- работает ли специалист как ИП или от имени агентства;
- какие обязанности по 115-ФЗ указаны в договоре;
- какие документы и данные потребуются;
- кто согласует расчёты с банком.
Если агент предлагает скрыть часть цены, привлечь постороннего получателя или ничего не сообщать, меняйте специалиста. Задача риелтора – выстроить законный расчёт и предупредить запросы банка. Нюансы оплаты своими средствами есть в чеклисте про покупку квартиры без ипотеки.
7. Если банк приостановил перевод, отвечайте одним пакетом
Не повторяйте перевод через другой счёт и не делите сумму. Запросите точный список документов. В пояснении укажите, что покупаете, у кого, по какому договору, откуда деньги и почему участвует третье лицо, если оно есть.
- Получите запрос банка письменно или в приложении.
- Остановите несогласованные переводы продавцу.
- Соберите пояснение, договоры и выписки.
- Сверьте суммы, даты, стороны и назначения платежей.
- Передайте пакет указанным способом и сохраните подтверждение.
- При необходимости письменно перенесите срок расчёта.
Если вы находитесь в другом городе, заранее согласуйте идентификацию и подписание документов. Используйте чеклист про дистанционную сделку с недвижимостью.
Нужно проверить деньги и документы до аванса – запишитесь на консультацию или звоните +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Подписывайтесь на Telegram. Срочные вопросы принимаю в MAX, полезные материалы дублирую во ВК.
Материал проверен: Святослав Шакин, риелтор в Тюмени, эксперт по недвижимости в России и за рубежом.
Достоверность данных: пороги и порядок передачи сведений сверены с приказом Росфинмониторинга № 13, нормами 115-ФЗ и официальными разъяснениями по состоянию на август 2026 года. Порядок подготовки документов основан на практике сопровождения сделок в Тюмени. Уточняйте актуальные суммы и сроки на дату сделки.
Частые вопросы о Росфинмониторинге и покупке недвижимости
При какой сумме банк передаёт сведения о сделке?
Порог обязательного контроля для банка составляет 75 млн рублей. Но документы могут запросить и при меньшей сумме. Подтверждайте источник средств независимо от цены квартиры.
Все ли сделки дороже 5 млн рублей проверяет банк?
Нет. Порог 5 млн рублей относится к риелторам, агентствам и ИП-посредникам. Для банков установлен порог 75 млн рублей, но внутренняя проверка возможна при любой сумме.
Нужно ли подтверждать доход при покупке квартиры?
Для регистрации права справка обычно не нужна. Её может запросить банк или риелтор. Подготовьте выписки и документы о зарплате, продаже имущества, наследстве, дарении или займе.
Росфинмониторинг может запретить регистрацию квартиры?
Передача сведений сама по себе регистрацию не блокирует. Задержка чаще возникает в банке, если не хватает документов или непонятна схема платежей.
Что делать, если банк приостановил перевод продавцу?
Не повторяйте платёж через другие счета. Получите запрос, отправьте пояснение с документами и при необходимости письменно перенесите срок расчёта.
Можно ли разделить оплату, чтобы не попасть под контроль?
Не делайте этого. Связанные платежи могут признать одной операцией, а искусственное дробление вызовет дополнительные вопросы. Указывайте полную цену и согласуйте расчёт с банком.
Читайте также: В Тюмени расписку за квартиру написали — денег на счёте нет
