

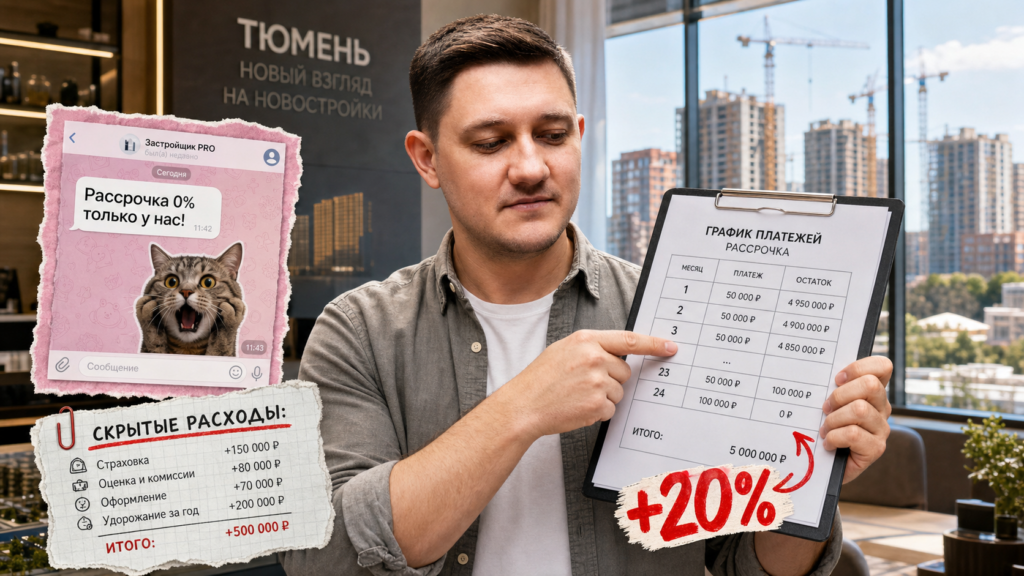
«Рассрочка 0%» может означать более высокую цену квартиры. 8 июля 2026 года Банк России поддержал запрет наценки, но законопроект ещё готовится. До аванса сравните цены, проверьте ДДУ, эскроу, штрафы и последний платёж.
TL;DR / Быстрый инсайт: Рассрочка выгодна, если цена равна стоимости при полной оплате, договор оформлен как ДДУ, а деньги идут на эскроу. Риски – крупный последний платёж, штрафы и сложное расторжение. Требуйте два письменных расчёта на одну квартиру.
При ипотеке банк выдаёт деньги и получает проценты. При рассрочке покупатель платит застройщику по графику, но возможны переплата и санкции.
На 1 апреля 2026 года долг по жилищным рассрочкам достиг 1,5 трлн рублей – около 17% стоимости заключённых ДДУ. Проверяйте документы и полный расчёт, а не рекламу.
1. Проверьте условия рассрочки в Тюмени
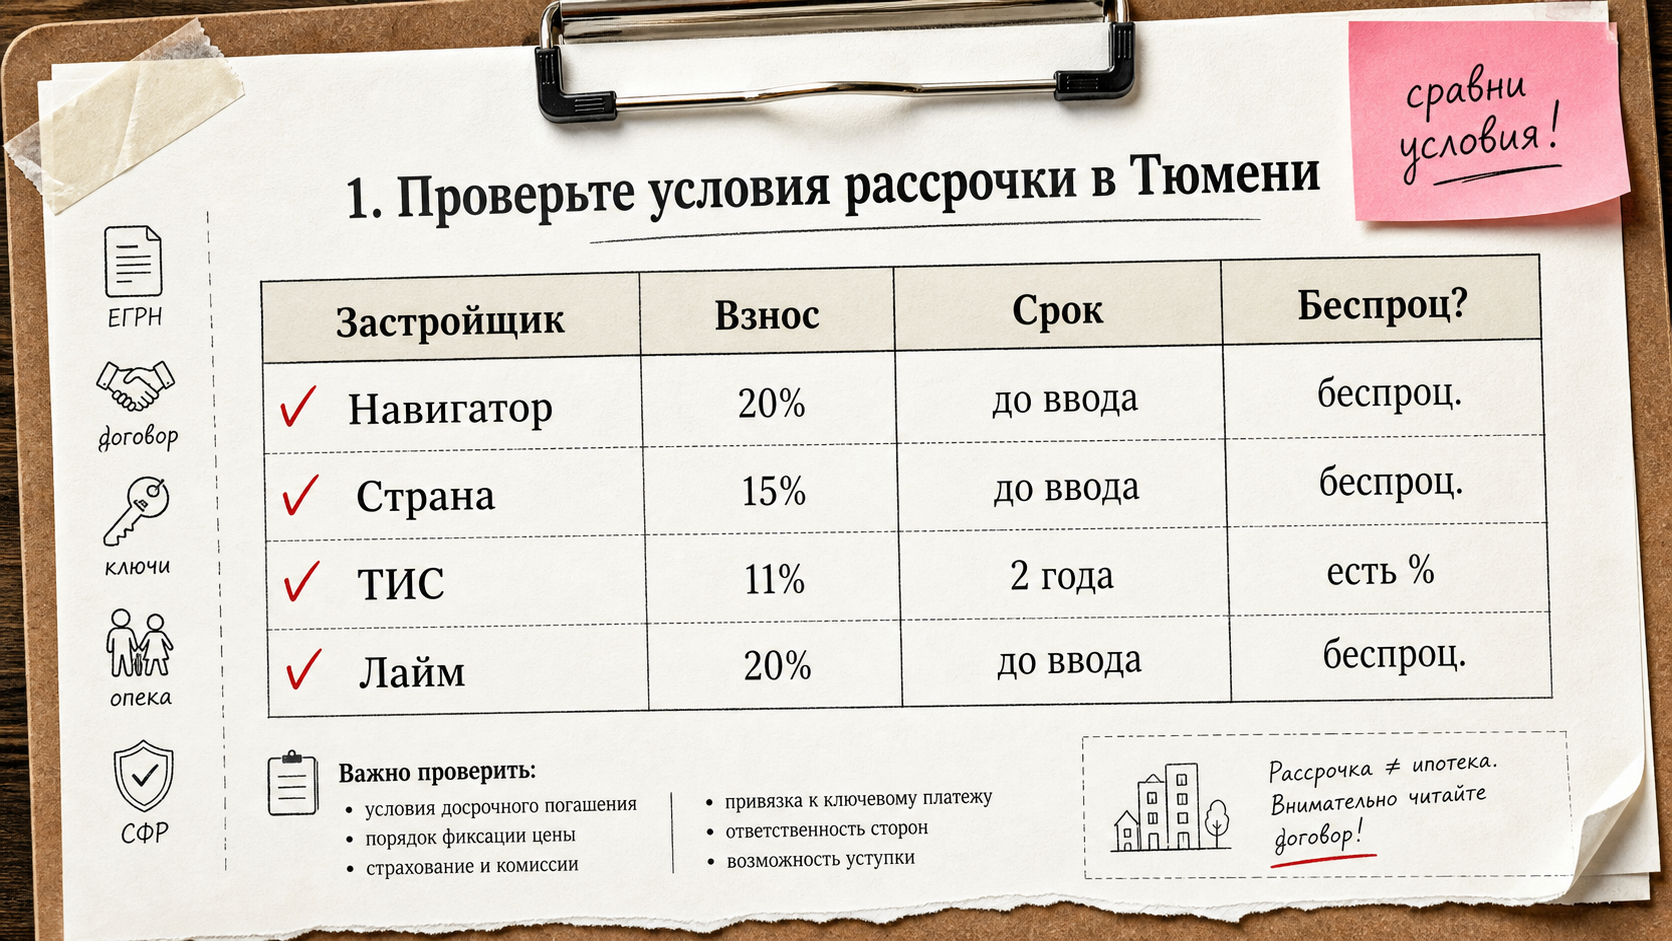
Есть беспроцентные программы со взносом от 15–20,1%, небольшими платежами и погашением остатка до ввода дома. Условия зависят от проекта, квартиры и срока.
| Застройщик | Условия | Что проверить |
|---|---|---|
| Навигатор Девелопмент | Взнос от 15%, рассрочка до ввода, цена фиксируется | Совпадает ли цена с полной оплатой |
| Страна Девелопмент | От 15% и равные платежи либо от 11% и крупный последний платёж | Размер последних платежей |
| ТИС | Взнос от 20%, ежемесячно 20–40 тыс. рублей, без удорожания | Остаток к сдаче дома |
| Лайм Девелопмент | Ставка 0%, взнос от 20,1%, срок до ввода | Финальный платёж и сборы |
Данные актуальны на 18 июля 2026 года. Акции могут действовать только на отдельные корпуса и планировки. Запрашивайте расчёт по конкретной квартире с итоговой суммой.
Вывод: выбирайте график, который сможете закрыть полностью: за небольшим ежемесячным платежом может скрываться остаток в несколько миллионов.
2. Сравните цену при полной оплате и в рассрочку
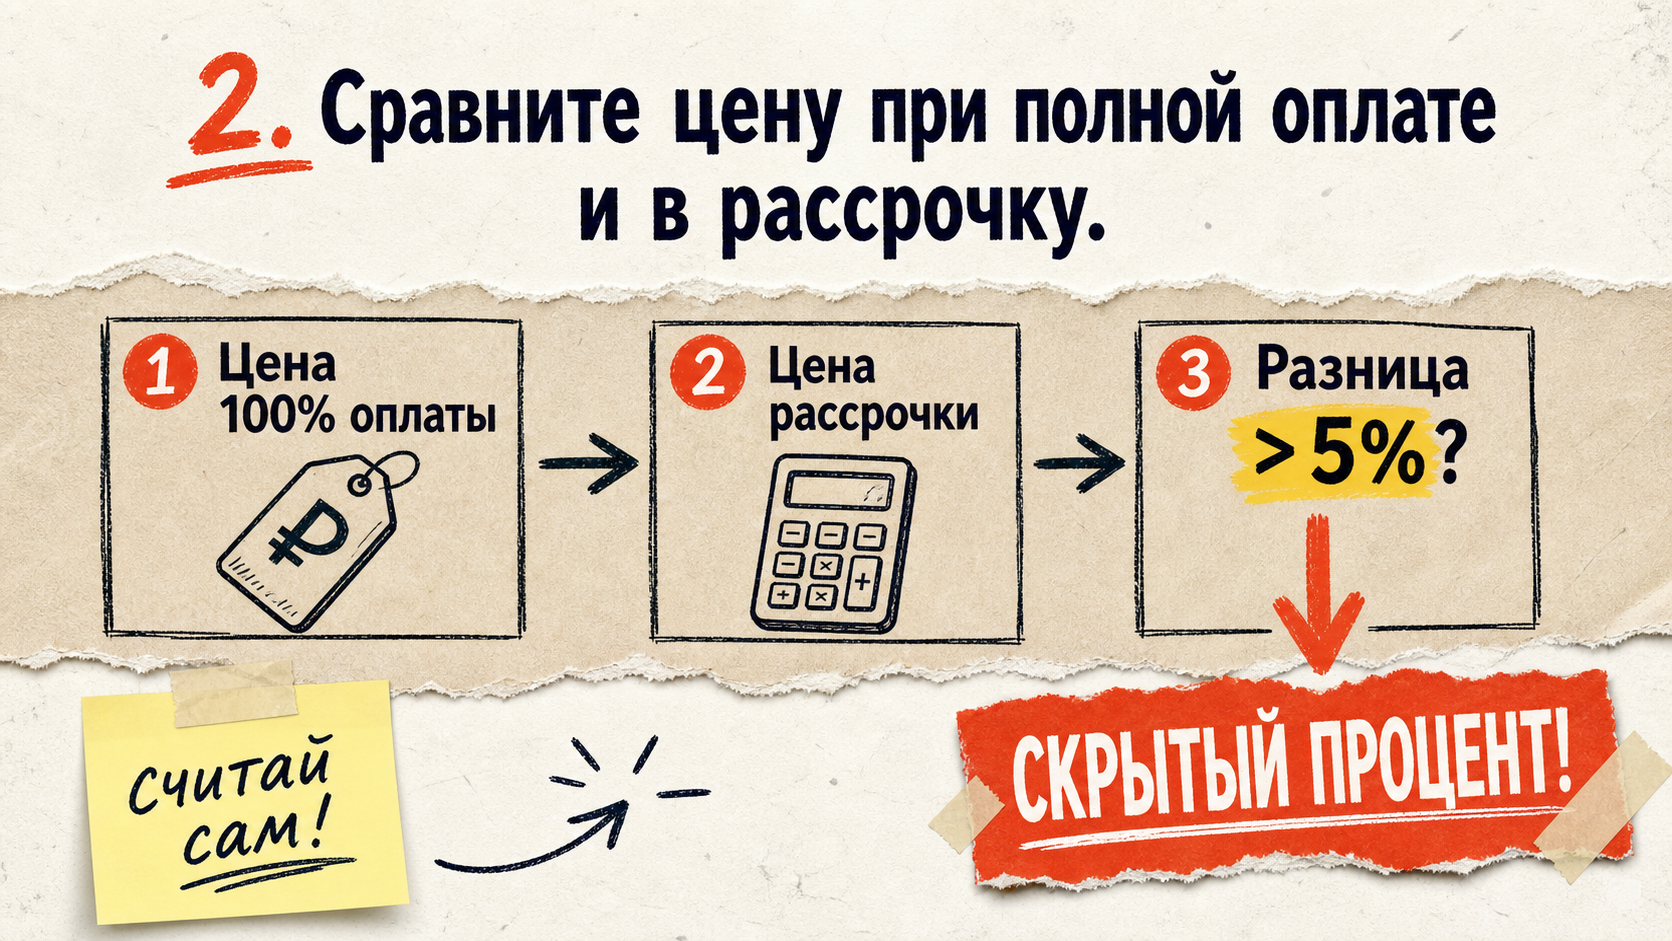
Запросите два расчёта на один объект: цену при полной оплате и все платежи по рассрочке. Номер квартиры, площадь, отделка и дата сделки должны совпадать.
Сложите первоначальный взнос, ежемесячные и финальный платежи, плату за оформление и обязательные услуги. Вычтите цену при полной оплате – это фактическое удорожание.
Формула: Цена в рассрочку – цена при полной оплате = переплата. Переплата ÷ цена при полной оплате × 100 = процент удорожания.
Пример: при цене 10 млн рублей полная сумма платежей 11,5 млн. Переплата – 1,5 млн рублей, или 15%. «0%» означает отсутствие отдельной ставки, но не удорожания жилья.
По публикациям от 8 июля 2026 года, разница может достигать 15–20%. В Сибири это менее характерно, чем в Москве. При разнице свыше 5% требуйте письменное объяснение каждой суммы и сравнивайте проекты.
3. Проверьте ДДУ и эскроу до перевода денег
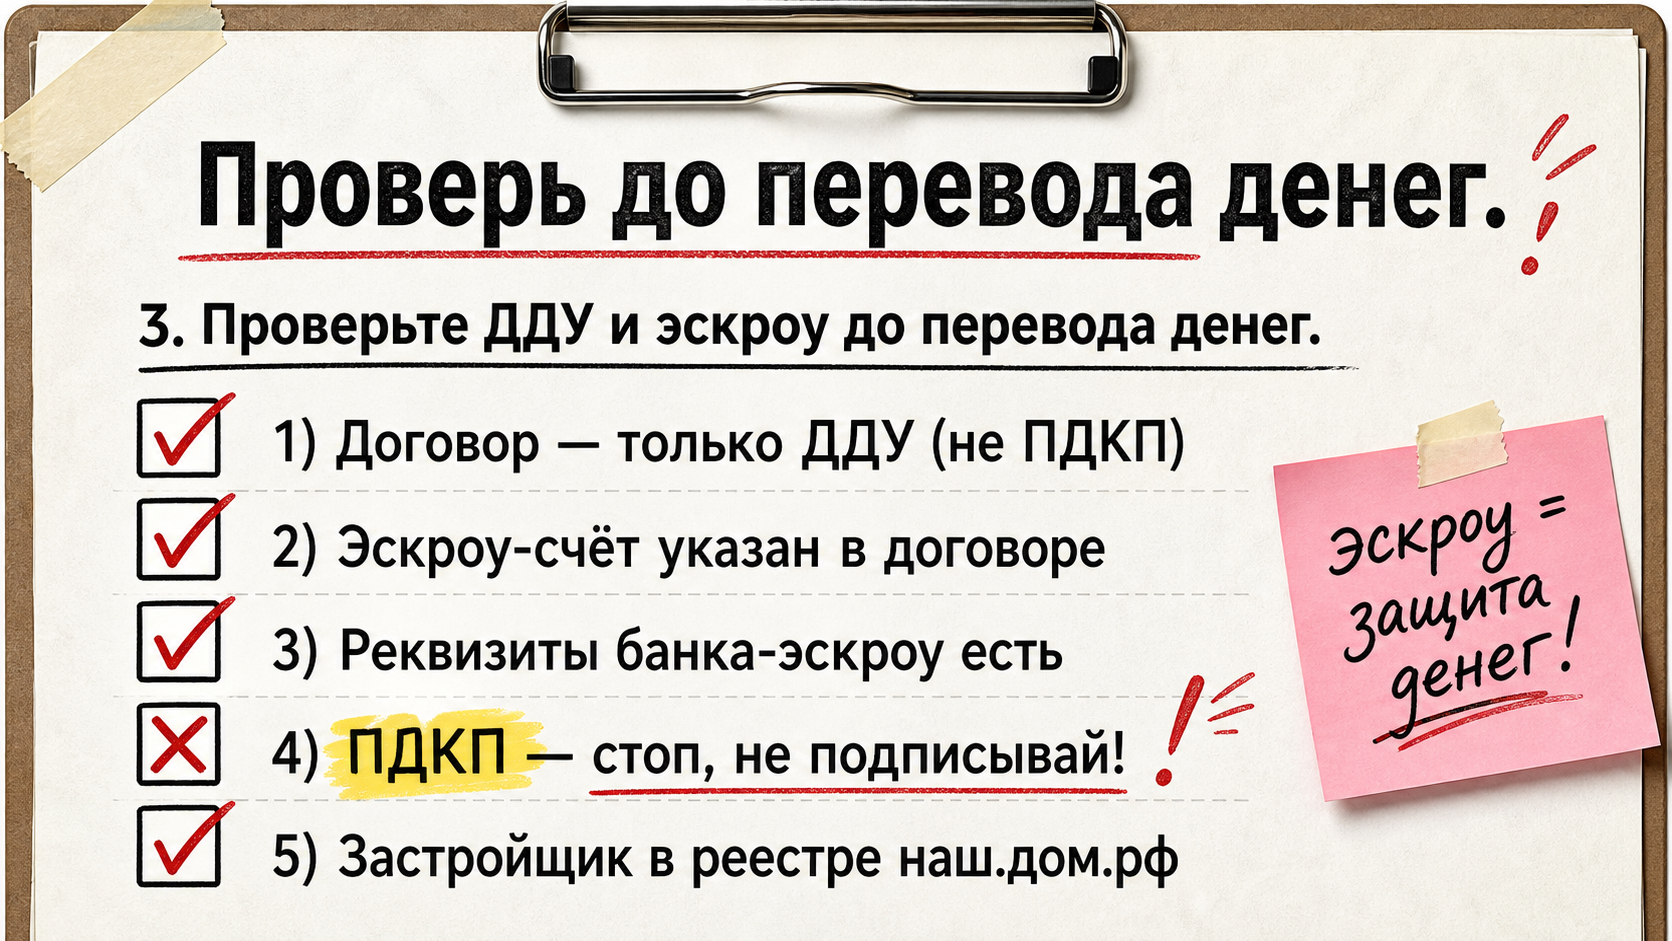
ДДУ фиксирует квартиру, цену, срок передачи, оплату и ответственность сторон, регистрируется в Росреестре. Иные соглашения или обещание оформить ДДУ позднее такой защиты не дают.
На эскроу-счёте деньги хранятся до выполнения условий проекта. Сверьте в ДДУ банк, реквизиты и назначение платежей. Перед переводом денег коммерческой организации выясните основание.
Безопасная схема: проверка проекта → согласование ДДУ → регистрация в Росреестре → платежи на эскроу-счёт → завершение строительства → передача квартиры.
В договоре бронирования проверьте, входит ли сумма в цену, когда возвращается и что будет при отказе банка в ипотеке. «Оплата услуг по бронированию» может не входить в стоимость жилья и не возвращаться.
Выбирая квартиру в новостройке Тюмени, проверяйте проектную декларацию, разрешение на строительство и сведения о доме на наш.дом.рф. Юридически важны объект и договор.
Разборы публикую в Telegram. Вопрос отправьте в MAX или во ВКонтакте. Проверить предложение можно через консультацию на сайте или по телефону +7 (922) 001-65-05, Пн–Вс 9:00–22:00.
4. Пересчитайте штрафы и условия расторжения

В разделе «Ответственность сторон» ищите размер неустойки, базу расчёта и момент начала просрочки. Штраф от суммы просроченного платежа и штраф от всего оставшегося долга – совершенно разные последствия.
Переводите дневную неустойку в годовой ориентир. 0,1% в день без сложного начисления – 36,5% за год, а 0,5% – 182,5%. Формулировка «всего полпроцента» после такого пересчёта уже не выглядит безобидной.
По данным, опубликованным в июле 2026 года, действующие договоры могут предусматривать санкции до 50% от всего долга. Обсуждаемый законопроект должен ограничить штраф размером не более 20% годовых от просроченного платежа. Но это пока не действующее правило: инициатива ещё готовится к внесению в Госдуму.
В разделе о расторжении проверьте:
- какая просрочка позволяет застройщику прекратить договор;
- нужен ли письменный запрос покупателя;
- срок оформления прекращения ДДУ;
- суммы, которые застройщик может удержать;
- порядок возврата денег с эскроу-счёта.
Не полагайтесь на устное обещание «всё вернём». Возврат зависит от основания расторжения, текста договора и оформления прекращения зарегистрированного ДДУ.
5. Подготовьте план Б для крупного последнего платежа
Рассрочка новостройки в Тюмени часто действует до ввода дома. Маленькие платежи в начале не отменяют проблему: к последнему кварталу может остаться значительная часть цены. Покупатель рассчитывает оформить ипотеку, но банк не обязан её одобрять.
За время строительства могут измениться доход, кредитная история, долговая нагрузка и требования банков. Долг перед застройщиком пока может не отображаться в бюро кредитных историй, но другие кредиты и карты банк увидит. Планируемый законопроект предусматривает передачу сведений о рассрочках в БКИ, однако это правило ещё не действует.
За три–шесть месяцев до финального платежа проверьте доход, кредиты и доступный капитал. Не оформляйте потребительский кредит или новую карту без расчёта влияния на ипотеку. Заранее изучите варианты ипотеки в Тюмени и порядок перехода с рассрочки на кредит.
План Б должен содержать конкретный источник денег: накопления, продажу недвижимости или предварительно проверенную ипотечную возможность. «Потом что-нибудь придумаем» – не финансовый план.
6. Учитывайте изменения закона, но не ждите защиты задним числом
С 1 апреля 2026 года Закон №283-ФЗ регулирует операторов сервисов рассрочки – компании-посредники, через которые покупатель оплачивает товар частями. Прямая рассрочка от застройщика под этот закон не подпадает: её условия определяются гражданским законодательством и подписанными документами.
8 июля 2026 года зампред Банка России Михаил Мамута сообщил о поддержке законопроекта, который должен запретить повышать цену жилья из-за рассрочки. Также планируются ограничение штрафов и передача данных в БКИ. Пока документ не принят, ориентируйтесь на текущую редакцию договора.
Будущий закон не обязан автоматически исправлять уже подписанные условия. Просите изменить спорные пункты до оплаты. Если отдел продаж не выдаёт проект ДДУ или полный график заранее, не вносите аванс ради «последней квартиры по акции».
7. Пройдите чеклист из 7 пунктов перед авансом
- Зафиксируйте квартиру, площадь, этаж, отделку и срок передачи.
- Получите полную цену и график рассрочки с датами.
- Сложите платежи, проверьте комиссии и переплату.
- Убедитесь, что ДДУ зарегистрирован.
- Проверьте банк и реквизиты эскроу-счёта.
- Изучите дом на наш.дом.рф, штрафы, расторжение и возврат.
- Подготовьте финальный платёж и запасной вариант.
Независимый риэлтор сопоставит ЖК, проверит цену, график и документы. Это особенно важно, если финальный платёж зависит от ипотеки или продажи квартиры.
Итоговый вердикт: рассрочку от застройщика можно рассматривать, если цена не завышена, используется ДДУ с эскроу, а финальный платёж обеспечен. Если расчёт зависит от будущего одобрения банка и устных обещаний, безопаснее выбрать другой график или объект.
Перед авансом можно записаться на консультацию или позвонить +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Подписывайтесь на Telegram. Срочный вопрос отправляйте в MAX, материалы выходят во ВКонтакте.
Материал проверен: Святослав Шакин, риэлтор в Тюмени с опытом более 8 лет. Достоверность данных: условия программ и показатели рынка сверены по публикациям Банка России, федеральных СМИ и страницам застройщиков на 18 июля 2026 года. Законопроект о запрете наценки не принят.
Частые вопросы: решение до аванса
Выгодна ли рассрочка от застройщика в Тюмени?
Да, если итоговая цена равна полной оплате, график посилен, а финальный платёж не рискован. Запросите два письменных расчёта на одну квартиру.
Чем рассрочка отличается от ипотеки?
При рассрочке платят застройщику, при ипотеке – банку с процентами. Рассрочка обычно короче, поэтому последний платёж тяжелее ежемесячных.
Можно ли вернуть деньги при расторжении рассрочки?
Можно, но порядок зависит от ДДУ, основания и соглашений. Проверьте сроки возврата, удержания и закрытие эскроу-счёта.
Можно ли позже заменить рассрочку ипотекой?
Иногда, если документы допускают переход и банк одобрит кредит. Запросите порядок письменно и оцените ипотечную возможность.
Что делать, если менеджер не показывает цену при полной оплате?
Не вносите аванс. Запросите официальный прайс на тот же объект и сравните условия минимум с двумя новостройками.
Нужно ли проверять договор, если застройщик известный?
Да. Проверяйте конкретный ДДУ, график, реквизиты эскроу, штрафы, последний платёж и плату за бронирование.
