


Рассрочка от застройщика в Тюмени может выглядеть дешевле ипотеки, но рекламное «0%» ничего не говорит об итоговой цене, штрафах и платеже к моменту сдачи дома. До аванса запросите два расчёта на одну квартиру, проверьте ДДУ, эскроу и условия расторжения. Этот чек-лист поможет решить, подписывать договор, требовать другие условия или отказаться от сделки.
TL;DR / Быстрый инсайт: Сравнивайте не первый взнос, а полную сумму всех платежей. Условия рассрочки должны быть записаны в ДДУ, а деньги за строящееся жильё должны поступать на эскроу. Законопроект ЦБ и Минстроя в июле 2026 года ещё не принят, поэтому обещания менеджера о будущих правилах не защищ покупателя.
Рассрочка позволяет купить новостройку без банковского кредита, но короткий срок оплаты часто создаёт крупный остаток перед сдачей дома. Первый взнос может казаться доступным, а последняя выплата – неподъёмной.
Эскроу защищает внесённые деньги при проблемах со строительством, но не спасает, если покупатель нарушил график. Поэтому сначала посчитайте все платежи и только затем бронируйте квартиру.
1. Отделите рассрочку от ипотеки и проверьте ДДУ с эскроу

Рассрочка от застройщика – это оплата квартиры частями по согласованному графику. Банк обычно не выдаёт покупателю кредит, поэтому нет привычной процентной ставки. Однако переплата может быть заложена в цену квартиры или потерянную скидку.
ДДУ – договор долевого участия. В нём указано, какую квартиру строят, когда её передадут и сколько платит покупатель. Эскроу – специальный банковский счёт, на котором деньги хранятся до выполнения застройщиком предусмотренных законом условий. Рассрочка отвечает на вопрос «когда платить», а ДДУ и эскроу – «что покупаете и как защищены деньги».
| Критерий | Рассрочка | Ипотека |
|---|---|---|
| Кому платит покупатель | По графику застройщика | Банку после выдачи кредита |
| Срок оплаты | Часто до ввода дома или на несколько лет | Обычно заметно дольше рассрочки |
| Основной риск | Крупный остаток, штрафы, расторжение | Проценты, требования банка, залог |
| Что сравнивать | Полную цену и весь график | Полную стоимость кредита и платёж |
Практический вывод: не выбирайте способ оплаты по размеру первого платежа. Рассрочка подходит, если доход позволяет закрыть остаток без будущего кредита или срочной продажи другой квартиры. Если весь план держится на ещё не одобренной ипотеке, риск высокий.
2. Не рассчитывайте на законопроект ЦБ и Минстроя до его принятия
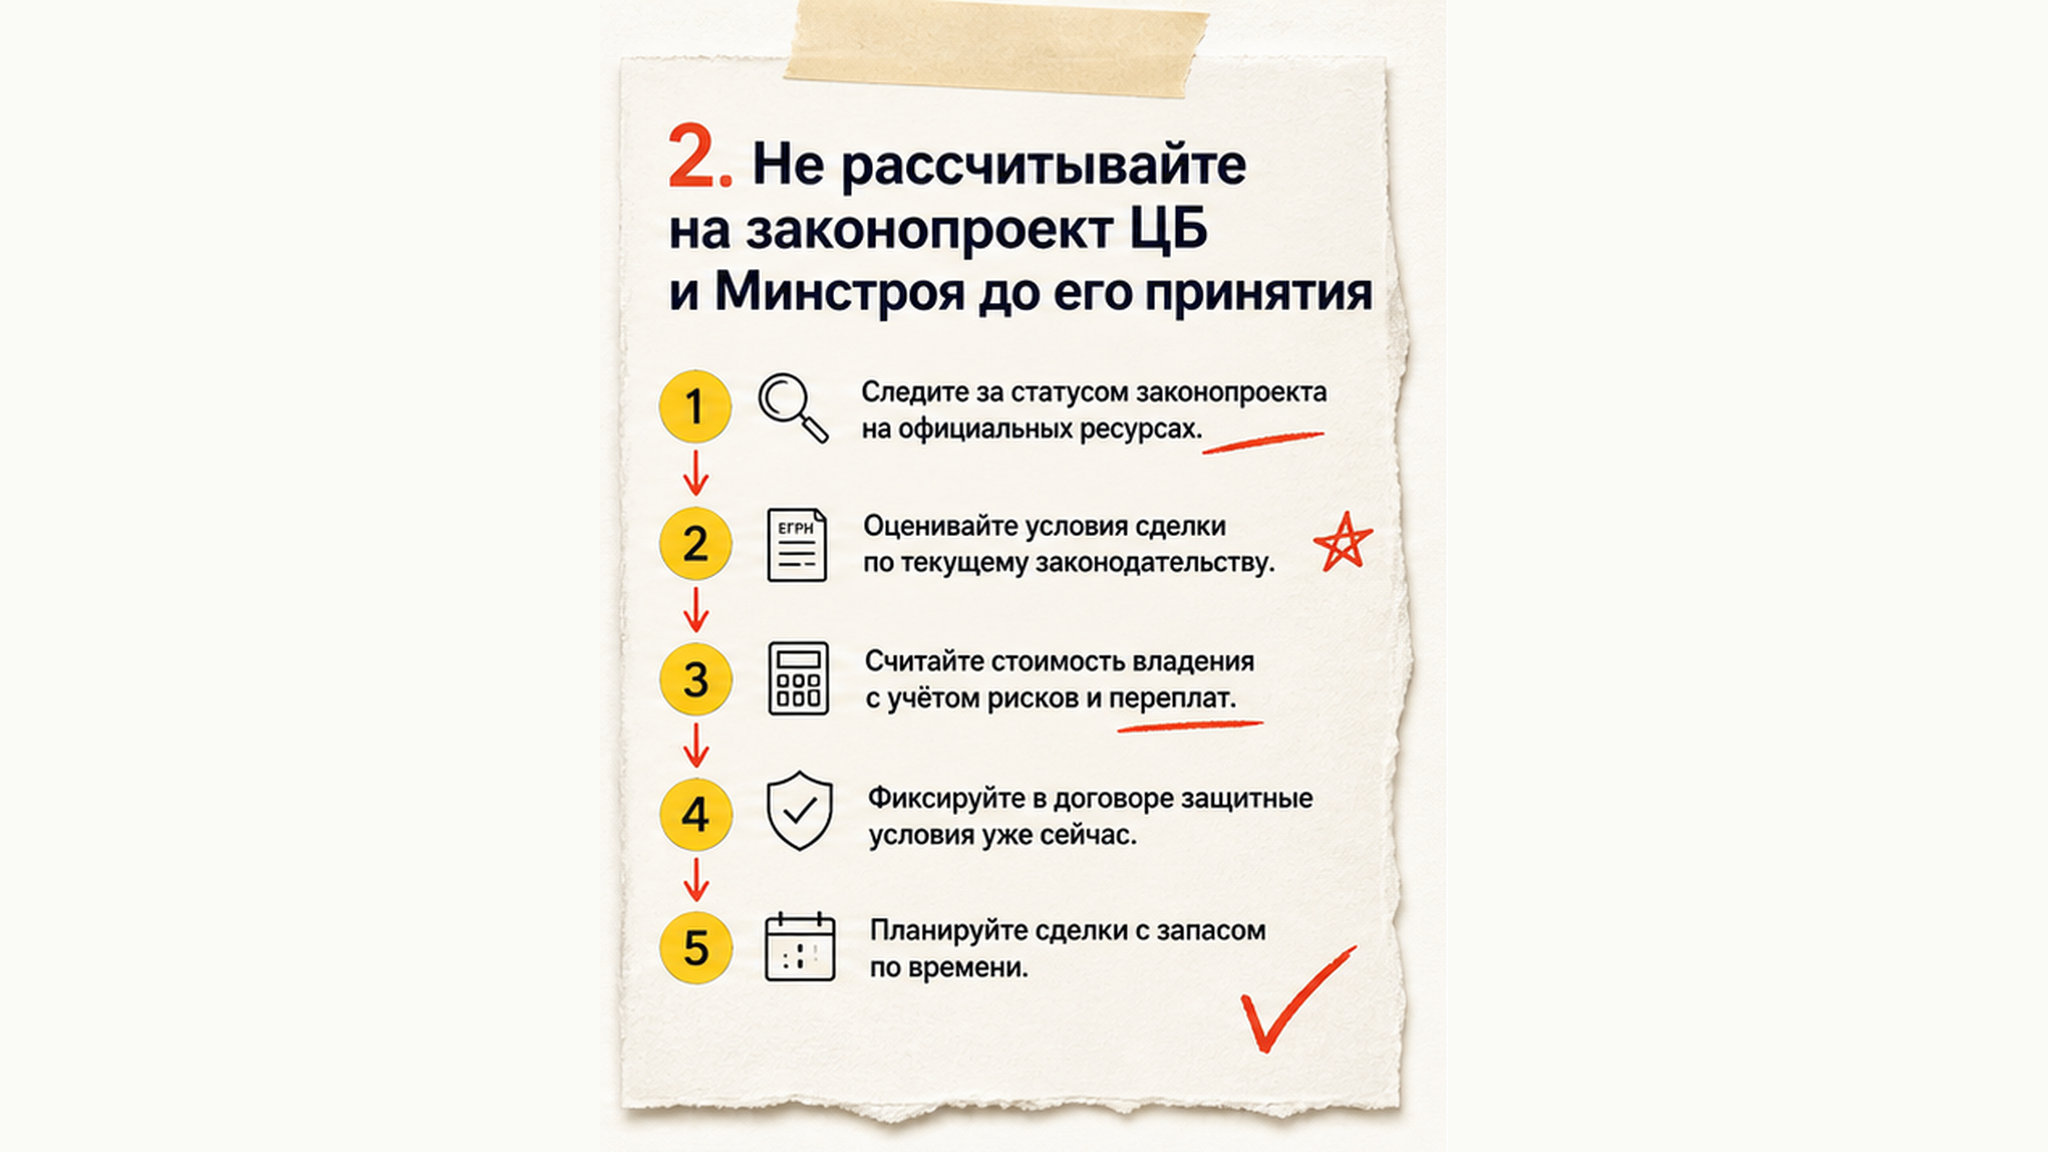
По состоянию на 27 июля 2026 года ЦБ и Минстрой готовят законопроект о рассрочке на жильё, но документ ещё не внесён в Госдуму. Это проект, а не действующие правила. Фраза менеджера «скоро всё будет по новому закону» не заменяет условия договора.
Обсуждается запрет на повышение цены из-за рассрочки и отдельную скидку за полную оплату. Рассрочку по ДДУ предлагают ограничить тремя годами после плановой даты ввода, а штраф – 20% годовых от просроченной суммы. После сдачи дома собственность предполагается оформлять на покупателя, сохраняя залог в пользу застройщика. Информацию о платежах могут начать передавать в БКИ – бюро кредитных историй.
Не путайте этот проект с 283-ФЗ, действующим с 1 апреля 2026 года. Он регулирует операторов сервисной рассрочки, но не устанавливает автоматические правила для прямой рассрочки от девелопера. Пока новый закон не принят, руководствуйтесь ДДУ и приложениями к нему.
3. Сравните цену «сразу» и «в рассрочку» по одной квартире

Запросите два письменных расчёта на один корпус, этаж, номер квартиры и дату бронирования Первый – при полной оплате или ипотеке. Второй – при рассрочке. Устное обещание «цена почти такая же» не учитывайте.
- Запишите базовую цену квартиры без мебели, кладовой и парковки.
- Сложите первый взнос, регулярные платежи и остаток к сдаче дома.
- Добавьте бронирование, оформление и обязательные услуги.
- Вычтите только скидки, указанные в письменном предложении.
- Сравните итоговые суммы и отдельно проверьте платёж.
Представители ЦБ в июле 2026 года указывали, что разница цены при рассрочке может достигать 15–20%. Поэтому слово «беспроцентная» ничего не доказывает. Если цена заметно выше полной оплаты, потребуйте построчное объяснение каждой доплаты.
Опаснее всего крупный остаток перед сдачей дома. Если хотите закрыть его ипотекой, заранее получите предварительное решение банка. Одновременно подготовьте запасной вариант: накопления, продажу другого объекта с реальным сроком или выбор более доступной квартиры.
Посмотреть подходящие новостройки Тюмени и сравнить способы оплаты можно до бронирования. Разборы условий застройщиков публикую в Telegram – подпишитесь до выбора ЖК. Проверить конкретный расчёт можно на консультации по новостройке или по телефону +7 (922) 001-65-05, Пн–Вс 9:00–22:00.
4. Проверьте договор и график до внесения аванса
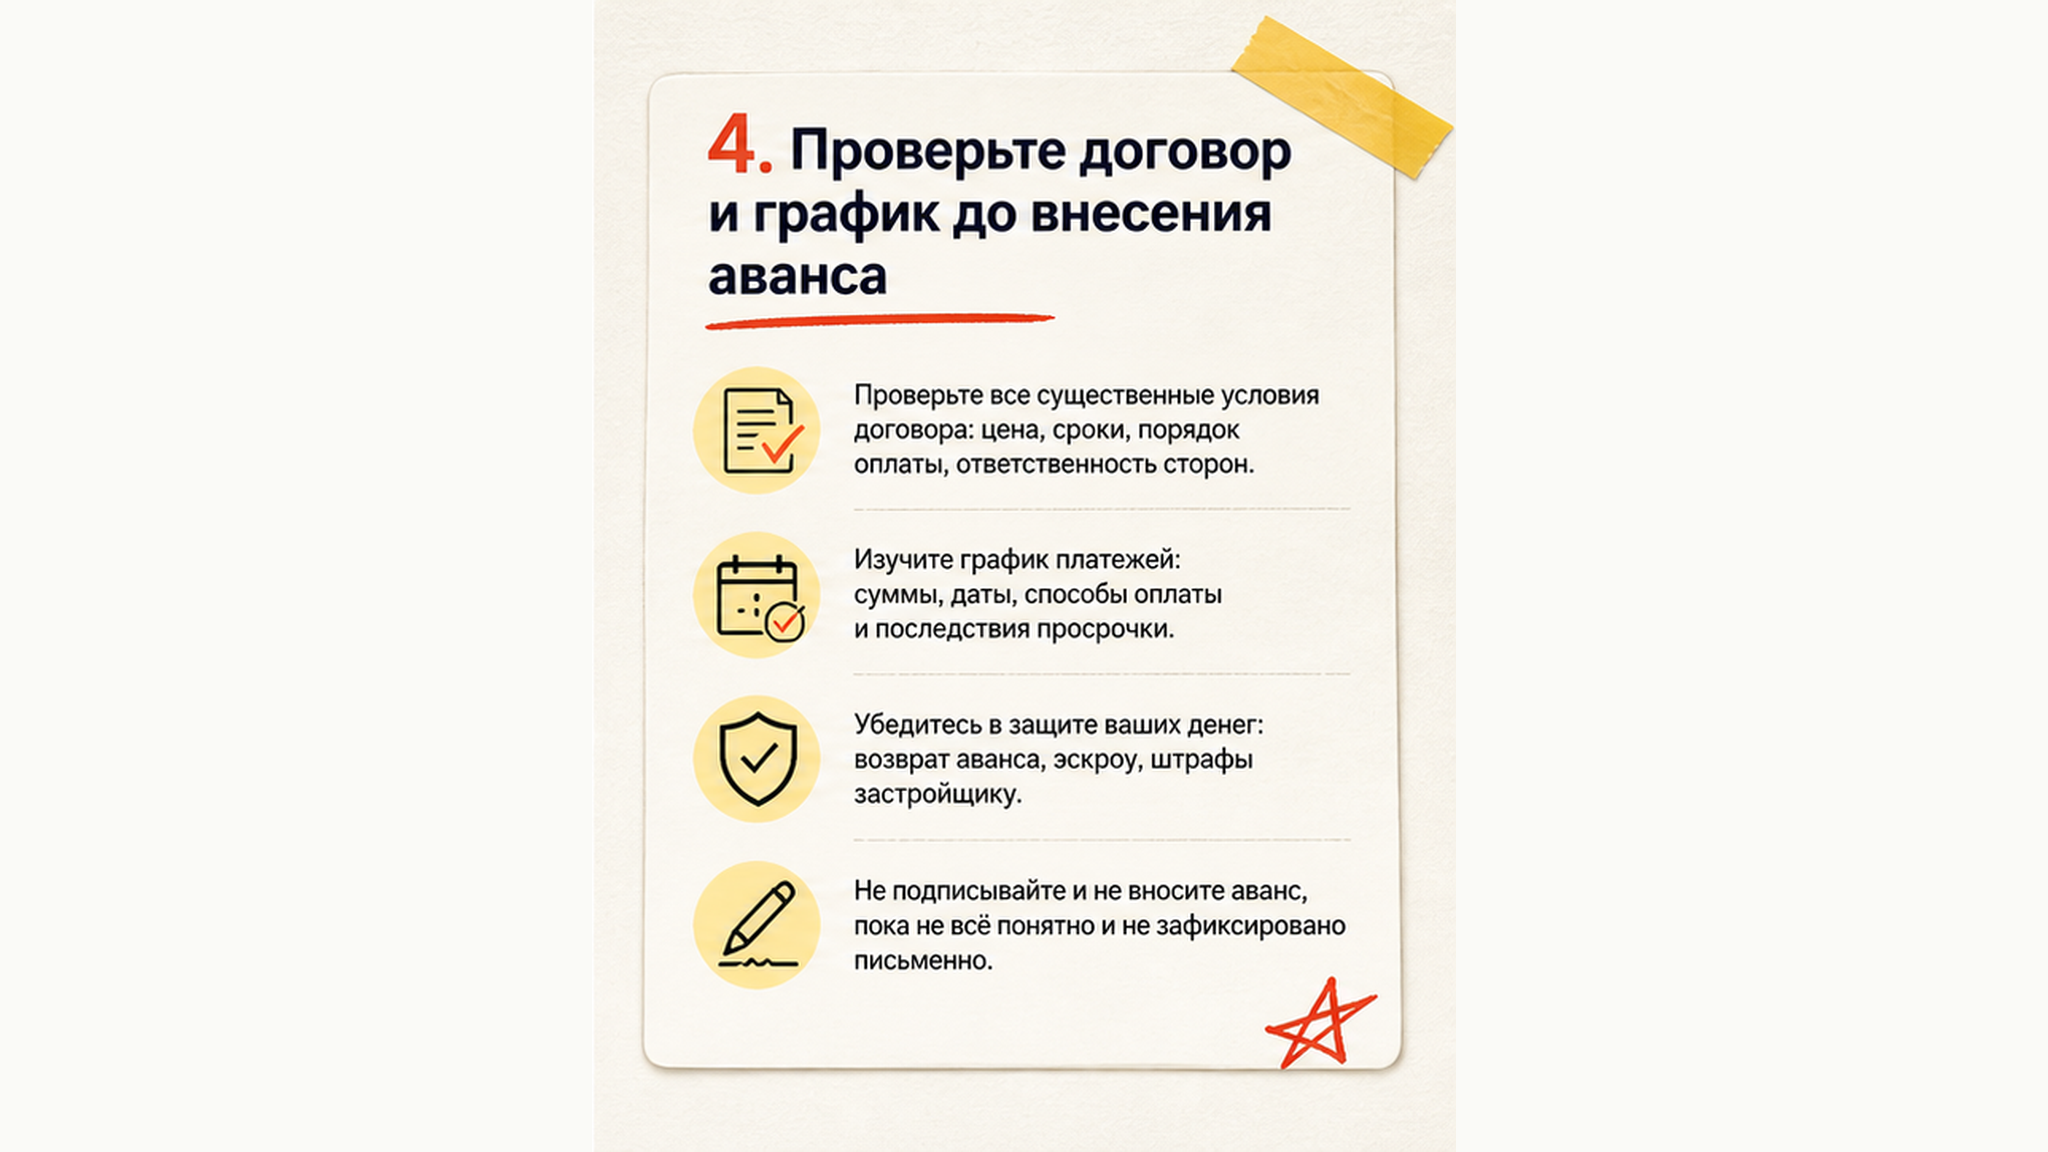
Реклама, переписка и таблица менеджера не заменяют договор. Все условия рассрочки должны быть записаны в ДДУ или официальном приложении. Если приложение обещают выдать после аванса, деньги не переводите.
- Проверьте проект на наш.дом.рф: разрешение на строительство, декларацию, срок ввода, банк и эскроу.
- Сверьте номер квартиры, корпус, площадь, этаж, отделку и планировку с приложениями к ДДУ.
- Убедитесь, что ДДУ регистрируется в Росреестре, а деньги поступают на эскроу, а не на карту сотрудника.
- Запишите первый взнос, даты платежей и остаток. Проверьте право застройщика требовать досрочную оплату.
- Найдите размер пени и базу расчёта. Штраф от всей цены опаснее штрафа от просроченной суммы.
- Прочитайте условия расторжения: сколько денег вернут, в какой срок и что удержат.
- Уточните момент передачи квартиры и регистрации собственности.
- Проверьте возможность досрочной оплаты без комиссии и изменения цены.
До подписания используйте инструкцию как проверить застройщика. Если хотите пройти проверку самостоятельно, откройте чек-лист из 39 официальных источников.
Если рассрочка продолжается после сдачи дома, требуйте понятную схему регистрации собственности и обеспечения долга. Не соглашайтесь на формулировку «оформим после расчёта», если порядок не указан в договоре. Покупатель может внести значительную сумму, но не получить зарегистрированного права на квартиру.
5. Откажитесь от сделки при красных флагах
Квартиру в рассрочку не нужно покупать из страха, что завтра исчезнет акция. Нормальная сделка выдерживает проверку документами. Давление, спешка и путаница в цифрах означают, что риск пытаются переложить на покупателя.
- Цена в договоре выше письменного расчёта отдела продаж.
- Менеджер не показывает ДДУ до бронирования.
- Условия рассрочки есть только в рекламе или переписке.
- Большая часть цены перенесена на один платёж перед сдачей.
- Деньги предлагают отправить на карту физического лица.
- Штраф рассчитывается от всей цены квартиры.
- При расторжении удерживается весь первый взнос.
- Срок возврата денег не указан.
- Собственность обещают оформить после полной оплаты без ясной схемы.
- Расчёт зависит от ипотеки, которая ещё не одобрена.
При серьёзном красном флаге возьмите паузу и сравните другой объект. Можно рассмотреть ипотеку в Тюмени или перенести покупку. Потерять скидку неприятно, но потерять первый взнос и остаться с долгом намного хуже.
Итоговый вердикт: рассрочка подходит покупателю со стабильным источником денег на каждый платёж и финансовым запасом. Если остаток зависит от премии, срочной продажи имущества или будущего кредита, сначала решите вопрос с финансированием. Договор не должен держаться на надежде.
Нужно проверить рассрочку от застройщика в Тюмени – запишитесь на консультацию или звоните +7 (922) 001-65-05, Пн–Вс 9:00–22:00. Подписывайтесь на Telegram с разборами сделок. Быстрый вопрос можно отправить в MAX, полезные материалы также выходят во ВК.
Материал проверен: Святослав Шакин, риелтор в Тюмени, эксперт по недвижимости в России и за рубежом.
Достоверность данных: порядок проверки сверён с 214-ФЗ, сведениями наш.дом.рф, правилами регистрации ДДУ и публичными материалами ЦБ и Минстроя по состоянию на 27 июля 2026 года. Уточняйте актуальные суммы и сроки на дату сделки.
Ответы на вопросы перед подписанием рассрочки
Выгодна ли рассрочка от застройщика в 2026 году?
Да, если итоговая цена близка к цене полной оплаты, а график реален без нового кредита. Запросите два расчёта и сравните полную сумму, последний платёж и условия расторжения.
Можно ли купить квартиру в рассрочку без первого взноса?
Такие акции встречаются, но нулевой взнос не означает отсутствие крупного платежа позже. Проверьте цену квартиры, дату первой выплаты и основания для расторжения договора.
Что будет с ценой после возможного запрета наценки?
Законопроект предполагает одинаковую цену независимо от способа оплаты, но документ ещё не принят. Пока сравнивайте действующие предложения и фиксируйте цену в договоре.
Разрешена ли рассрочка после сдачи дома?
Это зависит от договора и юридической схемы. Проверьте, когда регистрируется собственность и возникает ли залог в пользу застройщика. Не платите по соглашению с неясной защитой ваших прав.
Можно ли потом заменить рассрочку ипотекой?
Можно, если банк одобрит покупателя и объект на дату обращения. Получите предварительное решение заранее, но сохраните запасной источник денег на случай отказа.
Нужен ли риелтор при покупке квартиры в рассрочку?
Обязательного требования нет. Специалист полезен, если нужно сравнить схемы оплаты, проверить застройщика, найти скрытую переплату и оценить условия расторжения до аванса.
