

Главный риск августа и сентября 2026 года не в отмене семейной ипотеки, а в ажиотаже перед возможным пересмотром условий. Банки дольше рассматривают заявки, хорошие квартиры быстрее уходят в бронь, а покупатели ошибаются из-за спешки. Ниже приведён чеклист, который поможет проверить право на ставку 6%, рассчитать бюджет и провести сделку.
TL;DR / Быстрый инсайт: до 1 октября 2026 года семейная ипотека в Тюмени работает по действующим параметрам: ставка 6%, кредит до 6 млн рублей, первоначальный взнос от 20%. В городе программа подходит прежде всего для новостроек. Начинайте с проверки права на льготу, расчёта бюджета и заявок в банки, а не с брони квартиры.
Минфин сообщил, что решение об изменении программы примут не ранее 1 октября 2026 года. Обсуждаемые ставки в зависимости от числа детей, новый лимит и ограничение льготного периода пока не утверждены. В июне объём выдач семейной ипотеки достиг 221,7 млрд рублей, а летний и ранний осенний спрос может вырасти на 30-40%. Не покупайте жильё из страха, но и не откладывайте заявку до конца сентября.
1. Сначала проверьте право семьи на ипотеку
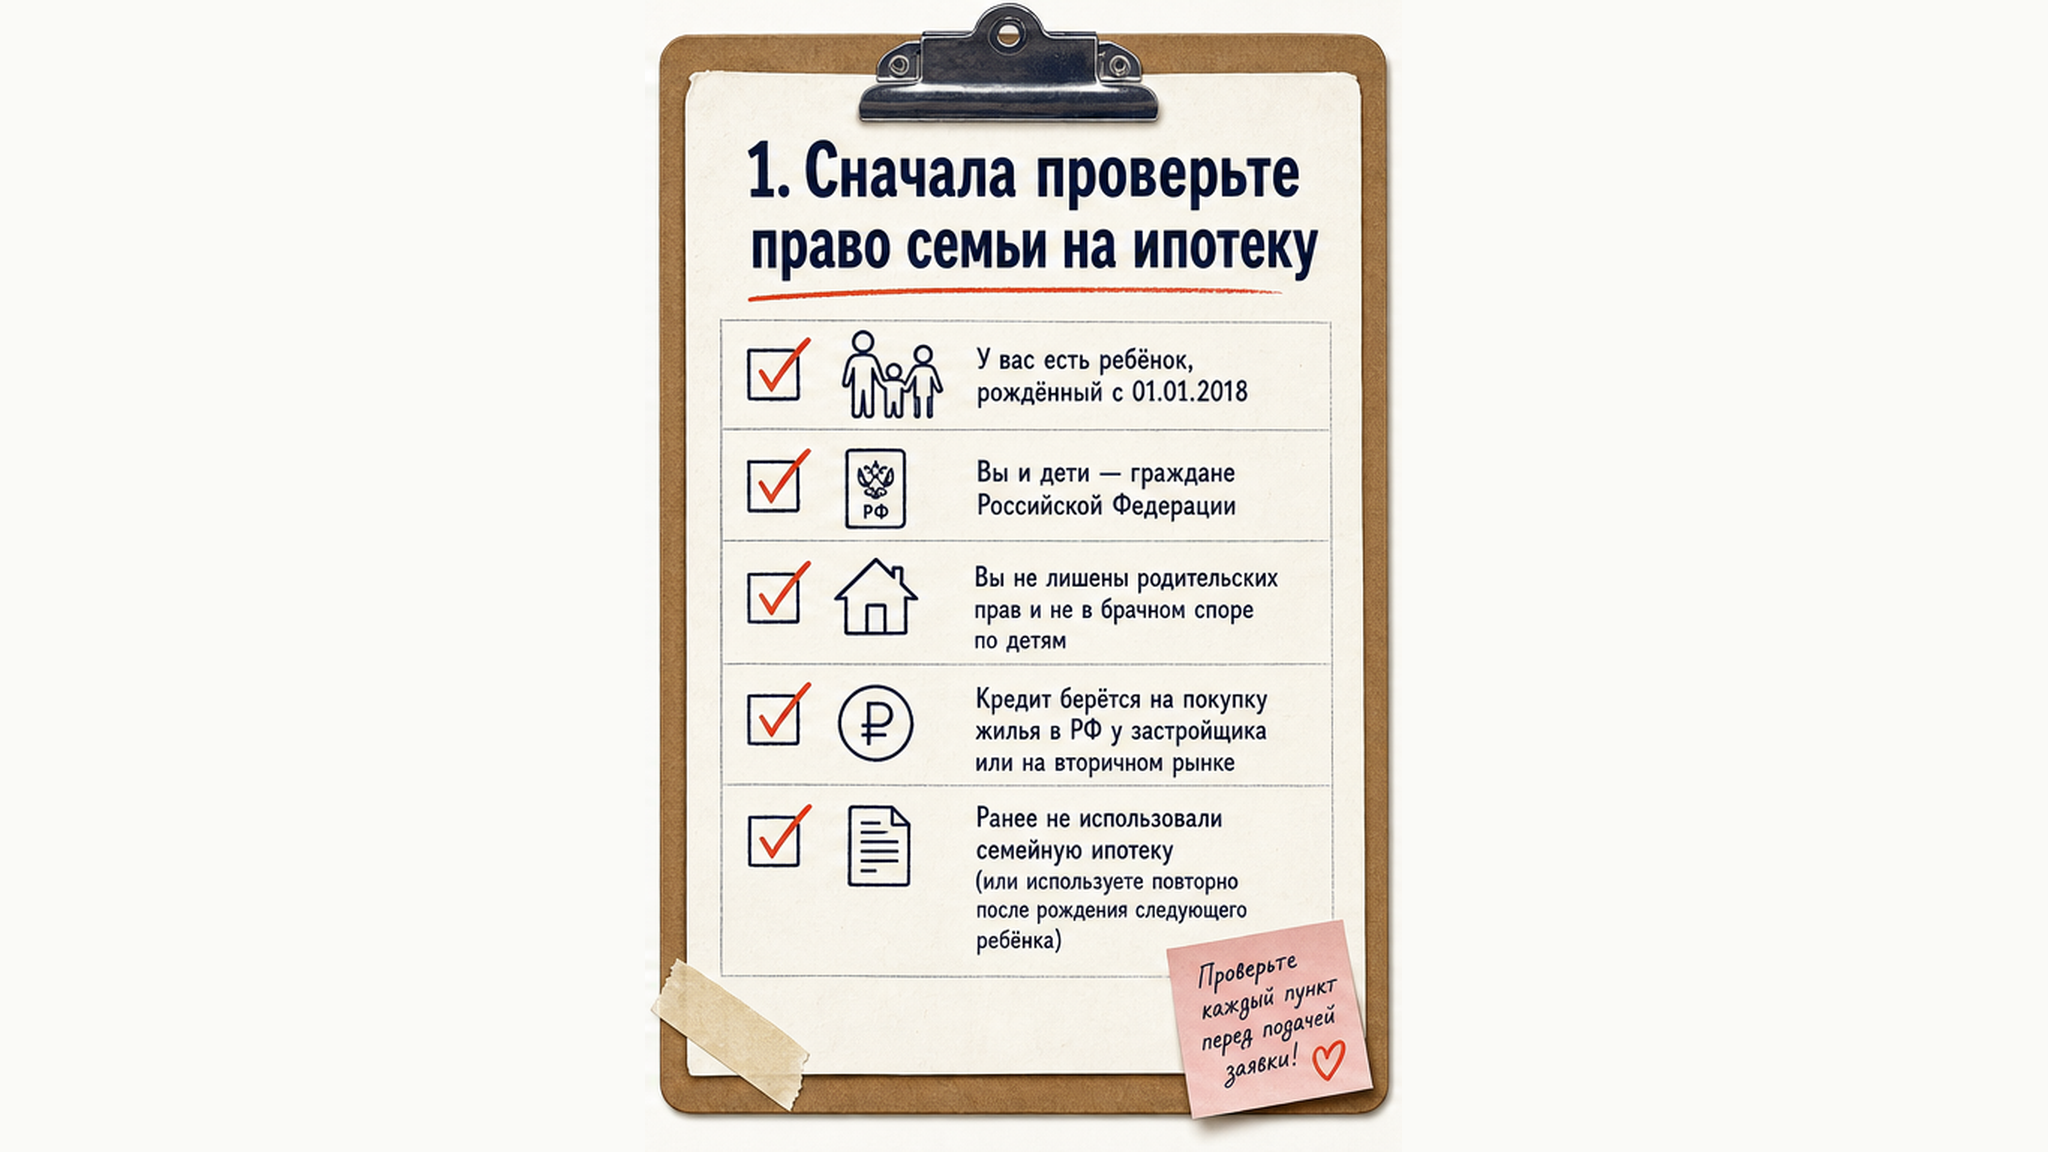
Семейная ипотека в Тюмени в 2026 году доступна семьям с ребёнком до 6 лет включительно, двумя и более несовершеннолетними детьми либо ребёнком с инвалидностью. Возраст и семейное положение проверяются на дату оформления. Банку понадобятся СНИЛС детей и подтверждение регистрации ребёнка по одному адресу с заёмщиком.
С 1 февраля 2026 года действует принцип «одна семья, одна льготная ипотека». Супруги автоматически становятся созаёмщиками, кроме случая, когда один из них является иностранным гражданином. Если льготный кредит уже оформлялся, до брони отправьте документы в банк и получите письменный ответ.
Проверьте четыре пункта:
- ребёнок соответствует условиям на дату договора;
- данные в паспортах, СНИЛС и свидетельствах совпадают;
- правило одной льготной ипотеки не нарушено;
- оба супруга готовы участвовать в сделке.
Типичная ошибка: сначала внести деньги за бронь, а затем узнать, что семья не проходит по программе или супруг должен войти в кредит. Правильный порядок: проверка права, предварительное решение банка, выбор объекта.
2. Рассчитайте лимит, взнос и полный платёж
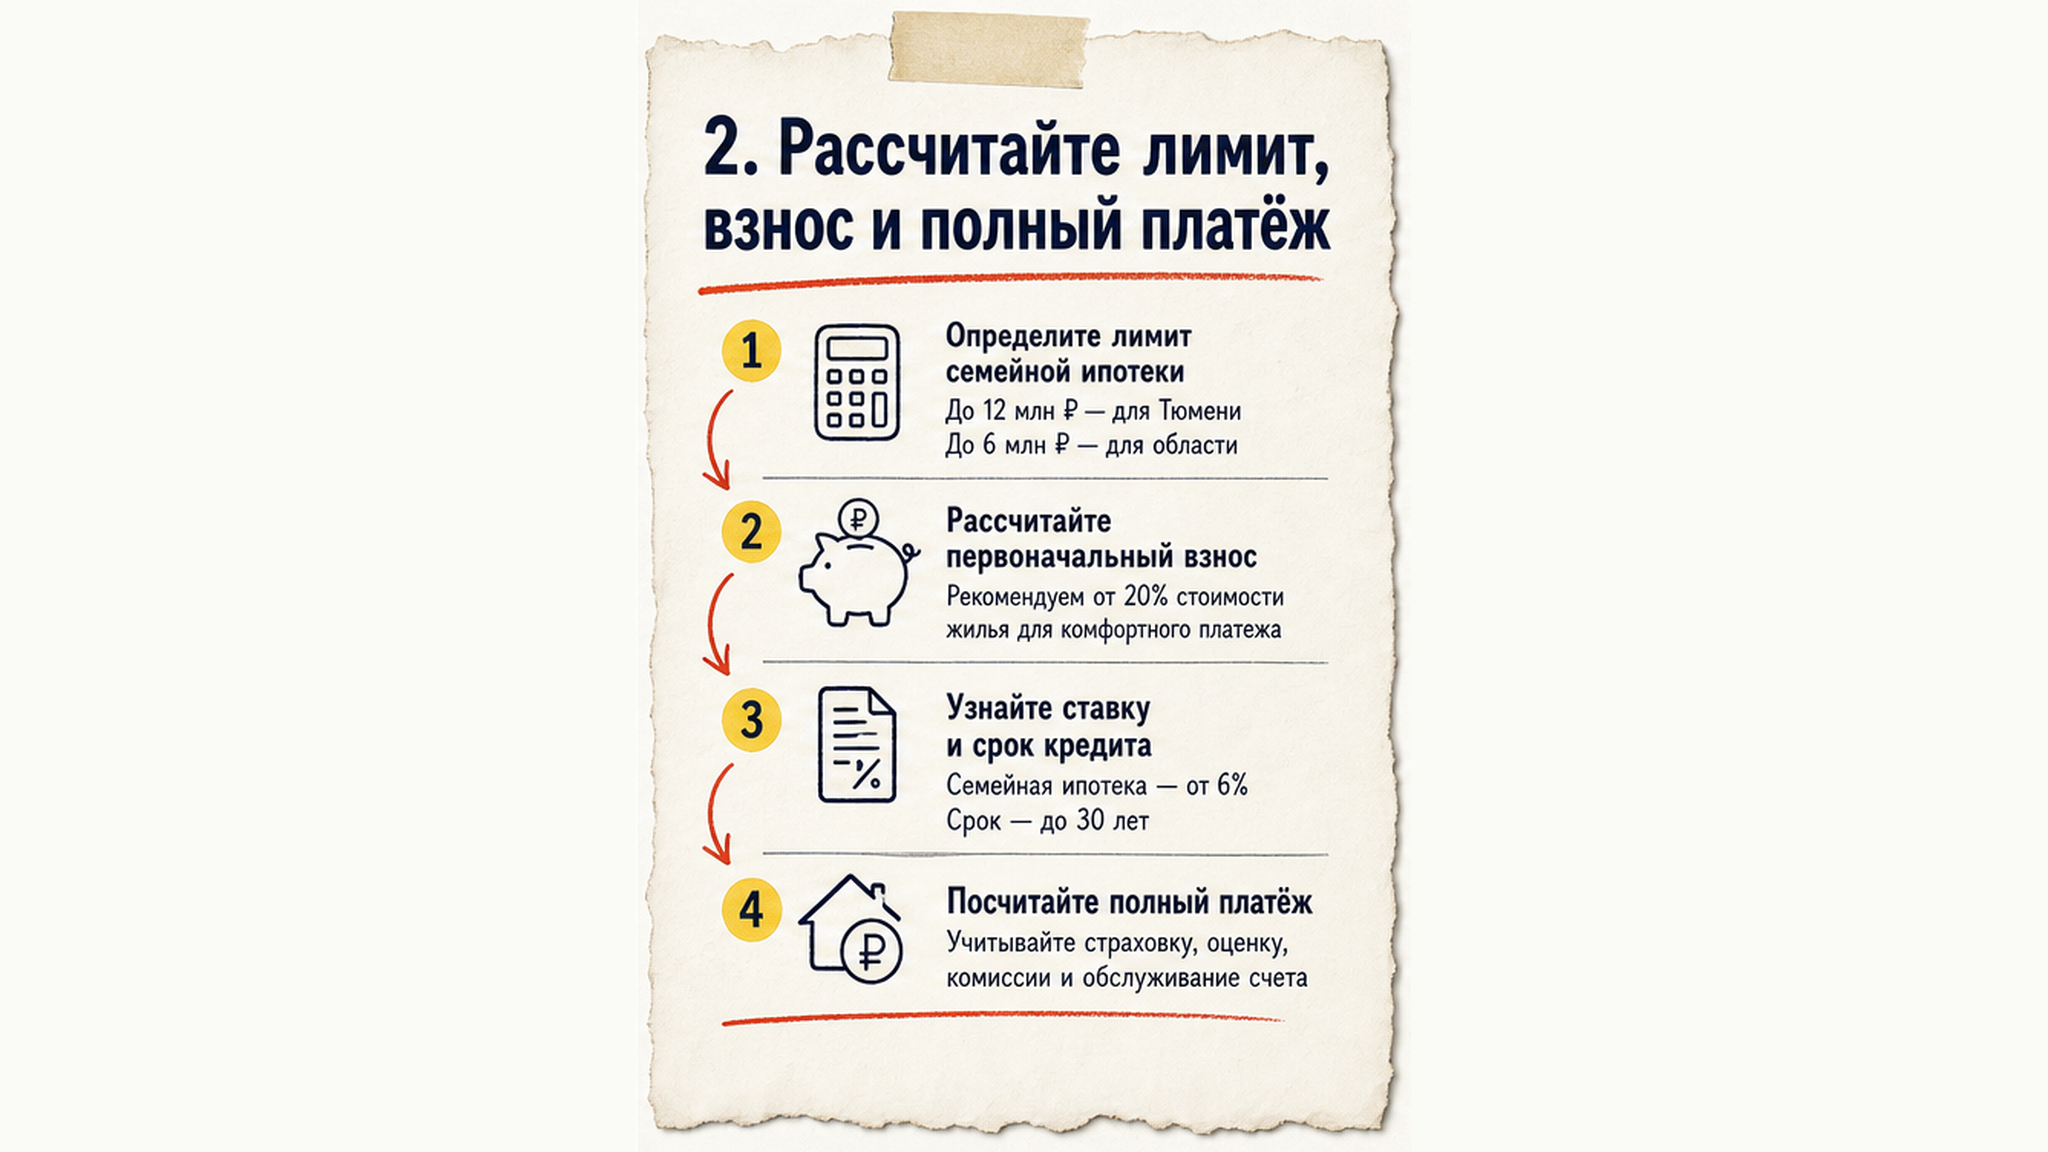
Действующие условия семейной ипотеки в Тюмени: ставка 6% на весь срок, кредит до 6 млн рублей, первоначальный взнос от 20%, срок до 30 лет. Программа заявлена до 31 декабря 2030 года, но отдельные параметры могут меняться.
Лимит 6 млн рублей относится к кредиту, а не к цене квартиры. Если жильё стоит 7,5 млн рублей, взнос 20% составит 1,5 млн, оставшиеся 6 млн укладываются в лимит. Для более дорогого объекта можно увеличить взнос, выбрать другую квартиру или использовать комбинированную ипотеку.
При комбо-ипотеке до 6 млн рублей выдаются по льготной ставке, остальная сумма по рыночной. Общий региональный лимит кредита может достигать 15 млн рублей. Просите график платежей на всю сумму и сравнивайте полную стоимость кредита, а не только рекламные 6%.
Материнский капитал можно направить в первоначальный взнос. Ипотека без взноса не является базовым условием программы. Предложение со взносом ниже 20% может быть акцией банка, субсидией застройщика или схемой с повышенной ценой квартиры.
Рекомендация: оставьте резерв сверх взноса на страхование, переезд, ремонт и платежи по договору. Не передавайте застройщику все накопления.
3. Подготовьте документы и проверьте объект
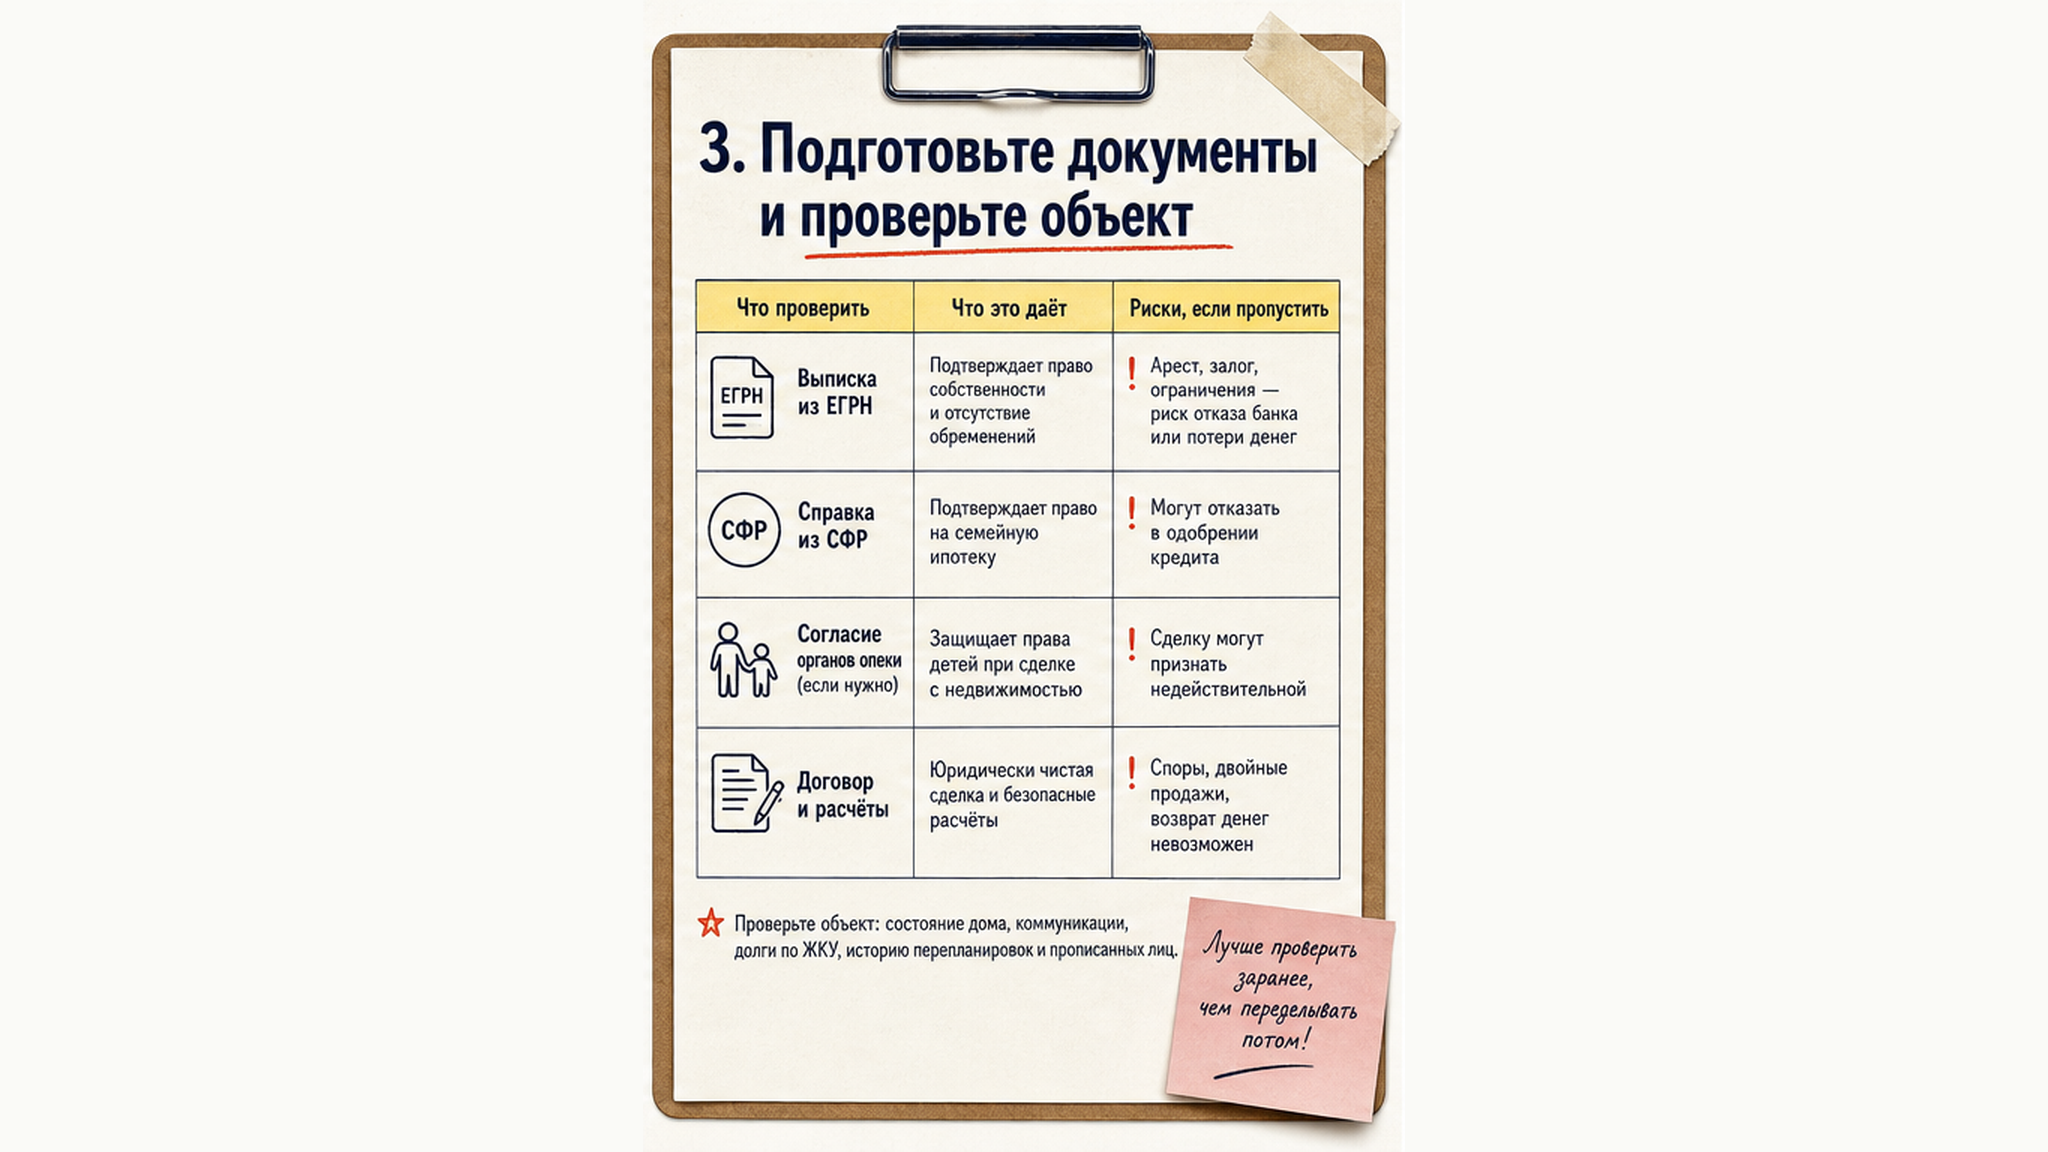
Предварительное одобрение заёмщика не означает, что банк выдаст кредит на любую квартиру. Чтобы не терять время в сентябре, заранее подготовьте:
- паспорта супругов, СНИЛС взрослых и детей;
- свидетельства о рождении детей, браке или разводе;
- подтверждение дохода и регистрации ребёнка;
- сведения о материнском капитале и действующих кредитах;
- проект бронирования с условиями возврата денег;
- документы на объект по списку банка.
При покупке новостройки найдите проект на наш.дом.рф. Проверьте застройщика, разрешение на строительство, срок передачи квартиры и схему расчётов. ДДУ является договором долевого участия. Эскроу представляет собой защищённый банковский счёт, с которого деньги передаются застройщику после выполнения установленных условий.
В договоре бронирования зафиксируйте возврат денег при отказе банка или несогласовании объекта. Устное обещание менеджера «все обычно одобряют» юридической силы не имеет. Не вносите крупный аванс без письменных условий возврата.
Рекомендация: используйте чек-лист из 39 официальных источников. Он помогает проверить объект до передачи денег.
Разборы ипотечных сделок публикую в Telegram. Проверить расчёт и квартиру можно на бесплатной консультации или по телефону +7 (922) 001-65-05, ежедневно с 9:00 до 22:00.
4. Сравните новостройку в Тюмени и вторичку в области
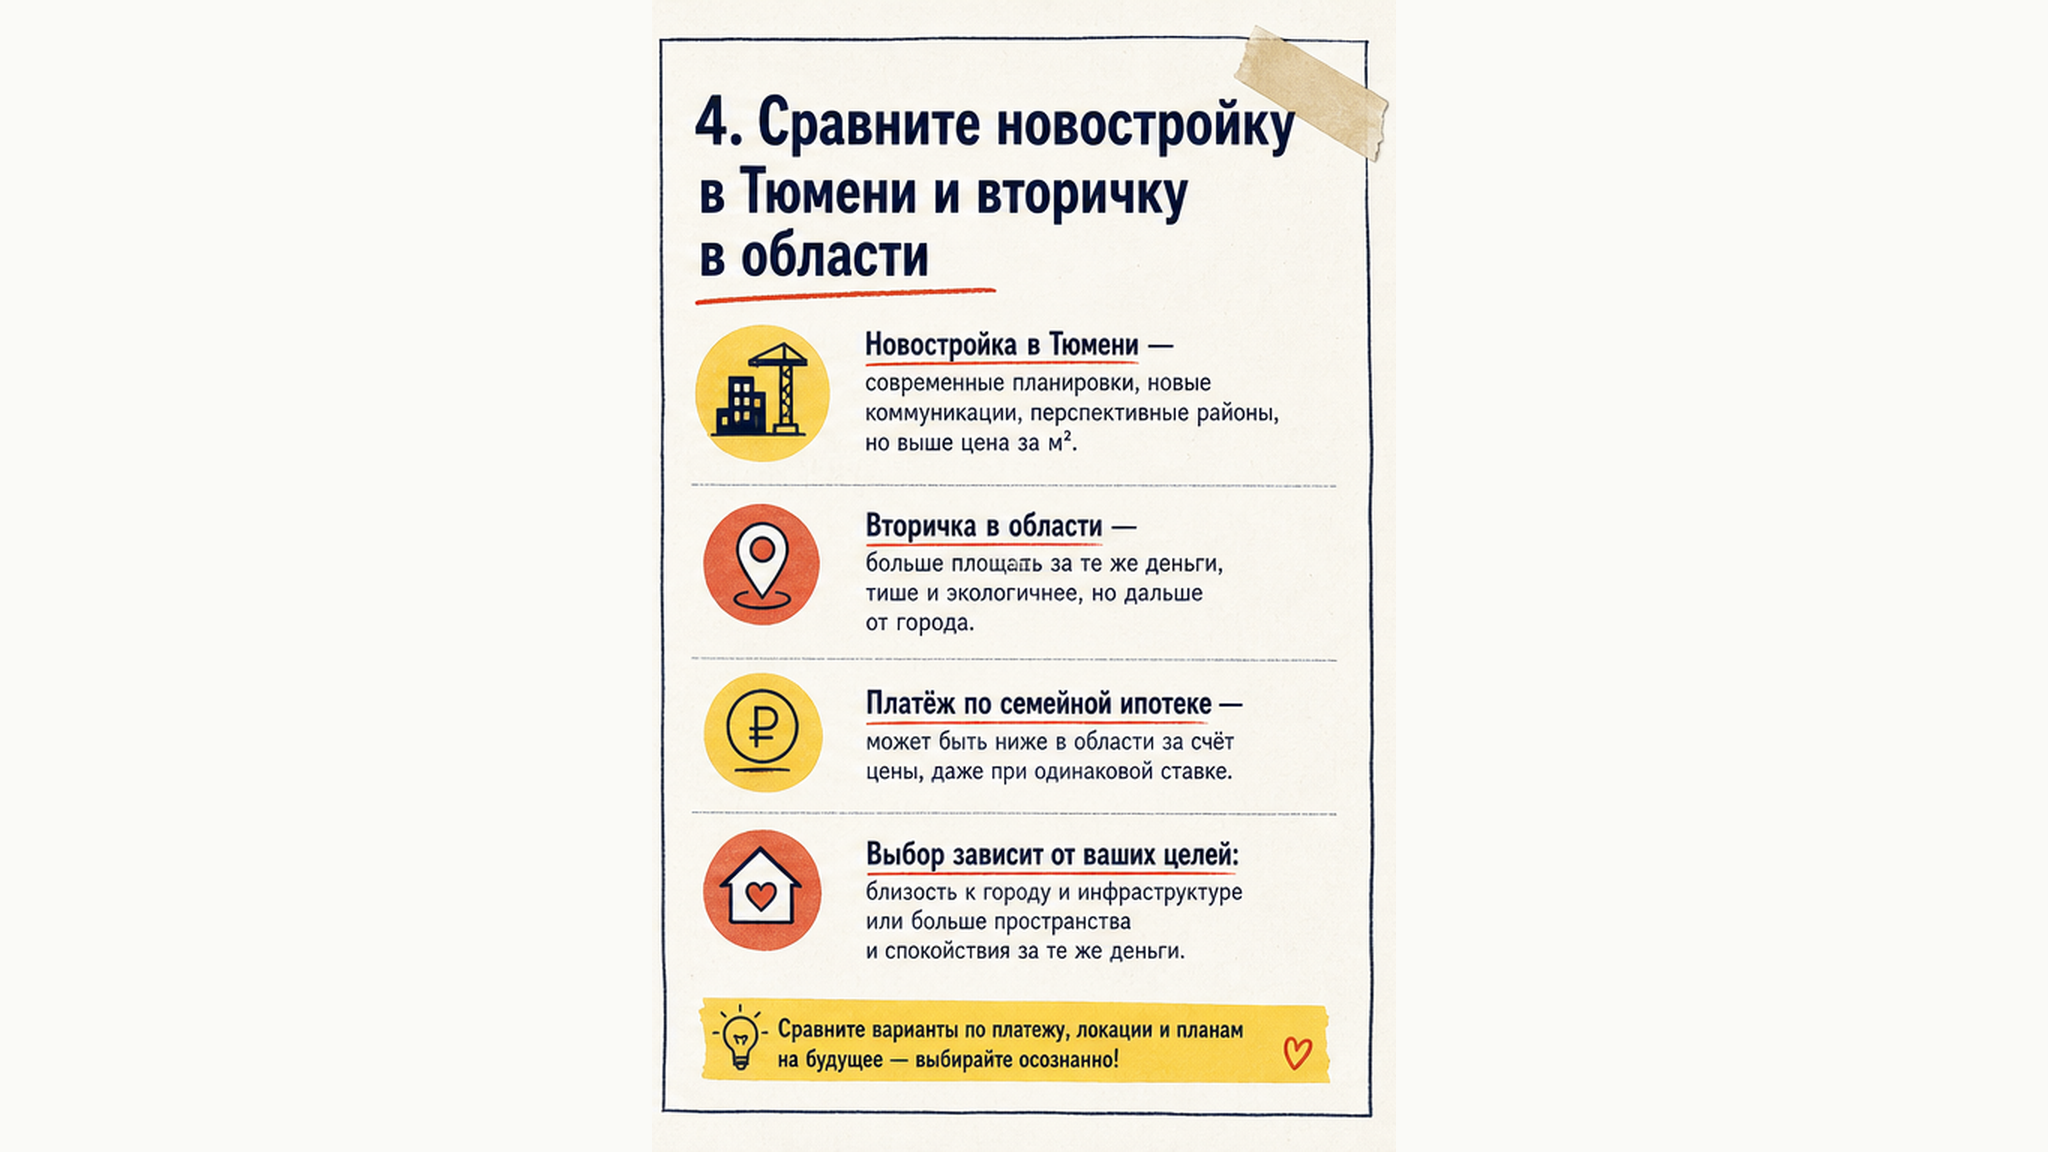
В самой Тюмени семейная ипотека на обычную вторичную квартиру не распространяется, поэтому основной вариант для города представлен новостройками. По данным на август 2026 года вторичное жильё в Тюменской области можно рассматривать в Заводоуковске и Ялуторовске, если город, дом и продавец отвечают требованиям программы.
| Критерий | Новостройка в Тюмени | Вторичка в области |
|---|---|---|
| Где купить | В проектах, согласованных банком | В Заводоуковске или Ялуторовске после проверки списка |
| Форма сделки | ДДУ и эскроу | Договор купли-продажи |
| Что проверять | Застройщика, проект, срок и цену | Собственника, права третьих лиц и историю квартиры |
| Ограничения | Проект должен одобрить банк | Дом не аварийный, обычно не старше 20 лет, продавец не родственник |
| Главный риск | Переплата за субсидированную ставку или задержка передачи | Неподходящий город либо юридическая проблема объекта |
Перечень городов для покупки вторичного жилья пересматривается 1 января и 1 июля. После обновления 1 июля 2026 года в федеральном списке осталось 886 городов. Перед авансом проверьте населённый пункт через официальный сервис ДОМ.РФ и получите подтверждение банка.
Вердикт: если семье важно жить в Тюмени, практичный вариант состоит в том, чтобы купить квартиру в новостройке. Вторичку в Заводоуковске или Ялуторовске выбирайте, только если готовы там жить, а не ради льготной ставки.
5. Проведите сделку за 30-45 дней
Срок 30-45 дней реалистичен при готовых документах и подходящем объекте, но не гарантирован. В период высокого спроса проверка занимает больше времени, поэтому планируйте сделку с запасом.
- Проверьте право семьи, размер взноса, платёж и резерв.
- Подайте заявки в 2-3 банка и уточните срок решений.
- Сравните полную стоимость кредита, страховку и требования.
- Выберите объект, который подходит программе и банку.
- Проверьте договор и возврат денег за бронь.
- Получите итоговое одобрение квартиры и расчёт платежа.
- Подпишите договор и передайте его на регистрацию в Росреестр.
До выдачи кредита не меняйте работу без необходимости, не оформляйте новые кредиты и карты, не увеличивайте лимиты и не допускайте просрочек. Банк вправе повторно проверить финансовое положение. Предварительное одобрение не гарантирует выдачу при росте долговой нагрузки.
Уточните, что именно зафиксировал банк: ставку, сумму, срок кредита или только возможность рассмотреть заявку. Общий порядок описан в материале про ипотеку в Тюмени. Чтобы сохранить действующие 6% без осенней суеты, подавайте документы в августе или начале сентября.
Рабочая схема: право на программу, расчёт бюджета, заявки в банки, выбор объекта, проверка договора, одобрение квартиры, подписание и регистрация. Не меняйте порядок этапов ради срочной скидки.
Нужен расчёт под вашу семью: запишитесь на консультацию или звоните +7 (922) 001-65-05, ежедневно с 9:00 до 22:00. Подписывайтесь на Telegram. Короткий вопрос можно отправить в MAX, полезные материалы выходят во ВК.
Fact Box Шакин
Материал проверен: Святослав Шакин, риелтор в Тюмени, эксперт по недвижимости в России и за рубежом, опыт более 8 лет.
Достоверность: условия сверены с сообщениями Минфина, материалами ДОМ.РФ, требованиями банков, данными Росреестра и нормами 214-ФЗ по состоянию на август 2026 года. Уточняйте суммы и сроки на дату сделки.
Частые вопросы о семейной ипотеке в Тюмени
Можно ли взять семейную ипотеку в августе 2026 года?
Да, программа действует. Проверьте соответствие семьи требованиям и подайте заявки в несколько банков. Не оплачивайте невозвратную бронь до предварительного решения.
Что точно изменится с 1 октября 2026 года?
Известно только, что решение о пересмотре ожидается не ранее 1 октября. Новые ставки, лимиты и дата запуска не утверждены. Ориентируйтесь на официальные документы.
Какой лимит семейной ипотеки действует в Тюмени?
Льготная часть кредита составляет до 6 млн рублей. Для более дорогой квартиры увеличьте взнос или запросите расчёт комбо-ипотеки, где превышение выдаётся по рыночной ставке.
Нужен ли супруг в качестве созаёмщика?
Да, с 1 февраля 2026 года супруги автоматически становятся созаёмщиками. Исключение предусмотрено для супруга-иностранца. Подготовьте документы обоих супругов.
Можно ли купить вторичную квартиру в Тюмени?
Обычная вторичка в Тюмени под программу не подходит. В области проверяйте Заводоуковск и Ялуторовск, но согласуйте город, дом и продавца с банком до аванса.
Сколько времени занимает сделка?
При готовых документах ориентируйтесь на 30-45 дней. Оставьте запас на проверку объекта, дополнительные запросы банка, исправление договора и регистрацию.
Что делать, если квартира стоит больше 6 млн рублей?
Рассчитайте взнос и рыночную часть кредита. Сравните комбо-ипотеку с более доступной квартирой: ставка 6% на часть суммы не должна скрывать высокий общий платёж.
